Confirmado | El SAT puede embargar tu herencia: en qué casos aplica y qué hacer para evitarlo
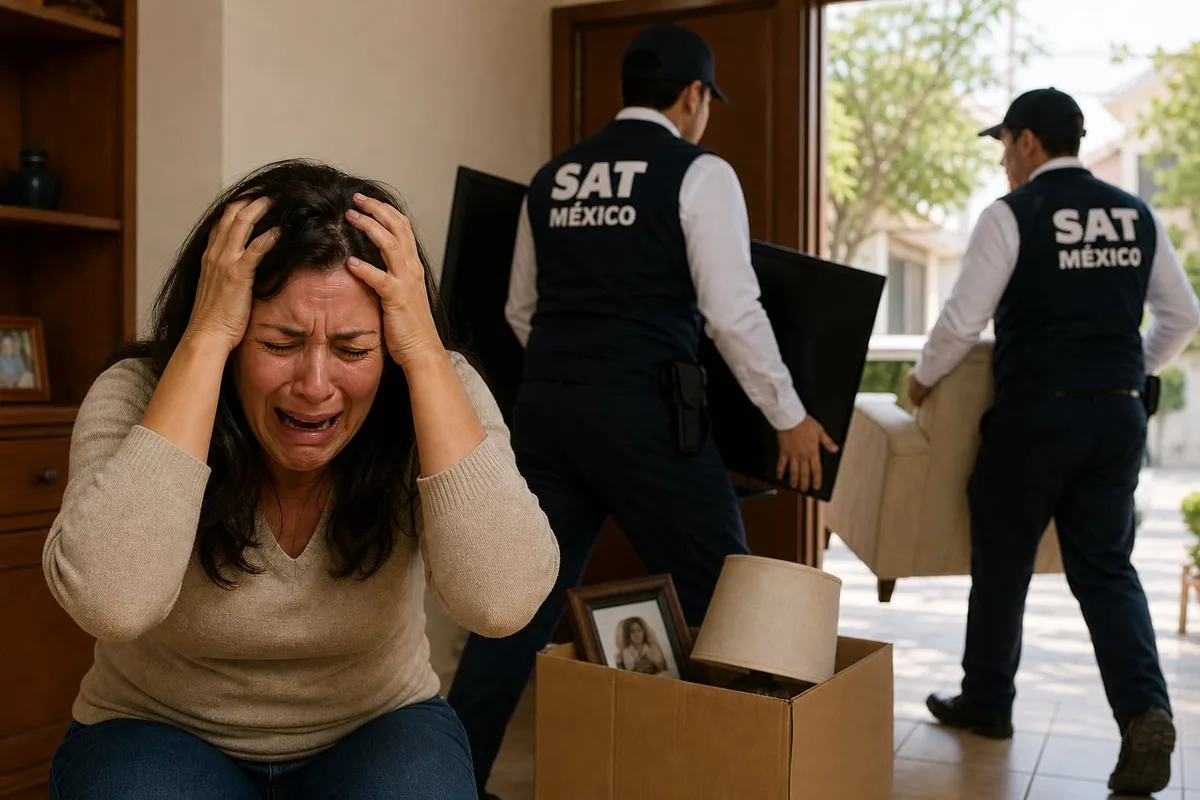
El Servicio de Administración Tributaria (SAT) puede embargar bienes heredados cuando la persona fallecida dejó deudas fiscales sin pagar.
La medida no aparece de forma automática: depende del origen del adeudo, del tipo de bienes involucrados y de los plazos que marca la ley para que los herederos actúen.
Cuando un contribuyente muere, sus obligaciones con el fisco no se cancelan.
El Código Fiscal de la Federación (CFF) establece que los créditos fiscales pendientes se integran a la masa hereditaria, por lo que los herederos reciben tanto los bienes como las deudas que haya dejado el fallecido, incluidas las de carácter tributario.
Por qué las deudas fiscales no desaparecen con la muerte Si un adeudo con el SAT ya existía en vida del contribuyente, la autoridad conserva la facultad de continuar el cobro después del fallecimiento.
Esto aplica sin importar la etapa en la que se encuentre el proceso.
Si los bienes ya estaban embargados antes de la muerte, el SAT prosigue con el remate, es decir, con la venta en subasta pública para cubrir el crédito fiscal.
Si el embargo aún no se había ejecutado, la autoridad puede iniciarlo durante el proceso sucesorio, mientras los bienes todavía no pasan a propiedad definitiva de los herederos.
Durante ese periodo, quien debe responder ante el SAT es el albacea , la persona encargada de administrar el patrimonio del fallecido hasta que se reparta entre los herederos.
El albacea cumple con las obligaciones fiscales pendientes utilizando los recursos de la masa hereditaria, no su propio patrimonio.
El fisco mantiene esta facultad de cobro incluso años después del deceso, siempre que el crédito fiscal continúe vigente y no se haya extinguido por falta de bienes o por prescripción.
En qué casos el SAT puede embargar bienes heredados No todas las deudas del fallecido se heredan de la misma manera.
El origen del adeudo determina si los bienes heredados pueden ser embargados.
Si la persona fallecida generaba ingresos por actividad empresarial, servicios profesionales independientes o arrendamiento de inmuebles, esas deudas fiscales sí se integran a la sucesión y deben cubrirse con los bienes heredados.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae.