Conviene alquilar o comprar en 2026: la cuenta exacta para cada situación
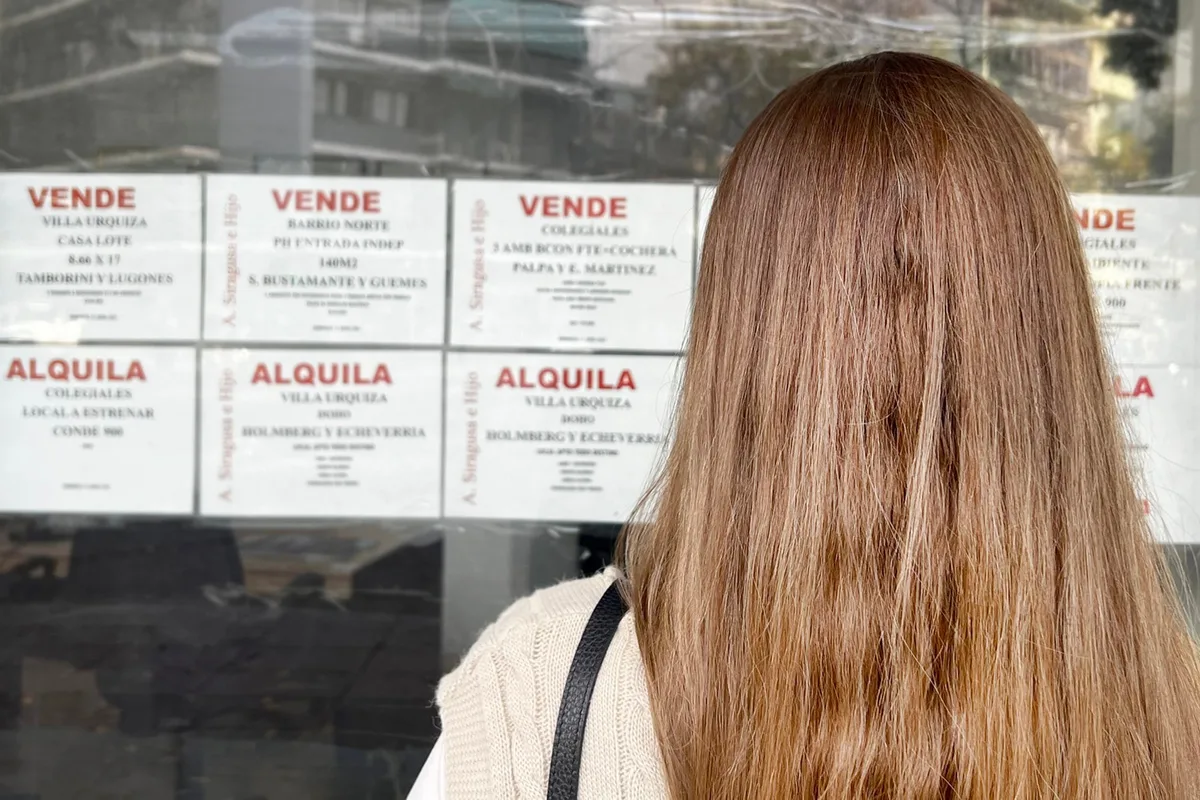
En 2026, la decisión entre alquilar o comprar en la Argentina se encuentra en un punto de inflexión, marcado por la estabilización de precios de venta de las unidades usadas del 0,9% en lo que va del 2026 en la ciudad de Buenos Aires, de acuerdo a Zonaprop; una suba en los alquileres que llegó al 17,5% en el mismo período; y un intento de reacomodamiento en las tasas de los créditos hipotecarios UVA por parte de algunos bancos.
Para millones de argentinos, comprar una vivienda no solo es una de las decisiones financieras más importantes en su vida , sino que el sueño de la casa propia sigue dependiendo de una sola palabra, que tiende a aparecer y desaparecer en distintos períodos del país: el crédito hipotecario .
Cuando esto no pasa, las únicas respuestas posibles son la de la compra en efectivo —para quien tiene el dinero— o seguir alquilando .
La letra chica de los créditos hipotecarios A pesar de que los créditos hipotecarios UVA volvieron al mercado en 2024 , luego de un parate de casi cinco años, desde mediados de 2025 las tasas de interés de los préstamos bancarios subieron fuertemente —por encima del 10%—, impactando directamente en el bolsillo de los posibles tomadores.
Pero, ya desde principios de este año, algunos bancos comenzaron a bajar su interés por debajo de ese 10%, situación que prende una luz verde en el mercado hipotecario.
Es más, la semana pasada el Gobierno anunció una medida para intentar destrabar aún más los préstamos a largo plazo: el Fondo de Garantía de Sustentabilidad (FGS) destinará dos billones de pesos (unos US$1500 millones) para fondear a los bancos y ampliar la oferta de créditos hipotecarios .
El programa anunciado por el ministro de Economía, Luis Caputo, podría generar entre 15.000 y 20.000 préstamos más.
Así será el nuevo Fasano de Punta del Este que funcionará en el mismo lugar donde estaba el hotel Conrad Federico González Rouco, economista de la consultora Empiria, advierte que el crédito en la Argentina “aparece y desaparece” .
Pone como ejemplo a quienes en 2018 decidieron esperar a que las tasas de los préstamos UVA bajaran más y terminaron perdiendo la oportunidad por seis años, hasta que volvieron a aparecer.
Entonces ahí es donde empieza la discusión financiera del crédito: si conviene o si no conviene .
Es clave entender que mientras más baja sea la tasa, “más barato” es el préstamo .
A partir de intereses menores, califica más gente, pero al subir aumenta el filtro inicial .
Esto es así porque para acceder a un crédito hipotecario se debe considerar que la cuota inicial no debe superar el 25% de los ingresos del solicitante o del grupo familiar, aunque en algunos bancos, la relación cuota-ingreso puede ser del 30%.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.lanacion.com.ar — el contenido pertenece a La Nación.