La Fed subió las tasas: por qué aumentan los intereses de las tarjetas y qué conviene hacer con los ahorros
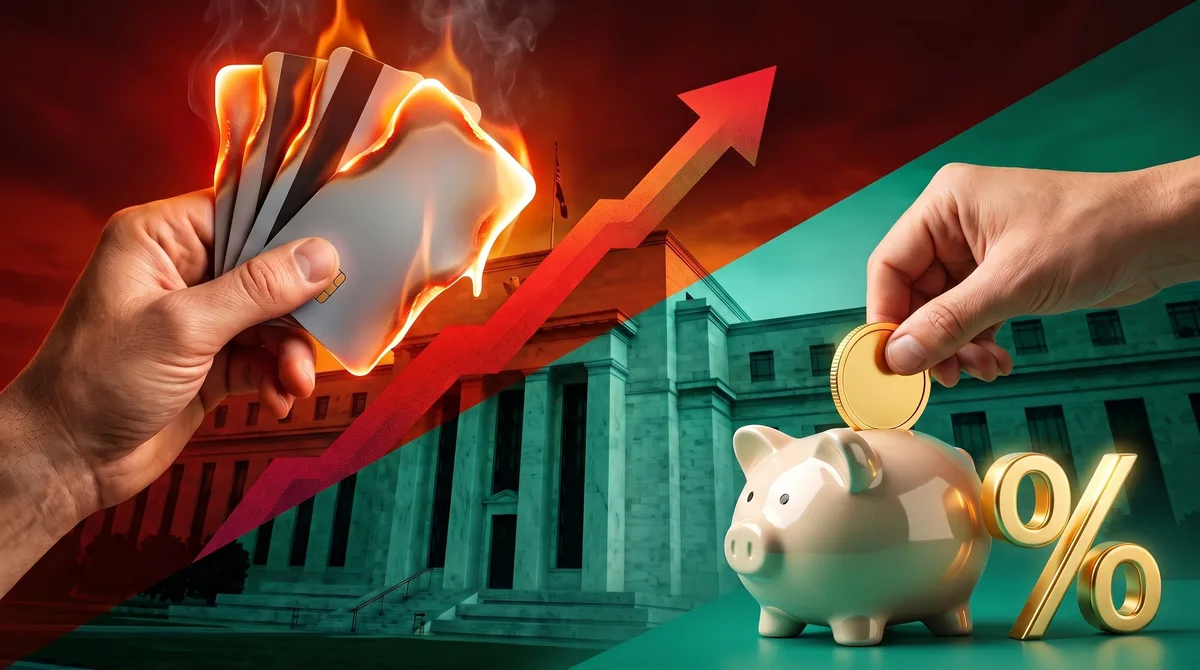
El Comité Federal de Mercado Abierto (FOMC) —el organismo de la Reserva Federal (Fed) que fija la política monetaria— elevó la tasa de referencia en 0,25 puntos porcentuales el 16 de septiembre y la llevó al rango de 3,75% a 4%.
La decisión fue unánime y representa la primera suba en más de tres años.
El objetivo es encarecer el crédito para moderar el gasto y aliviar las presiones inflacionarias.
Los precios al consumidor subieron 3,4% en agosto respecto al año anterior, según el Departamento de Trabajo, por encima de la meta del 2% que la Fed se fija como parámetro de estabilidad, según informó PBS NewsHour .
Quienes tienen deudas con tasas variables —saldos de tarjetas, créditos para autos nuevos o préstamos personales— son los que podrían sentir el impacto de forma más inmediata.
Los ahorristas, en cambio, podrían ver mejoras en cuentas de alto rendimiento y certificados de depósito.
Las tarjetas de crédito son las primeras en reaccionar a la suba La mayoría de las tarjetas tiene tasas variables vinculadas a la llamada prime rate —la tasa que los bancos cobran a sus mejores clientes—, que sube casi de manera automática cuando la Fed eleva su tasa de referencia.
La consecuencia práctica es que los intereses del saldo impago pueden aumentar en uno o dos ciclos de facturación.
El impacto en dólares depende de cuánto se adeuda .
Matt Schulz , analista de LendingTree , precisó en declaraciones a Reuters que quien lleva el saldo promedio de 6.610 dólares podría ver crecer su pago mínimo mensual alrededor de USD 1,38.
Poco para quien tiene margen; mucho para quien ya está al límite.
En conjunto, la suba podría costarle a los usuarios de tarjetas unos USD 2.000 millones adicionales en intereses durante los próximos 12 meses , según un análisis de WalletHub citado por Reuters .
Ante este escenario, hay pasos concretos que conviene considerar: Pagar a tiempo y reducir el saldo , empezando por las deudas con mayor tasa de interés.
Consultar al emisor de la tarjeta si es posible bajar la tasa.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae.