Ganancias: ARCA prorrogó la presentación de las declaraciones juradas a la espera de la reglamentación de Inocencia Fiscal II
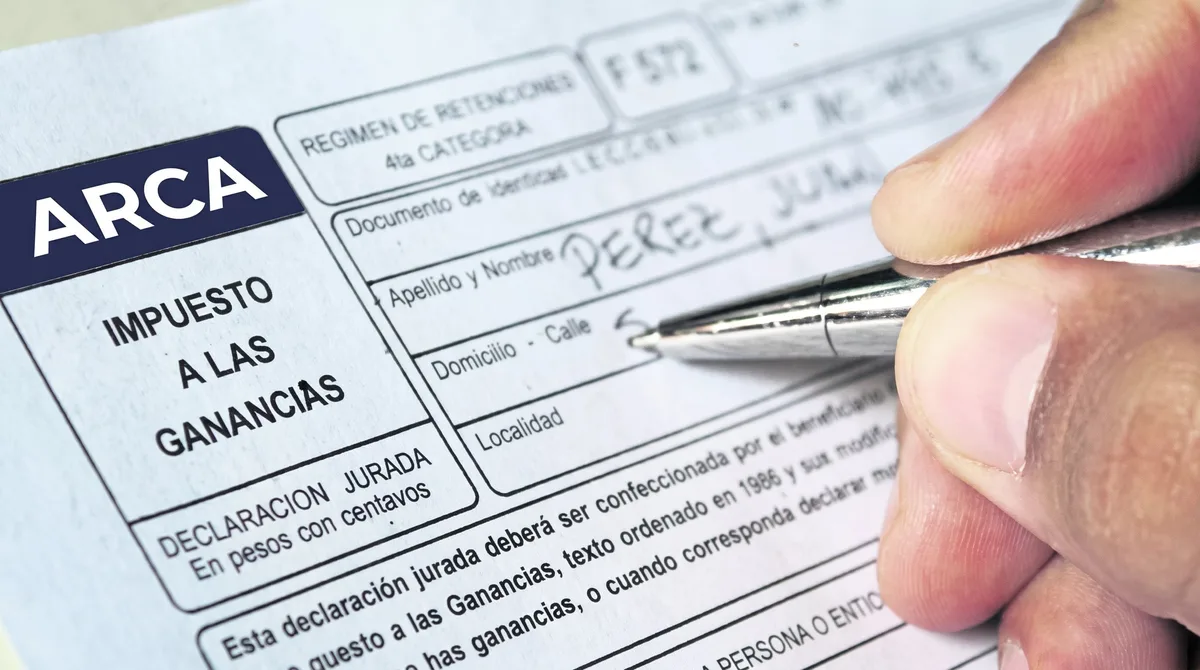
La presentación de las declaraciones juradas de Ganancias 2025 para personas humanas y sucesiones indivisas podrá realizarse hasta el 30 de octubre.
La extensión, que no modifica el plazo de pago, responde a reclamos del sector profesional ante los cambios normativos y la presión sobre el calendario fiscal.
La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó hasta el 30 de octubre de 2026 el plazo para presentar las declaraciones juradas del Impuesto a las Ganancias correspondientes al período fiscal 2025.
La medida alcanza a personas humanas y sucesiones indivisas, tanto del régimen general como del Régimen de Declaración Jurada Simplificada.
La modificación quedó establecida en la Resolución General 5911/2026, publicada este 8 de octubre en el Boletín Oficial.
La norma extiende un vencimiento que, tras sucesivas postergaciones, estaba fijado para el 13 de octubre.
Durante 2026, el calendario de Ganancias fue objeto de sucesivas modificaciones.
La primera extensión alcanzó tanto la presentación de las declaraciones juradas como el pago del saldo, pero las resoluciones posteriores se concentraron en postergar la entrega de la información.
En paralelo, ARCA dispuso de manera puntual un corrimiento para el primer anticipo del período siguiente, mientras mantuvo vigentes otros compromisos de pago.
La secuencia respondió al escenario abierto por el tratamiento legislativo de la llamada Inocencia Fiscal II y, más tarde, por la espera de su reglamentación.
Los cambios pueden incidir en la elección entre el régimen general y la declaración jurada simplificada, por lo que los profesionales reclamaban tiempo adicional para definir el encuadre de cada contribuyente y ajustar las presentaciones.
La prórroga alcanza a la presentación, no al pago La resolución dispone que las obligaciones de presentación podrán cumplirse de manera excepcional hasta fines de octubre.
Sin embargo, el cambio no altera la fecha prevista para el ingreso del saldo resultante: el vencimiento de pago continúa fijado para el 27 de julio de 2026 .
La diferencia entre ambos plazos resulta central para los contribuyentes alcanzados.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae Economía.