El laberinto tributario de las compras en Argentina: cuanto más formal, más trabas
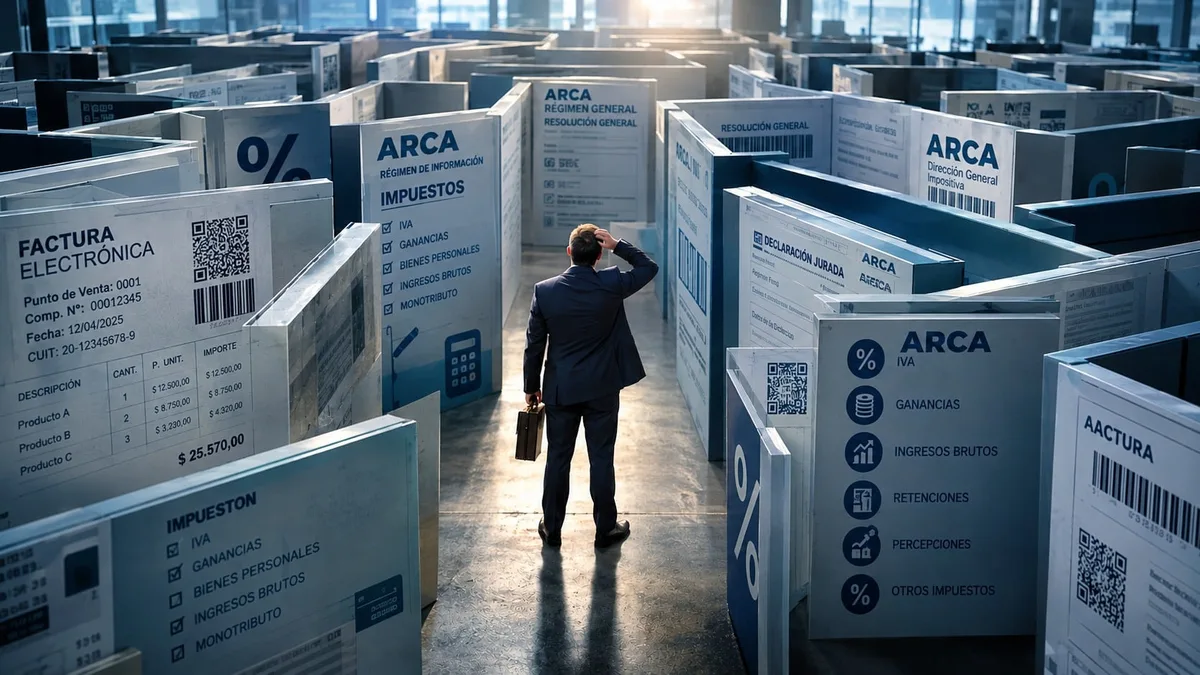
Las cuestiones básicas que deberían cumplirse para poder desarrollar una actividad comercial, en el circuito formal de la economía Argentina, continúan sufriendo exageradas regulaciones que incrementan las tareas administrativas y los costos tributarios para los contribuyentes.
En la mayoría de los países del mundo, en el momento de concretarse una compra de un bien o una prestación de un servicio, la operación se limita a recibir la factura y luego el recibo del pago .
En los casos de venta también la tarea consiste en emitir la factura y luego en recibo en el momento del cobro.
El circuito se resume en la emisión de la factura y el recibo correspondiente.
Sin embargo, en Argentina, la prometida desregulación de la economía todavía no llegó a los impuestos .
Las trabas y vallas que deben saltarse en cada operación comercial producen, tanto para el comprador como para el vendedor, desaliento en transitar por el circuito formal de la economía.
Esta característica coincide con la visión, tantas veces manifestada, del gobierno: “el que circula por la formalidad pierde”.
A pesar de ello, con la inclusión dentro de la ley de Inocencia Fiscal de un incremento desmesurado de las multas automáticas y a pesar de la limitada disminución de las sanciones introducidas por la reforma reciente, las notificaciones que aplica ARCA llueven en el domicilio electrónico de los contribuyentes .
Por otro lado, las ejecuciones fiscales siguen veloces e intactas ; mientras que en contraposición, los bancos abren las puertas para tentar a los dólares que se encuentran sin declarar debajo del colchón.
Más contradicción imposible… El laberinto de las compras Al momento de comprar o de contratar la prestación de un servicio, la primera tarea consiste en elegir un proveedor confiable, en materia tributaria .
Para estar tranquilos se debería exhibir la “nota de conducta” aplicada por ARCA en materia de la capacidad económica financiera (CEF), el riesgo fiscal que surge del sistema de riesgo fiscal (SIPER) y verificar si su “semblante” de empresa coincide con la capacidad operativa que respalde el comprobante recibido.
Esa tarea previa debería realizarse para evitar que el futuro la factura pueda ser considerada por ARCA como apócrifa.
Si eso ocurriera, ese comprobante podría ser impugnado en cuanto al crédito fiscal de IVA y la deducción del gasto en el impuesto a las ganancias.
Pero no está todo asegurado, ya que si el proveedor cae como incumplidor frente a sus impuestos, también podría arrastrar a que el comprobante recibido pueda ser considerado apócrifo en el futuro.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.cronista.com — el contenido pertenece a El Cronista.