Se abre una nueva ventana de deuda: empresas y provincias vuelven a salir al mercado
Septiembre arrancó con el mercado primario a pleno.
Tras un agosto flojo, en el que las colocaciones de empresas y provincias apenas sumaron USD 659 millones —el segundo peor mes desde que las emisiones se destrabaron tras las elecciones legislativas—, las compañías argentinas volvieron a encontrar demanda en el exterior.
Tecpetrol reabrió su ON Clase 10 con vencimiento en enero de 2033 por USD 450 millones , por encima de los USD 300 millones que buscaba inicialmente, a un rendimiento del 7,25% anual .
Con esta ampliación, el título alcanzó un monto en circulación total de USD 850 millones.
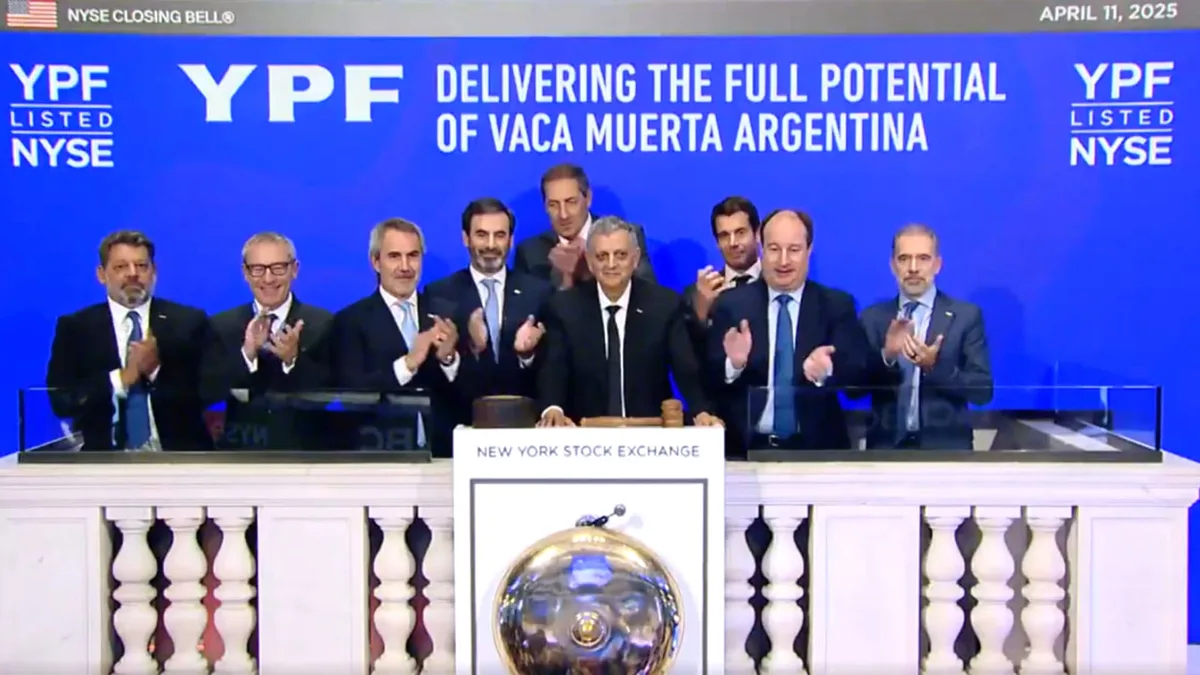
Dos días después, YPF colocó USD 1.200 millones en su nueva ON Clase XLIV a nueve años , luego de recibir ofertas por cerca de USD 2.200 millones.
Esta emisión marcó un hito en la historia de YPF: logró capturar el mayor monto de los últimos once años para una empresa argentina.
Además, la tasa efectiva fue del 7,85% anual, con un diferencial contra los bonos del Tesoro americano de 300 puntos básicos, el más bajo obtenido por la compañía en el mercado internacional.
Los fondos serán utilizados principalmente para una oferta de recompra sobre las ON con vencimiento en 2027 y 2029 , una señal clara de que el objetivo es alargar el perfil de vencimientos a un costo razonable.
Más emisiones hasta fin de año Para dimensionar la magnitud del fenómeno , vale la pena repasar los números que publicó el BCRA esta semana.
Según la última presentación institucional de la entidad, empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de esta semana mencionadas arriba— y liquidaron USD 15.800 millones de ese total en el mercado oficial de cambios.
Empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de la semana— (BCRA) Queda, entonces, una brecha de USD 4.400 millones entre lo emitido y lo liquidado , monto sensiblemente superior a los USD 2.300 millones de vencimientos que enfrentarán estos emisores en el segundo semestre de 2026.
A esto se sumaría la potencial emisión de San Juan por alrededor de USD 600 millones.
Los motivos detrás de nuestra expectativa son varios: el riesgo país volvió a perforar los 500 puntos básicos (490 pbs), los spreads de crédito en mercados emergentes se mantienen comprimidos, y esperamos que las empresas locales busquen prefinanciar sus necesidades de 2027 para adelantarse a la volatilidad electoral.
Efecto sobre los precios de los bonos En este contexto, es razonable pensar que otras compañías argentinas con proyectos de inversión en el marco del RIGI aprovechen la oportunidad antes de que el calendario electoral de 2027 empiece a pesar sobre las valuaciones de sus bonos.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae.