El Gobierno busca reactivar la obra pública con inversión privada en rutas: el detalle en el Presupuesto 2027
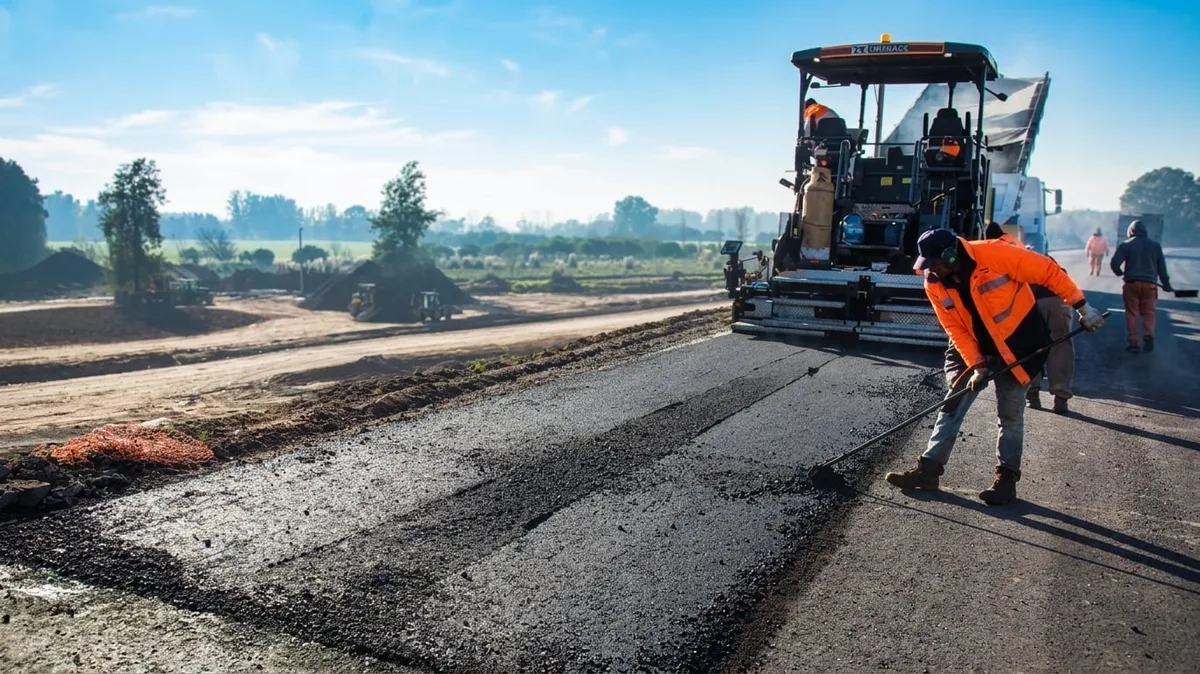
El Gobierno presentó el proyecto de Presupuesto 2027 con el foco puesto en infraestructura.
Entre las principales obras y partidas previstas aparecen trabajos viales sobre rutas nacionales, infraestructura hídrica, energética y penitenciaria , además de grandes adquisiciones de equipamiento para la defensa.
El proyecto contempla un esquema de financiamiento de la obra pública que combina recursos del Tesoro con créditos de organismos internacionales , préstamos bilaterales y fideicomisos destinados a proyectos específicos.
Dentro de ese esquema, uno de los cambios más relevantes aparece en el artículo 67 del proyecto , que crea un régimen de beneficios fiscales para las empresas que participen en futuras concesiones de rutas nacionales o en ampliaciones de concesiones ya existentes.
El nuevo esquema de beneficios para las concesionarias El cambio más concreto aparece en el artículo 67 del proyecto de ley .
El beneficio alcanza a los titulares de contratos de concesión de obra pública vinculados con licitaciones que se realicen después de la publicación de la eventual ley en el Boletín Oficial.
La medida contempla dos tipos de proyectos: la construcción de nuevas rutas nacionales y la ampliación de obras en concesiones de rutas nacionales que ya existen .
Es decir, no se trata de un beneficio general para todas las empresas que actualmente operan corredores viales, sino de un régimen pensado para nuevas licitaciones y determinadas ampliaciones.
Uno de los principales incentivos incluidos en el presupuesto es un régimen de amortización acelerada para las inversiones realizadas en obras viales.
Para los bienes muebles amortizables nuevos (excepto automóviles) adquiridos, fabricados o importados para la obra, el proyecto permite computar la inversión en como mínimo dos cuotas anuales iguales y consecutivas .
En el caso de las obras de infraestructura vial, el plazo de amortización se calculará tomando la vida útil estimada y reduciéndola al 50% .
El proyecto también establece un mecanismo de reintegro o certificado de crédito fiscal de IVA sobre el impuesto incluido en las operaciones realizadas para cumplir con las obligaciones asumidas en los contratos de concesión.
A esto se suma un beneficio sobre el impuesto a los créditos y débitos bancarios, conocido como impuesto al cheque .
Según establece el artículo 67, el 100% de ese tributo efectivamente abonado por los concesionarios podrá utilizarse como pago a cuenta.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.cronista.com — el contenido pertenece a El Cronista.