José María O'Kean, catedrático de Economía: «No hay riesgo de burbuja en la vivienda, pero los tipos van a seguir subiendo»
La posibilidad de que las hipotecas vuelvan a encarecerse ha ganado peso en los últimos días, en paralelo al repunte del euríbor y al nuevo escenario de tipos de interés.
Y es que el índice hipotecario ha superado el 3% en septiembre, mientras el contexto financiero europeo se ha vuelto más exigente, alimentando los mensajes que apuntan a nuevas subidas del coste de financiar una vivienda .Ahora bien, entre las previsiones, los mensajes en redes sociales y la evolución real de los mercados existen varios matices.
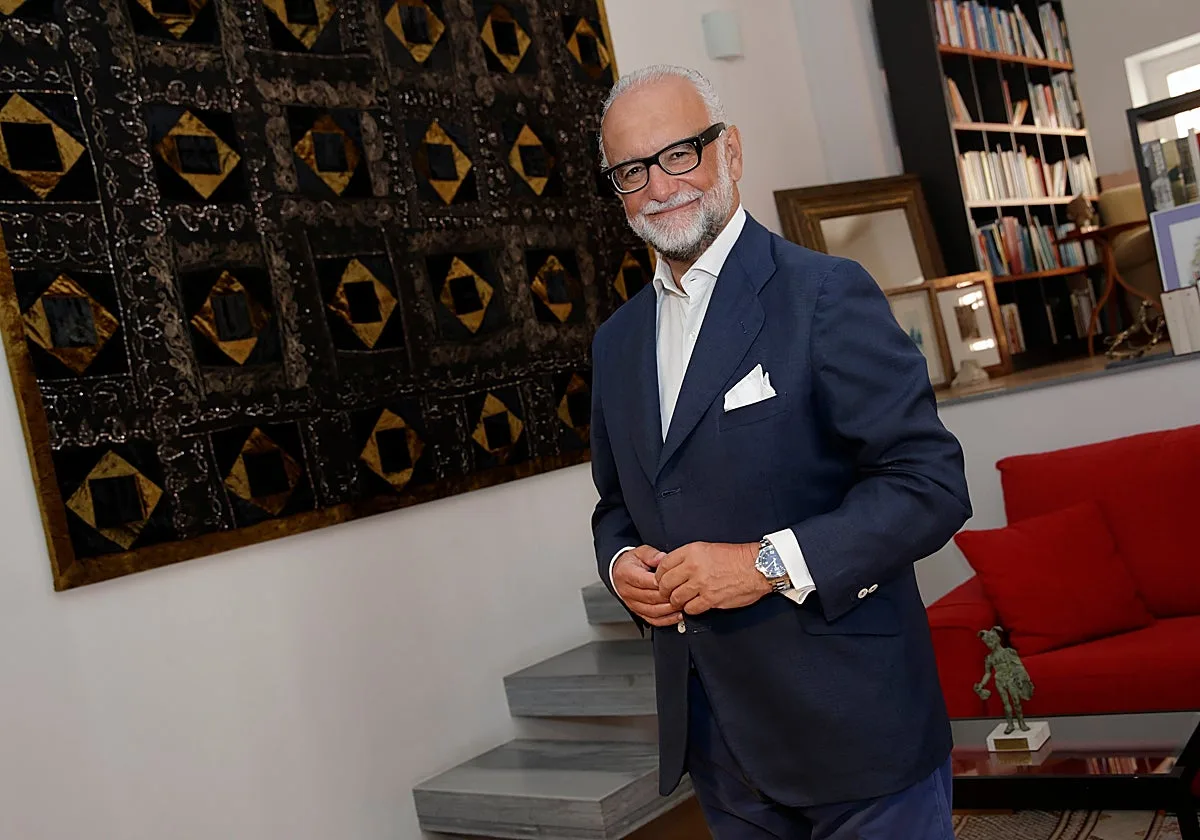
En este sentido, José María O'Kean , catedrático de Economía Aplicada de la Universidad Pablo de Olavide , analiza para ABC de Sevilla cuestiones como ese repunte del euríbor, lo que puede ocurrir con los tipos de interés en los próximos meses o hasta qué punto el coste de la financiación explica el problema actual de acceso a la vivienda en España. « Las hipotecas, normalmente, cada una tiene un periodo en el año en que se actualiza », recuerda de primeras.Al hilo de lo anterior, añade que «el euríbor puede subirte ahora, pero si tú actualizas tu hipoteca en junio, hasta junio no te cambia.
Eso depende también del periodo en el que cada uno lo tenga».
Del mismo modo, matiza que «siempre se ha hablado de que las hipotecas tienen un tipo fijo, un tipo variable o, incluso, uno mixto».
Con lo cual, «si tienes un tipo fijo, a ti no te afecta para nada la subida del euríbor, porque entonces tú tienes marcado un tipo y se acabó.
Pero si tienes un tipo que tiene un componente variable, entonces será de un tipo, unos porcentajes, unos puntos sobre Euríbor.
Te dicen, por ejemplo, 0,5 sobre euríbor.
Claro, si el Euríbor sube, pues tu tipo va subiendo.
Y si tu tipo sube, los intereses van subiendo y la cuota que tú pagas todos los meses sube ».Así repercute el euríbor en las hipotecasPara saber exactamente cómo afecta el euríbor a esa subida de los tipos de intereses que se vaticinan, conviene saber más acerca de este concepto.
Básicamente, conocer qué es y cómo funciona.
Así lo explica O'Kean: «Los bancos centrales, el Banco Central Europeo o la Reserva Federal, prestan a los bancos dinero.
Normalmente se lo presta a los grandes bancos.
Y con ese dinero los grandes bancos dan préstamos, pero vuelven a pedirlo y se va refinanciando.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC.