¿Esperar o no esperar?
La inflación de precios al consumidor y al productor son medulares para la política monetaria de la Fed.
Ambos son cruciales pues en su mandato dual, lo urgente es bajar la inflación, dado el nivel sólido de actividad económica.
Los precios resultaron mayores que las estimaciones y muestran una inflación que lejos de descender se sigue acelerando.
La inflación al consumidor se ubicó en 3.7 por ciento superior al previo, empujado por los energéticos.
Pero la inflación subyacente que excluye los elementos volátiles como la gasolina, también mostró una sorpresa negativa y se ubicó en 2.6 por ciento.
Los aumentos en diferentes rubros muestran las primeras señales de algunos efectos de segundo orden, al tiempo que la tendencia al alza en precios del sector de inteligencia artificial comienza a ser muy visible.
El dato mensual de inflación subyacente liga dos meses consecutivos al alza, y en los últimos once meses promedia el 2.6 sin mostrar una clara tendencia desinflacionaria.
En tanto, la inflación subyacente de precios al productor se situó en 5 por ciento, con una aceleración desde marzo y presiones que eventualmente se transferirán al consumidor.
Con esto en mente, me parece que hay razones suficientes para seguir restringiendo las condiciones monetarias Los datos de inflación dan señales, en mi opinión, inequívocas de lo que debería hacer la Reserva Federal en la reunión del 28 de octubre.
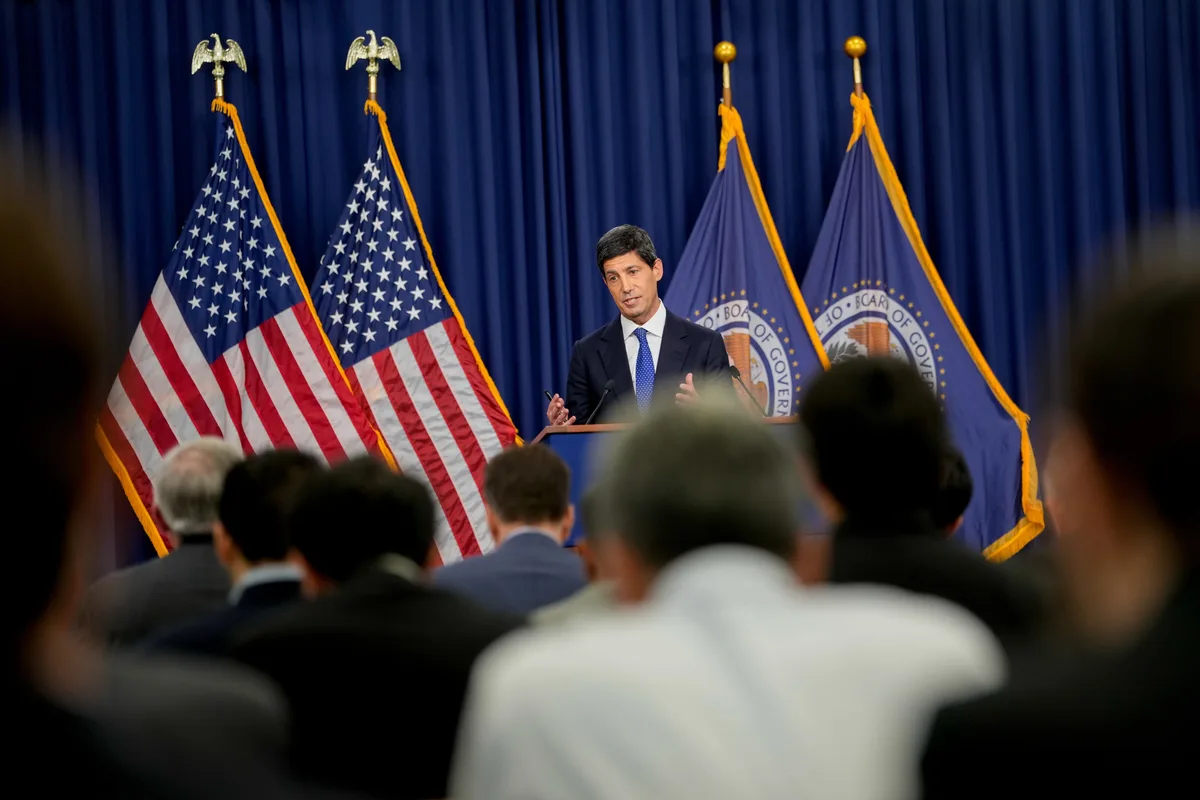
En cada una de las intervenciones de Warsh desde que llegó a la presidencia de la Fed, su mensaje ha sido el mismo, tienen un compromiso irrestricto con lograr el objetivo inflacionario del 2 por ciento de manera oportuna, meta que no se ha logrado en los últimos cinco años.
Además, ha sido enfático en que la Fed hará todo lo que esté en sus manos para lograr el objetivo, señalando a su vez que la principal herramienta de política monetaria es la tasa de interés. ¿Por qué entonces las tasas implícitas esperan una pasa en octubre? Hay quienes señalan la importancia de las elecciones intermedias ya que tan solo seis días después de la decisión de política monetaria se llevarán a cabo las elecciones, lo que dificultaría el movimiento al alza.
Hay otros participantes del mercado que estiman que no pareciera haber necesidad de implementar un incremento, pues la inflación enfrenta un choque de oferta y que en cuanto se resuelva el conflicto en Medio Oriente la inflación tenderá a descender ante los menores precios de los energéticos.
Hay otro grupo que señala que el grueso de los precios muestra una inflación anual inferior al 2 por ciento restando importancia al dato puntual.
Y finalmente, el dato de empleo de septiembre fue decepcionante señalando la creación de tan solo 29 mil puestos de trabajo.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.elfinanciero.com.mx — el contenido pertenece a El Financiero.