Bancos y Sofomes tienen liquidez, pero las pymes pisan el freno al crédito
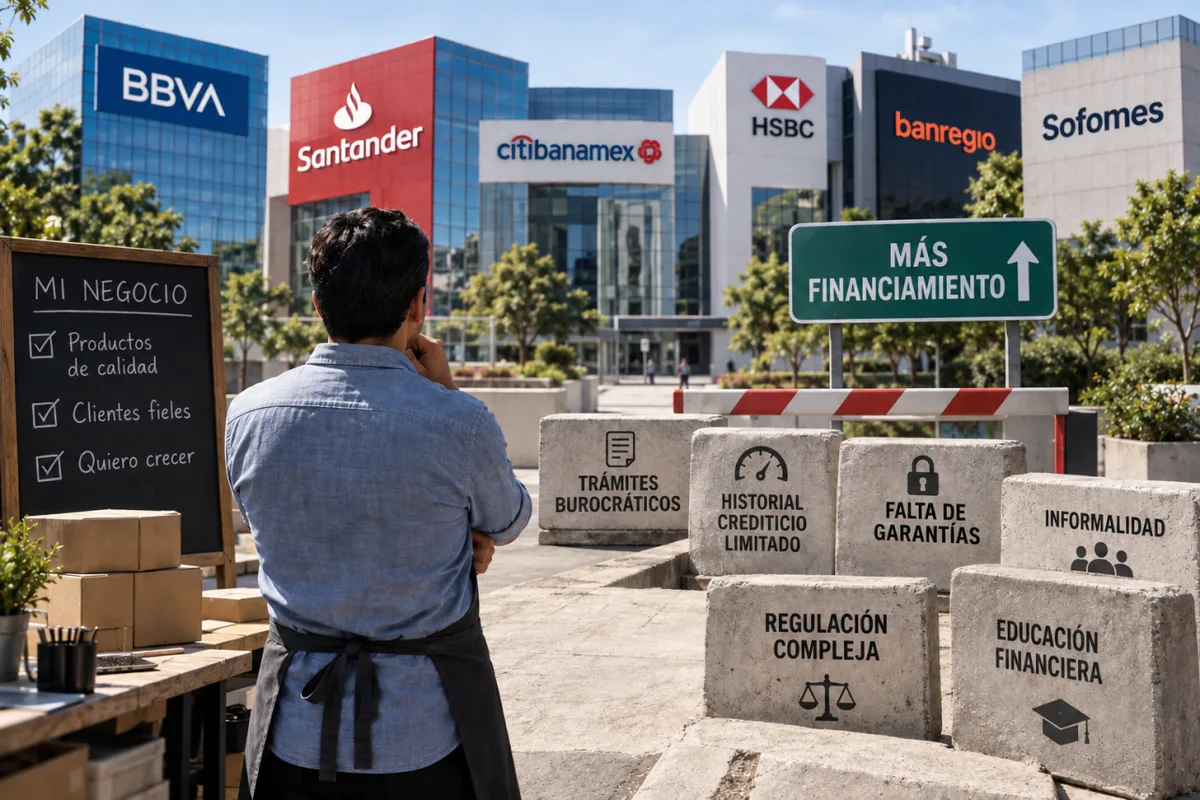
La disponibilidad de recursos no es el principal obstáculo para ampliar el financiamiento a las pequeñas y medianas empresas.
Tanto bancos como otros intermediarios financieros apuntan a la falta de proyectos de inversión, la informalidad y el desorden financiero de los negocios, mientras la banca busca elevar a 30% la proporción de MiPyMEs con acceso a crédito hacia 2030.
El crédito a las pequeñas y medianas empresas (pymes) enfrenta dificultades para acelerar en México, aunque bancos y financieras aseguran que cuentan con liquidez suficiente para prestar.
Hay dinero listo, pero no todas las pymes pueden tomarlo Crédito a MiPyMEs crece, pero falta cerrar la brecha México todavía presta poco frente a otras economías Jorge Avante, director general de la Asociación de Sociedades Financieras de Objeto Múltiple en México (Asofom), observa una desaceleración en el financiamiento a este segmento y una colocación entre las Sofomes similar a la registrada el año pasado.
El problema, dijo en entrevista con Expansión, no está necesariamente en la disponibilidad de dinero.
Las instituciones tienen liquidez, pero enfrentan una menor demanda asociada a la cautela de las empresas para emprender nuevos proyectos de inversión.
Alrededor de 60% de la cartera de los agremiados de Asofom está dirigida a pymes, de acuerdo con Avante, por lo que el comportamiento de estas empresas tiene un peso importante para el sector.
La cautela también se refleja en la evaluación de nuevos financiamientos.
Ante un entorno económico de menor dinamismo, las instituciones están poniendo mayor atención a la fuente de pago y a la viabilidad de los proyectos para evitar financiar empresas que sobrevivan únicamente mediante refinanciamientos sucesivos.
La fotografía contrasta con el crecimiento del crédito empresarial en su conjunto.
A junio, la cartera bancaria destinada a empresas alcanzó 4.02 billones de pesos, equivalente a 53% del crédito bancario al sector privado, y aumentó 8.7% nominal y 5.2% en términos reales frente al mismo mes de 2025.
Su índice de morosidad se ubicó en 1.8%, según cifras de la CNBV recopiladas por la Asociación de Bancos de México (ABM).
Desde la banca, el diagnóstico tiene otro matiz.
Marcos Abal, director ejecutivo de Pymes de Santander México, sostiene que el mercado no se ha detenido y que los ritmos de colocación son similares a los observados durante 2025.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en expansion.mx — el contenido pertenece a Expansión (Economía).