El Fed de Warsh y Banxico (III)
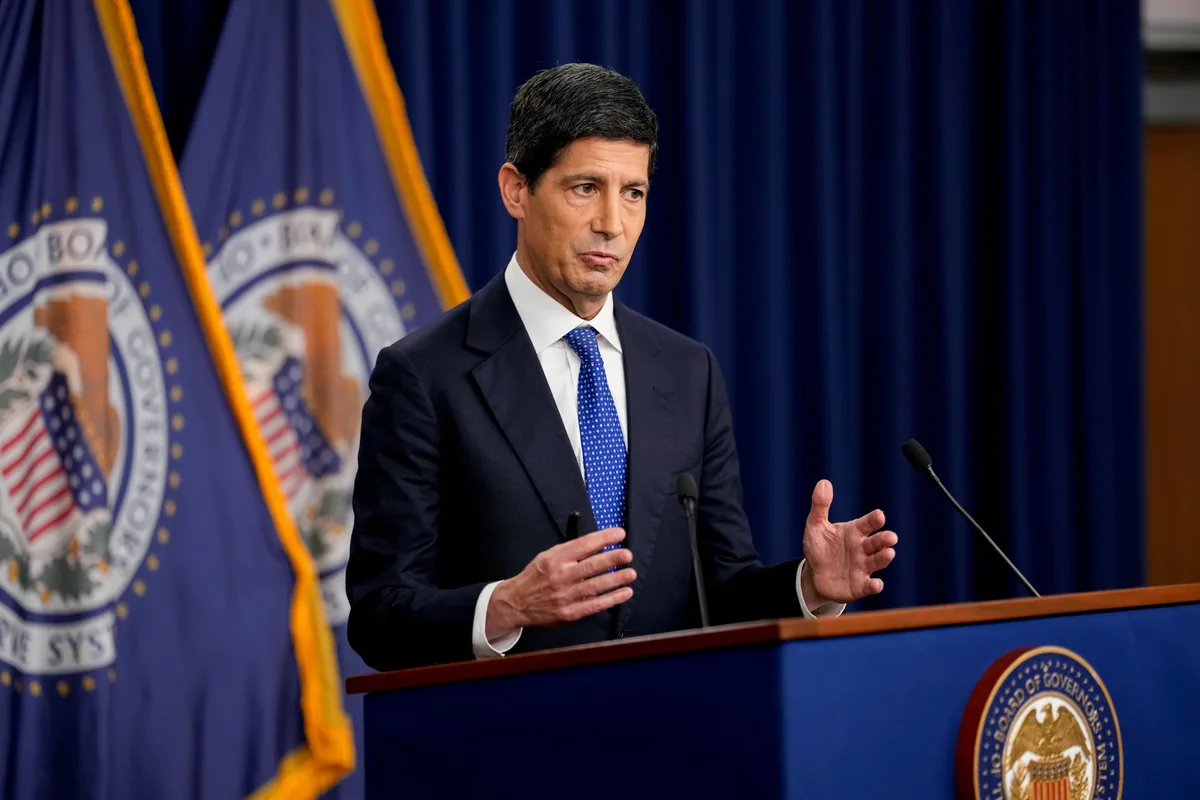
Hace dos semanas comencé una serie de columnas dedicadas a comentar cómo veo al Banco de la Reserva Federal (Fed) bajo el liderazgo de Kevin Warsh (“El Fed de Warsh y Banxico (I)”, 8 de septiembre y “El Fed de Warsh y Banxico (II)”, 15 de septiembre) y las consecuencias de esto para el Banco de México.
En mi opinión, dadas las circunstancias y prospectiva de la economía de los Estados Unidos, sobre todo vistos desde el cristal de las tasas reales, los indicadores de condiciones y estrés financiero, así como del crédito al consumo, no había duda de que el Comité de Operaciones de Mercado Abierto del Fed (FOMC) debía elevar la tasa de referencia en su decisión de política monetaria de la semana pasada.
Las dudas que había entre los principales participantes de los mercados financieros a nivel global se fundamentaban en criterios de economía política, no de política económica.
Es decir, si Warsh, así como los demás miembros del FOMC se iban a atrever a subir tasas, aún cuando el presidente de los EU, Donald Trump, ha sido muy vocal de que el Fed baje las tasas.
Afortunadamente el FOMC decidió elevar la tasa de referencia en 25 puntos base (0.25 puntos porcentuales) y en su ‘gráfico de puntos’ o ‘dot plot’ –en donde el FOMC envía señales prospectivas sobre hacia donde podría dirigirse la tasa de fed funds en los próximos dos años–, la mediana de dichas proyecciones de tasas –en donde cada punto representa la opinión de los miembros tanto votantes, como no votantes del comité, salvo Warsh, que ha dicho que se reserva el derecho de revelarlo–, se ubicó en un nivel tal que el Fed debería llevar a cabo otro aumento de 25 puntos base (pb) antes de fin de año y después instrumentaría una pausa por varios meses.
Si bien esto es lo que consideré que iba a ocurrir –en línea con la visión del economista en jefe de Barclays en EU, Marc Giannoni–, confieso que me sorprendió que la decisión de subir la tasa haya sido unánime.
En mi opinión, haber decidido subir la tasa al unísono –y en contra de los deseos del presidente de EU–, ayuda no solo a defender la autonomía del banco central estadounidense, sino también, en línea con eso, brinda un elevado grado de credibilidad de que el Fed enfocará sus baterías para que la inflación se dirija hacia el objetivo de 2.0 por ciento.
Si bien existen muchas preguntas sobre si una sola subida adicional de tasas de 25pb podrá ‘eliminar’ el ‘exceso de inflación’ (por arriba del objetivo de 2.0 por ciento), o si llevará a cabo dicho incremento en su reunión de octubre o diciembre, queda claro que “las acciones hablaron más que las palabras”.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.elfinanciero.com.mx — el contenido pertenece a El Financiero.