CoreWeave é o novo teste de estresse das neoclouds de IA
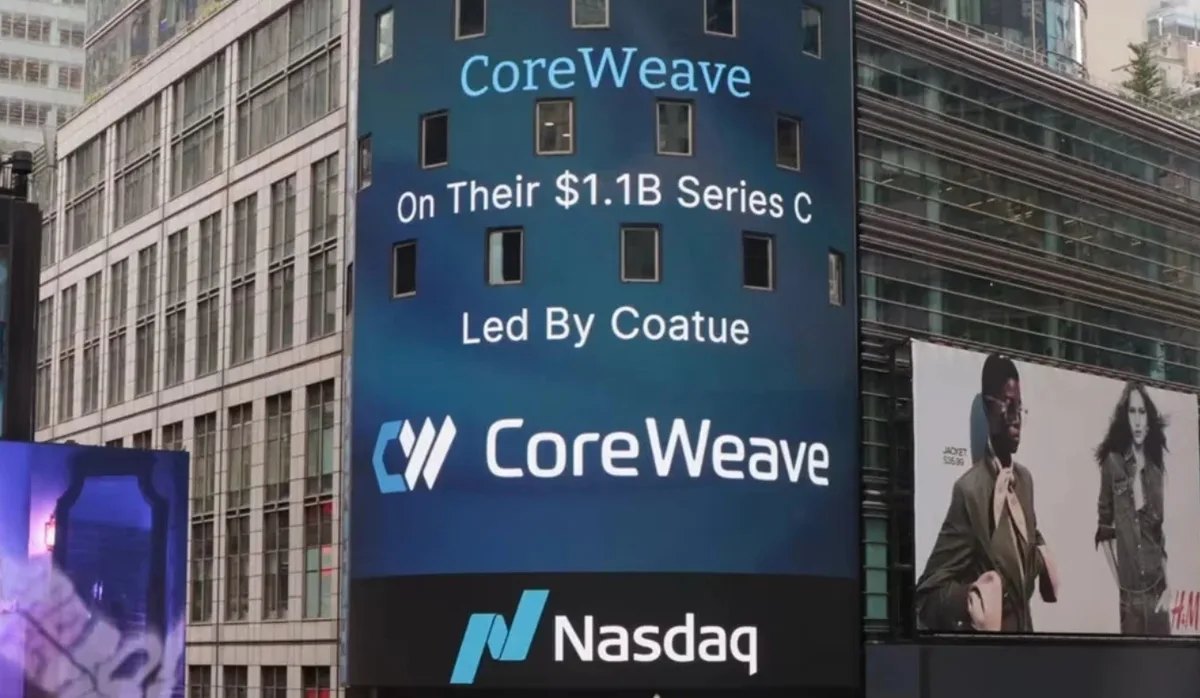
CoreWeave | Foto: divulgação Na semana passada, falamos sobre como o fracasso do IPO da australiana Firmus levantou a bandeira de dúvida sobre a corrida de financiamento para infraestruturas de IA .
Agora, temos um novo capítulo: se a Firmus mostrou o que acontece quando o mercado se recusa a comprar a premissa, a CoreWeave está mostrando o que acontece quando ele já comprou e resolve vender.
A empresa norte-americana, uma das mais badaladas e financiadas do mercado de nuvem para IA, apanhou feio na bolsa nesta semana.
As ações caíram mais de 15%, o rendimento dos títulos de 2030 saltou 500 pontos-base, para perto de 16%, e o custo de segurar a dívida contra calote foi a cerca de 1.200 pontos-base — nível de estresse severo.
Segundo a Reuters, o estopim foram os balanços trimestrais das hyperscalers, que apontaram atraso em data centers e capex crescendo mais devagar.
Mas o que os investidores olharam depois foi o balanço da própria CoreWeave : US$ 50 bilhões de dívida.
A CoreWeave é o maior nome de uma categoria que o mercado batizou de neocloud, empresas que levantam dinheiro emprestado para comprar chip, terreno e energia, montam data center e só vão ver receita quando os contratos de aluguel começarem.
Segundo o Gartner, existem cerca de cem delas, e 80% devem deixar de operar de forma independente até 2030.
Para dar uma ideia do tamanho, a CoreWeave captou volumes enormes de investimento: US$ 1,1 bilhão numa rodada liderada pela Coatue em 2024, US$ 1,5 bilhão no IPO da Nasdaq em março do ano passado, mais US$ 2 bilhões da Nvidia em janeiro.
Do lado da dívida, que é a parte que pesa, foram US$ 2,3 bilhões lastreados em GPUs já em 2023, US$ 3,5 bilhões em notas conversíveis em abril e uma busca por US$ 8,5 bilhões ancorada em contratos da Meta .
Ao fim do primeiro semestre, o total devido somava cerca de US$ 35 bilhões.
Por outro lado, a companhia nunca deu lucro: em 2025 teve receita de US$ 5,1 bilhões e prejuízo de US$ 1,2 bilhão.
A receita deve dobrar neste ano, mas o capex deve quadruplicar, para algo entre US$ 35 bilhões e US$ 39 bilhões.
“Eles claramente vão precisar de uma injeção de capital ou de um socorro.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em startups.com.br — o conteúdo pertence a Startups.com.br.