El fin del dinero barato
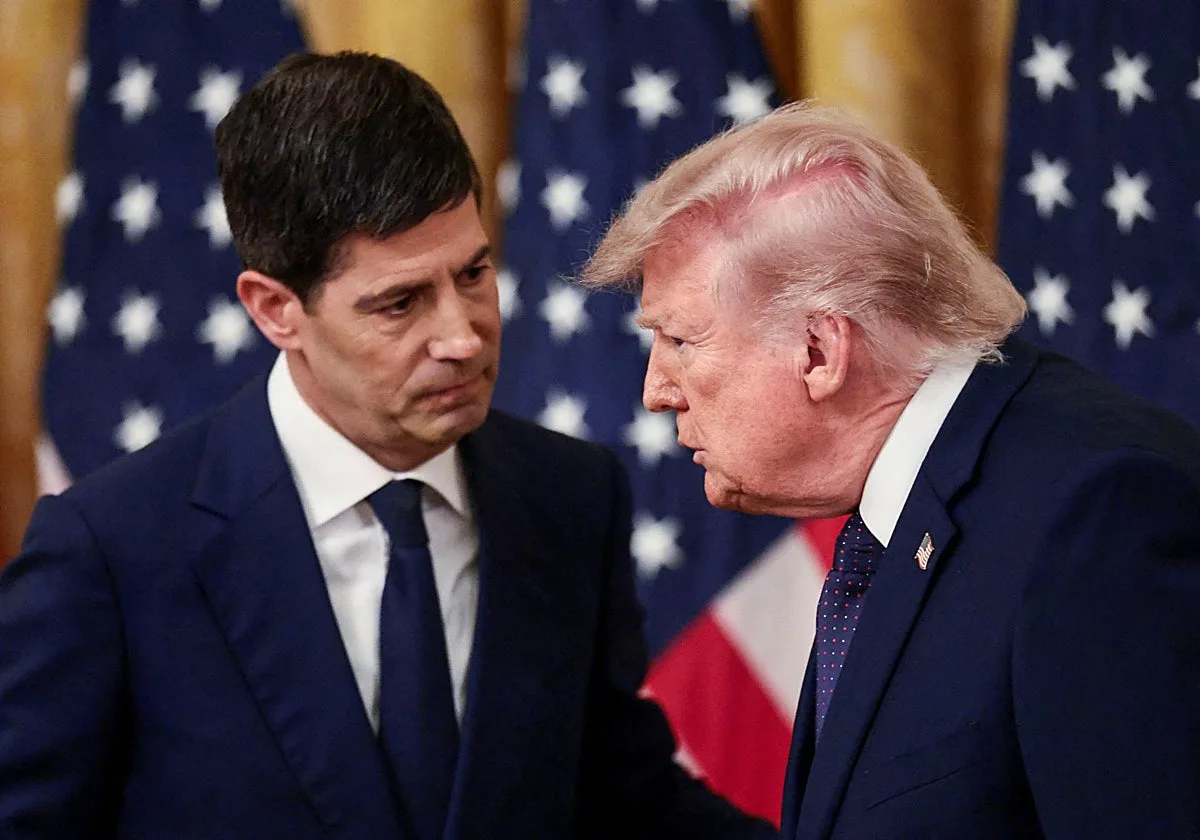
El hombre al que Trump aupó a la presidencia de la Reserva Federal para que abaratara el crédito acaba de encarecerlo.
Kevin Warsh , nominado en enero con la expectativa de que rebajaría los tipos de interés, los ha elevado por primera vez desde 2023 hasta el rango del 3,75%-4%.
Y no lo ha hecho a regañadientes ni con el comité dividido, a siete semanas de unas legislativas decisivas para Trump, sino por unanimidad: doce votos a favor, cero en contra, incluidos los de aquellos consejeros que el propio presidente designó para que remaran en la dirección contraria.Es cierto que la explicación inmediata de este giro es la inflación: el IPC estadounidense encadena 65 meses por encima del objetivo del 2% y el 'shock' energético derivado de la guerra con Irán amenaza con desanclar unas expectativas que la Fed ya no puede permitirse ignorar.
Pero sería un error reducir lo sucedido a una reacción coyuntural ante el petróleo.
La subida de Warsh no es un hecho aislado, sino la última manifestación de un fenómeno global: el Banco Central Europeo ha elevado tipos dos veces en lo que va de año, el Banco de Japón los tiene en máximos desde 1995 y el bono estadounidense a diez años llegó a superar esta semana el 5%, un umbral que no cruzaba desde hacía años.
Todo ello sucede, además, sin que ninguna de estas economías hubiese completado la reversión de las subidas de 2022 hacia los niveles casi nulos de la década anterior: la Fed detuvo sus recortes en el 3,5%, el BCE en el 2%, allí donde el ciclo precedente tocó techo.Lo que ello revela es que el dinero gratuito de 2009-2021 no era la normalidad a la que estábamos regresando, sino la anomalía de la que hemos salido.
El tipo de interés es, a la postre, el precio relativo del ahorro, y ese precio sube cuando la demanda de financiación crece más deprisa que su oferta.
Y eso es justamente lo que ocurre hoy: Estados con déficits del 6% o del 7% del PIB en plena expansión, una industria de la inteligencia artificial que absorbe billones en capital antes de haber generado la productividad que promete y un rearme militar generalizado.
Ninguno de esos factores desaparecerá con una tregua en Ormuz.Las consecuencias ya se dejan sentir: hipotecas a treinta años rozando el 7% en Estados Unidos, un euríbor en máximos desde 2024, un muro de vencimientos empresariales que habrá de refinanciarse a tipos que triplican los de 2021 y gobiernos emergentes obligados a pagar primas cada vez mayores para competir por un ahorro escaso.
Podría objetarse que los bancos centrales siempre pueden volver a bajar tipos.
Pueden, pero solo por dos vías: una recesión que hunda la demanda de crédito o una dominancia fiscal que abarate la financiación del Estado a costa de castigar con inflación a todos los demás.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC Economía.