Lo que debes saber de tu seguro de hogar para ganar en tranquilidad: ¿me pueden subir el precio de la póliza?
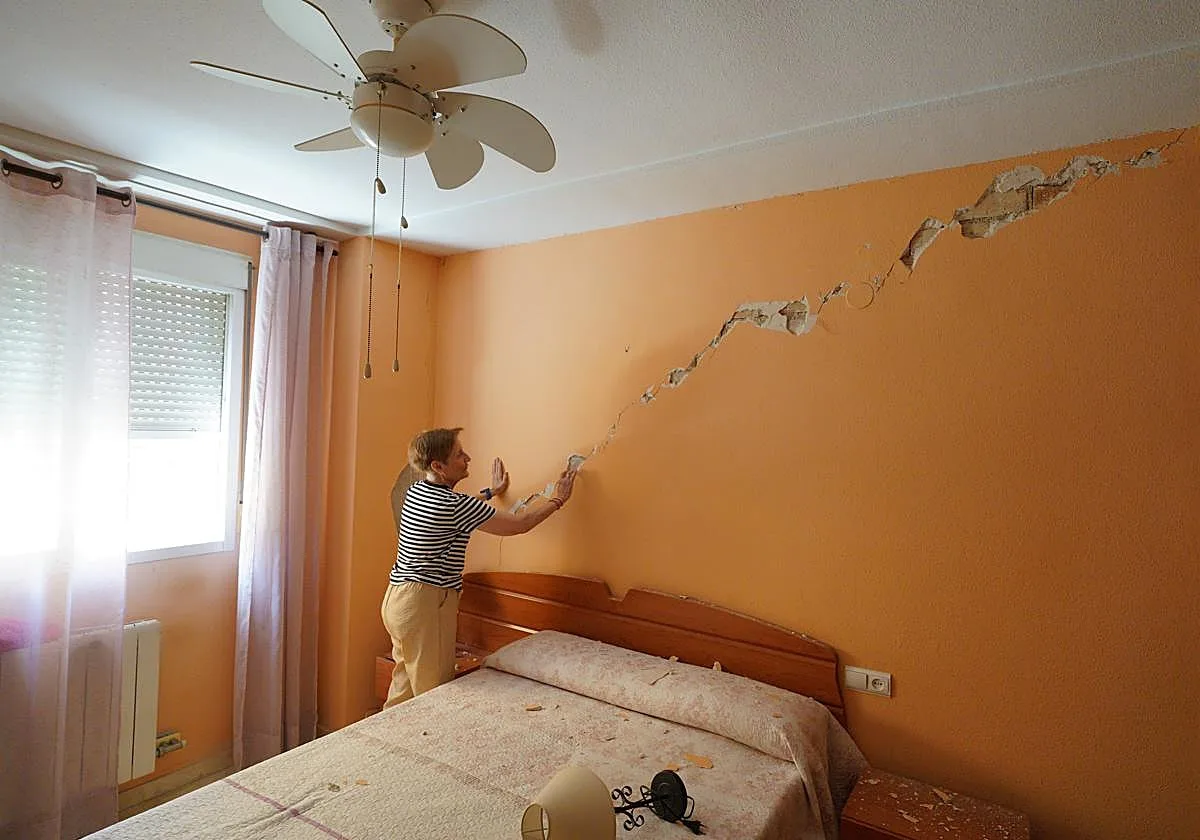
El verano en España ha estado marcada por los incendios, con una superficie quemada de casi 300.000 hectáreas, por un terremoto en Granada que, aunque no causó grandes daños, sí obligó a realizar algunas intervenciones.
A estos fenómenos se suman otros como fuertes lluvias que causan inundaciones o la exposición a otros fenómenos atmosféricos sobrevenidos.Un reciente informe de Verisk señala que la industria de los seguros debe preparase para soportar 171.000 millones de dólares de pérdidas por catástrofes asegurados, en promedio en un año determinado.
Esto supone un impacto de 19.000 millones de dólares más que el año pasado.
Otro informe de Swiss Re Institute estima las pérdidas aseguradas por catástrofes naturales en el primer semestre de 2026 en 42.000 millones de dólares.Las noticias de terremotos, riadas y diversos acontecimientos naturales provocan en los consumidores -o asegurados en este caso- dudas sobre qué deben tener sus pólizas para estar protegidos ante eventos imprevistos.Javier Martínez, portavoz del Colegio de Mediadores de Seguros de Madrid, explica que lo primero es dejarse aconsejar por un «mediador profesional y colegiado, que es el que tiene más capacidades para evaluar los riesgos y marcar capitales y coberturas».En el caso del seguro de hogar , Martínez destaca que el seguro cambiará en función del tiepo de vivienda, los metros cuadrados o el contenido de la misma. «El principal riesgo en una casa siempre es el incendio .
Cuando eso ocurre se procede a la evaluación de daños y de los capitales», destaca.La póliza puede cambiar por el contenido que hay en el interior de una vivienda, ya que no es lo mismo aquellas decoradas con muebles de bajo coste más fáciles de reponer que aquellas con muebles de diseño.
Por lo general, se cubre con 1.000 euros por metro cuadrado.
Así, una casa de 100 metros podrá estar cubierta con hasta 100.000 euros .Cuidado con los infrasegurosY aquí llega una de las primeras advertencias del experto: cuidado con los infraseguros.
Si en lugar de poner que la casa tiene 100 metros se ponen 60, en caso de algún tipo de siniestro total, «falta capital asegurado, generalmente por querer pagar menos de cuota».En la prima puede influir también si una vivienda está más expuesta a, por ejemplo, una inundación.
Pero ahí ya entra el papel de las compañías de seguros: «En función de cada compañía se puede aplicar una tasa más baja o más alta».Para Javier Martínez, el principal elemento que debe tener un seguro de hogar es que tanto el continente como el contenido estén bien tasados y evaluados .
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC Economía.