Los depósitos dan un 2% al ahorro por primera vez desde hace dos años
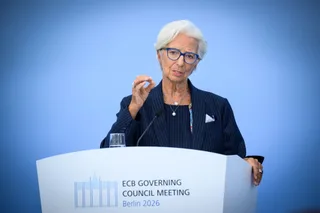
La rentabilidad de los depósitos bancarios comienza a reflejar el nuevo contexto económico marcado por las subidas de tipos de interés, como la que este jueves ha aprobado el Banco Central Europeo (BCE) al elevarlos al 2,5%.
Aunque las entidades financieras van a su propio ritmo a la hora de mejorar la retribución de este producto.
Por primera vez en más de dos años, el tipo de interés medio que ofrecen los ahorros a plazo ha vuelto a superar el 2% TAE (Tasa Anual Equivalente).
Un hito que no se veía prácticamente desde el verano de 2024, aunque por entonces el contexto era de tipos a la baja, justo al contrario que ahora.
Los intereses medios de los depósitos han alcanzado esta marca psicológica con la que los ahorradores podrán comprobar cómo los rendimientos de su dinero será algo superior que el que tenían hasta hace unos pocos meses.
En septiembre del año pasado ese interés se situaba en el entorno del 1,6%.
En ese rango se movieron los intereses de los productos bancarios a plazo durante todo el ejercicio de 2025.
Aunque el marco financiero ha cambiado por completo este año tras el inicio de la intervención militar de Estados Unidos en Irán, a finales de febrero.
La escalada de intereses, congelados durante todo 2025, ha ido en paralelo al conflicto militar entre Estados Unidos e Irán, que comenzó en febreroA medida que comenzó la guerra, los tipos de interés de los depósitos han ido avanzando hasta el 1,7% en abril, el 1,8% en mayo y prácticamente el 1,9% en el inicio del verano.
Lo ha hecho en paralelo a las subidas de tipos del BCE, tanto las esperadas -la de junio- como las materializadas -la de este jueves-, siguiendo el camino trazado al mismo tiempo por la facilidad de depósito que el banco central ofrece a las entidades financieras y en función de cómo ha ido avanzando el euríbor en este periodo.
Muy lejos de la inflación aúnEn cualquier caso, la remuneración que ofrecen los bancos por los depósitos de ahorro se encuentra muy lejos del nivel de inflación actual, que ya supera el 4,3% hasta agosto.
Es decir, aún existe una pérdida de poder adquisitivo entre el coste de la vida y el rendimiento que se obtiene por los ahorros o inversiones materializadas en estos depósitos bancarios.
Quienes, por ahora, no están notando tanto este cambio en las remuneraciones de sus ahorros son los clientes que ya tenían contratados productos bancarios.
El interés medio de las cuentas a la vista o los depósitos a corto y medio plazo se mantiene intacto con respecto a los tipos que se aplicaban hasta antes del inicio de la guerra.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC Economía.