Hipoteca fija o variable en octubre de 2026: cuál encaja si vas a firmar por primera vez
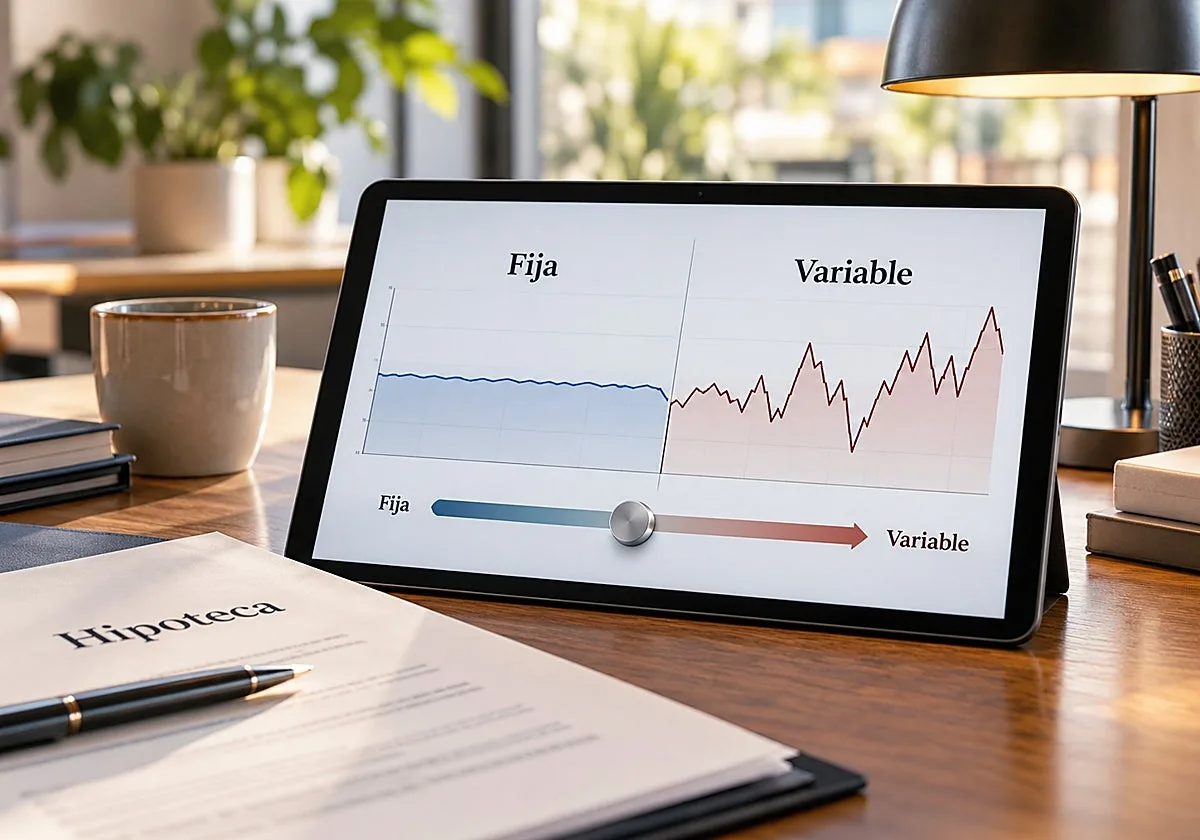
Para quien va a firmar su primera hipoteca , la fija es la fórmula que mejor sale con los números de octubre.
Sus cinco mejores ofertas cobran entre un 2,55% y un 2,85% de tipo de interés nominal (TIN), mientras que una variable, cuando acaba su tipo de salida, pagaría hoy el euríbor más medio punto: cerca de un 3,75%.Con una variable, lo que pagues después de ese tipo de salida dependerá del euríbor a 12 meses en cada revisión.
Según el Banco de España, ese índice marcó en septiembre una media del 3,247%, 1,075 puntos más que un año antes.Por ello, el tipo de salida, que es donde las variables cobran menos, pesa poco en un préstamo de 25 o 30 años .El euríbor, un punto arriba y uno abajoToma un préstamo de 200.000 euros a 30 años, un caso habitual en una primera compra.
Con la fija de Banca March, al 2,65% TIN, la cuota sale por unos 806 euros al mes: 290.134 euros en total, de los que 90.134 son intereses.La variable de Kutxabank, la de diferencial más bajo, cobra euríbor + 0,49% desde el segundo año.
Con el euríbor de septiembre redondeado al 3,25%, el tipo quedaría en un 3,74% y la cuota, en unos 925 euros al mes: 332.912 euros en total, 132.912 de ellos en intereses.Este segundo cálculo es un escenario hipotético: supone que el euríbor no se mueve durante 30 años y deja fuera el primer año al 2,07%, que abarata los 12 primeros recibos.Si el euríbor subiera un punto, hasta el 4,25%, la cuota variable pasaría a unos 1.042 euros al mes y los intereses, a 175.022 euros.
Con un punto menos, en el 2,25%, bajaría a unos 815 euros, con 93.438 euros de intereses.Incluso en el escenario a la baja, la variable queda unos 9 euros al mes por encima de la fija.
Como referencia orientativa, el euríbor tendría que caer hasta el 2,16%, algo más de un punto por debajo de su media de septiembre, para que el tramo variable igualara el 2,65% fijo.Nadie sabe si eso ocurrirá ni cuándo.
Para quien firma por primera vez, la cifra que más dice es la del escenario al alza: si 1.042 euros al mes desajustarían tu presupuesto, la estabilidad de la fija vale más que su tipo.Las cinco fijas de octubre, frente a la variableCon el euríbor de septiembre, las cinco cobran menos de lo que pagaría cualquiera de las variables de octubre una vez acabado su tipo de salida.
Las separan el plazo, lo que piden para bonificar y cómo quedaría el tipo si un día dejaras de cumplir.Si ya tienes decidido el tipo fijo , el ranking de las mejores hipotecas fijas amplía la lista a diez ofertas.Hipoteca Vamos Fija de IbercajaEl 2,55% TIN de la Hipoteca Vamos Fija de Ibercaja es el tipo fijo más bajo de esta selección, y no cambia entre los 12 primeros meses y el resto del préstamo.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC Economía.