[산업이(異)면]안방 뺏긴 K-배터리의 ‘선회’…내수 EV 중국산 40% 돌파, 살길은 ‘북미 ESS’?
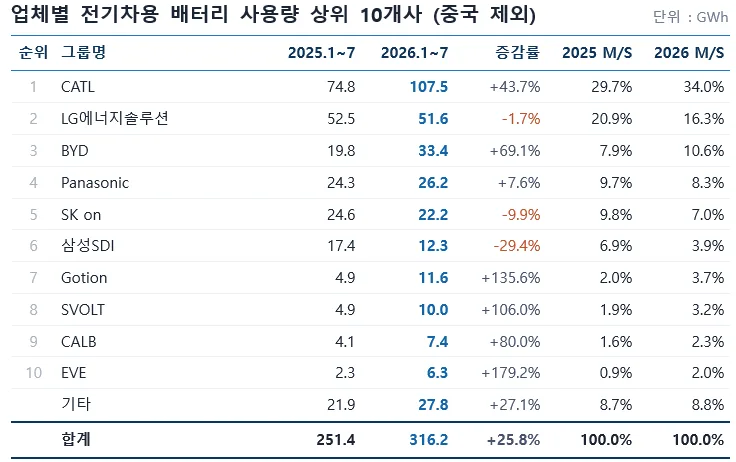
SNE 리서치의 ‘2026년 8월 Global EV and Battery Monthly Tracker’ 통계. SNE리서치 제공
국내 판매 국산 전기차 10대 중 4대가 중국산 배터리를 달고 달리면서 K-배터리의 안방이 흔들리고 있다. 수세에 몰린 국내 3사는 인공지능(AI)발 전력 수요가 폭발하는 북미 에너지저장장치(ESS) 시장으로 활로를 틀었다. 하지만 북미 ESS는 실적 방어를 위한 ‘임시 방파제’일 뿐, 보급형 전기차 배터리 시장에서의 원가 경쟁력을 확보가 국내 배터리 업체들의 진정한 시험대가 될 것이라는 전망이 나온다.
14일 한국자동차모빌리티산업협회(KAMA)의 최근 등록 통계와 완성차 제조사의 배터리 제원 분석에 따르면, 지난달 국내에서 판매된 국산 전기차 1만5794대 중 중국산 배터리를 탑재한 차량은 6590대로 집계됐다. 전체 국산 전기차 중 중국산 배터리 탑재 비중은 40.4%에 달해, 1년 전(24.1%)에 비해 16.3%포인트 상승했다.
같은 기간 국산 전기차 전체 판매량은 3541대 늘었지만, 중국산 배터리 탑재 차량이 3570대 증가하며 순증 물량을 사실상 독식했다. 반면 국산 배터리를 얹은 차량 판매는 9233대에서 9204대로 오히려 29대 줄었다.
중국산 배터리의 침투를 이끈 것은 기아의 주력 대중화 모델들이다. 기아의 준중형 전동화 스포츠유틸리티차(SUV)인 EV5는 지난달 3146대가 판매되며 출시 1년 만에 누적 판매 2만4738대를 기록했다. 여기에 목적기반차량(PBV)인 PV5 역시 월 판매량이 1744대까지 늘어났다. 두 차종 모두 중국 CATL의 배터리 셀을 탑재했다. 그동안 일부 보급형·소형 전기차 중심으로 인식되던 중국산 배터리가 SUV와 PBV 등 핵심 차급으로까지 파고든 셈이다.
K-배터리가 안방 시장을 내준 배경에는 ‘구조적 원가 격차’와 ‘라인업 공백’이 자리 잡고 있다. 중국 업체들은 소재부터 셀·팩까지 이어지는 공급망과 대규모 생산을 통해 리튬인산철(LFP) 배터리 가격 경쟁력을 높였고, 팩 기술 발전으로 LFP의 낮은 에너지 밀도라는 약점도 보완했다. 반면 국내 3사는 상대적으로 고부가 삼원계 배터리에 집중하면서 보급형 전기차용 LFP 양산 확대가 늦었다는 지적이 나온다.
글로벌 시장에서도 상황은 다르지 않다. 지난 9일 발표된 SNE리서치 통계를 보면 올해 1~7월 중국을 제외한 글로벌 전기차 배터리 시장에서 국내 3사의 합산 점유율은 27.2%로 지난해 같은 기간(37.6%)보다 10.4%포인트 하락했다. 중국을 제외한 글로벌 시장의 배터리 사용량 자체는 같은 기간 25.8% 성장해 316.2GWh(기가와트시)에 달했지만 국내 3사의 사용량은 오히려 8.9% 감소했다.
배터리 3사는 실적 반등의 승부처로 ‘북미 전력망 ESS’를 지목하고 총력전에 나섰다. 글로벌 빅테크의 AI 데이터센터 구축과 테슬라 메가팩 증설 등으로 북미 전력 인프라 수요가 폭발하자, 전기차 수요 둔화로 생긴 유휴 생산능력을 ESS용으로 전환하거나 ESS 생산 비중을 높여 가동률과 수익성을 방어하는 전략이다.
LG에너지솔루션은 미국 미시간 홀랜드와 랜싱을 포함해 북미 내 ESS 생산 거점을 총 5곳으로 확대하고 누적 수주 잔고 140GWh 이상을 확보했다. 삼성SDI 역시 미국 인디애나 스타플러스에너지 공장 등을 거점으로 북미 ESS 생산능력을 지난해 7GWh에서 올해 20GWh, 2028년 72GWh까지 10배 늘릴 방침이다. SK온 또한 북미 대형 프로젝트 연속 수주에 이어 이달 공고 예정인 약 1조원 규모의 국내 제3차 ESS 중앙계약시장 입찰을 정조준하고 있다.
북미 ESS는 단기적으로 국내 3사의 실적을 떠받칠 구원투수가 될 수 있을 것으로 보인다. 중국산 배터리에 대한 미국의 관세·공급망 규제와 현지 생산 기반은 국내 3사에게는 기회 요인이다. 다만 ESS 역시 LFP 중심의 가격 경쟁이 불가피한 만큼 중국 업체와의 원가 격차를 좁히는 것이 관건이다. 한 업계 관계자는 “북미 ESS가 전기차 캐즘(수요 정체) 국면에서 실적을 떠받치는 방파제가 되겠지만, 미국 정부의 정책 변수와 테슬라의 ESS용 배터리 공급망 내재화 및 자체 생산 확대는 리스크 요인”이라고 짚기도 했다. 국내 3사가 ESS에서 시간을 버는 동시에 보급형 전기차용 LFP 경쟁력을 얼마나 빠르게 확보하느냐가 ‘안방 재탈환’의 분수령이 될 전망이다.
이 요약은 매체의 공개 피드에서 5News가 수집한 것입니다. 전체 맥락을 포함한 전체 기사는 www.khan.co.kr에 있습니다 — 콘텐츠 저작권은 Kyunghyang Shinmun에 있습니다.