28세부터 벌어 쓰고 61세부터 다시 적자…‘흑자 인생’ 33년뿐
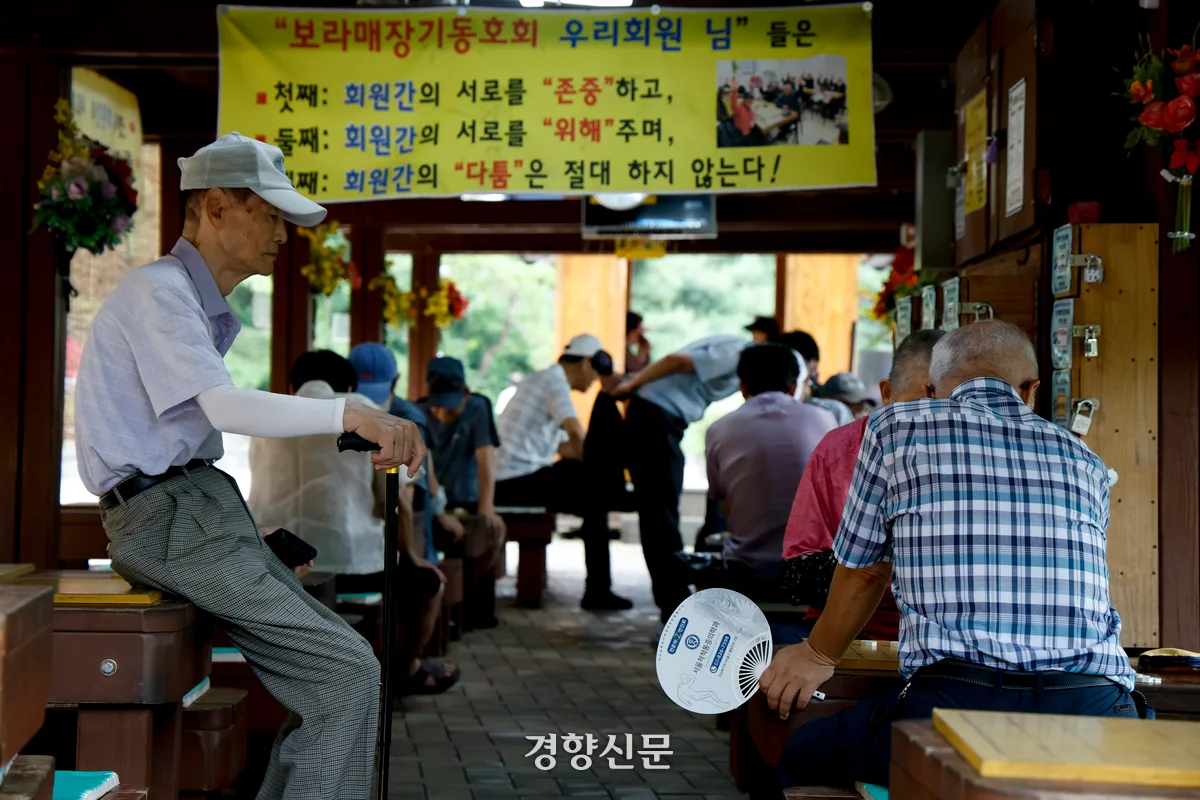
서울 낮 최고 기온이 33도로 폭염이 이어지고 있는 28일 서울 동작구 보라매공원에서 노인들이 그늘에 모여 장기를 두고 있다. 2026.07.28 문재원 기자
한국인은 평균 28세부터 노동소득이 소비를 웃도는 ‘생애주기 흑자’에 들어섰다가 61세부터 다시 적자로 돌아서는 것으로 나타났다. 고령화와 노년층 소비 증가가 맞물리면서 노년층의 생애주기 적자 규모는 처음으로 유년층을 넘어섰다.
국가데이터처가 17일 발표한 ‘2024년 국민이전계정’을 보면 1인당 생애주기 적자는 16세에 4604만원으로 가장 컸다. 교육비 지출 등이 집중되는 반면 노동소득은 거의 없기 때문이다. 이후 노동소득이 늘면서 28세부터 소비보다 소득이 많은 흑자로 전환해 60세까지 이어졌다.
국민이전계정은 연령별 소비와 노동소득을 비교해 세대 간 경제적 자원이 어떻게 이동하는지를 보여주는 통계다. 소비가 노동소득보다 많으면 생애주기 적자, 노동소득이 더 많으면 흑자로 본다.
흑자 규모는 45세에 1932만원으로 가장 컸다. 이때 1인당 노동소득도 4651만원으로 정점을 찍었다. 이후 노동소득이 줄면서 61세부터 다시 소비가 소득을 웃돌았고, 고령층으로 갈수록 의료비 지출 등이 늘어나면서 적자 규모가 커졌다. 생애주기에 따라 ‘적자→흑자→적자’의 3단계 구조가 나타난 셈이다.
특히 흑자에 진입하는 연령은 2010년 이후 대체로 27~28세 수준을 유지했지만, 다시 적자로 돌아서는 시점은 2010년 56세에서 지난해 61세로 늦춰졌다. 은퇴 연령이 높아지고 고령층의 경제활동이 늘면서 노동소득으로 소비를 충당하는 기간이 길어진 영향으로 풀이된다.
반면 노년층의 전체 적자 규모는 빠르게 불어났다. 지난해 65세 이상 노년층의 생애주기 적자는 188조9000억원으로 전년보다 5.3% 늘어 14세 이하 유년층의 적자(186조2000억원)를 처음으로 넘어섰다. 노년층 인구가 늘어난 데다 소비 증가세도 다른 연령층보다 가팔랐기 때문이다.
연령대별 적자는 세대 간 소득 이전을 통해 메워졌다. 지난해 15~64세 노동연령층에서 344조9000억원이 순유출돼 유년층에 185조9000억원, 노년층에 148조3000억원이 이전됐다.
세금과 연금 등 공공이전을 통해서는 노동연령층에서 216조3000억원이 순유출됐고, 노년층에는 123조원, 유년층에는 93조3000억원이 순유입됐다. 상속·증여 등 민간 이전도 노동 연령층에서 128조6000억원 순유출이 발생했고, 유년층과 노년층은 각각 92조6000억원, 25조3000억원 순유입됐다
전체 생애주기 적자 규모는 220조1000억원으로 전년보다 7조3000억원(3.2%) 줄었다. 생애주기 적자가 감소한 것은 2020년 이후 처음이다. 지난해 노동소득이 4.6% 늘어난 데 비해 소비 증가율은 3.4%에 그치면서 전체 적자 폭이 축소됐다.
이 요약은 매체의 공개 피드에서 5News가 수집한 것입니다. 전체 맥락을 포함한 전체 기사는 www.khan.co.kr에 있습니다 — 콘텐츠 저작권은 Kyunghyang Shinmun에 있습니다.