Colgar los tenis
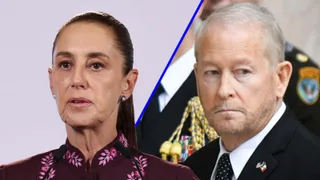
Un encuentro entre Beto “El Boticario” y el Tío Gamboín probablemente solo tendría lugar en la imaginación, pero en ocasiones podría ocurrir espontáneamente en la Quinta Avenida de Nueva York.
La imagen sirve para imaginar a dos amigos que tomaron decisiones arriesgadas con su calzado para sobrevivir una gira de trabajo con inversionistas, especialmente porque hace unos días me hizo recordar una lección indispensable de estos viajes: los zapatos se estrenan en casa, nunca a mitad del recorrido.
Pocas veces se puede contrastar, con ese nivel de intensidad, la visión propia de México con la de quienes deciden cuánto capital asignarle a sus instrumentos de deuda, especialmente en conversaciones que obligan a justificar cada argumento.
Además, nuestro recorrido de finales de septiembre por la Costa Este de Estados Unidos arrojó conversaciones distintas a las que esperábamos.
El viaje se definió tras la resolución de dos decisiones.
Días después de que la Reserva Federal subió el objetivo de su tasa de referencia, el Banco de México mantuvo el objetivo de su propia tasa constante, pero modificó su guía futura y se desacopló explícitamente de la Fed.
Semanas antes, la pregunta era cuántas alzas de la Fed podía aguantar el banco central mexicano, pero en la Costa Este fue otra: por qué se desacopló y qué tendría que pasar para que esa postura cambie.
La guía nombra tres factores: traspaso cambiario, holgura en la actividad y anclaje de expectativas.
A pesar de que la lista es neutral; la lectura que hace la Junta de cada uno es más holgada.
Anticipo que la tasa permanezca en 6.50% el resto del año y hacia el siguiente, con el riesgo sesgado hacia un recorte si la Fed suaviza su comunicación en diciembre.
El mercado está del otro lado: la TIIE a dos años descuenta cerca de 200 puntos base de alzas, más por inercia de las tasas globales que por una historia de Banxico.
Por eso el pivote será la brecha del producto.
En Finamex estimamos un crecimiento potencial de 1.8%; mientras que el implícito en la holgura que describe el banco central está por arriba de 2%.
Con nuestro número, es probable que la brecha se cierre hacia la segunda mitad del próximo año, y la aritmética lo respalda: basta con que la inversión deje de restar, no que se recupere, para acercar el crecimiento a 2%.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.elfinanciero.com.mx — el contenido pertenece a El Financiero.