¿Estamos frente a un nuevo ciclo restrictivo?
La Reserva Federal sostuvo una de las reuniones de política monetaria más complejas en su historia reciente, y decidió por unanimidad subir la tasa de fondos federales en 25 puntos base a un rango de 3.75 a 4 por ciento.
Los datos recientes no han mostrado un claro progreso desinflacionario, y con un entorno geopolítico que volvió a recrudecerse, generaron, antes de la decisión, una volatilidad considerable entre analistas e inversionistas, alimentada en parte, por el nuevo marco de actuación de Warsh.
Él ha sido enfático con un compromiso irrestricto de regresar la inflación al 2 por ciento.
Sin embargo, en las dos reuniones previas había dejado la tasa sin cambios, y eliminó buena parte de la guía prospectiva que servía de brújula al mercado.
El comunicado considerado como restrictivo, expresa un compromiso más firme e inmediato con el control de la inflación e inclusive la Fed eliminó la referencia a los choques de oferta, que sugería presiones temporales, y ahora presenta la inflación como un problema que exige respuesta.
Al señalar que el alza apoyará un regreso más oportuno al objetivo de 2 por ciento, introduce una mayor sensación de urgencia.
La decisión vino acompañada de una gráfica de puntos ( dot plot ) que incorpora tasas más altas hacia adelante, donde el mercado comienza a dilucidar si estamos frente a un ciclo restrictivo o de un ajuste puntual, en particular porque el escenario macroeconómico reconoce una actividad económica más sólida, una posición cercana al pleno empleo y una inflación más persistente, tres condiciones que, combinadas, justifican mantener las tasas elevadas por más tiempo.
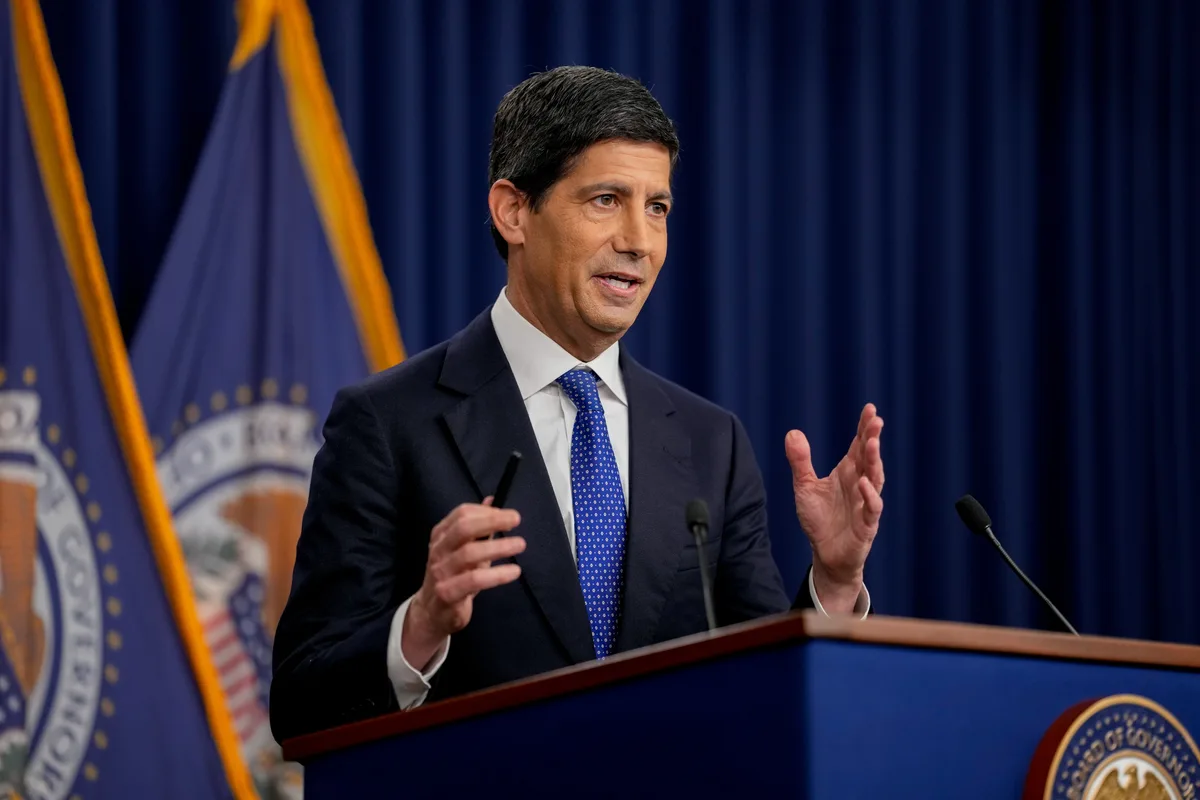
De la conferencia de prensa de Kevin Warsh destacan varios mensajes.
El primero es que el rumbo de la política monetaria lo determinará la tendencia de los precios hacia el objetivo, y la rapidez con la que esa tendencia converja, restando importancia a los datos puntuales.
El segundo es que reconoció que sería difícil calificar las condiciones financieras actuales como francamente restrictivas, y prefirió describir el movimiento como el retiro de una dosis de acomodo monetario, una distinción que deja abierta la puerta a que la Fed considere necesario ir más lejos.
Aunque reconoce que el banco central no puede incidir en los precios específicos de un producto, como en el caso del petróleo, sí le corresponde evitar que ese choque contamine el resto de los precios con efectos de segundo orden, lo que explica por qué el comunicado ya no distingue con tanta claridad entre inflación de oferta y de demanda.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.elfinanciero.com.mx — el contenido pertenece a El Financiero.