Petrobras ou PRIO? BofA vê duas teses diferentes para surfar o petróleo
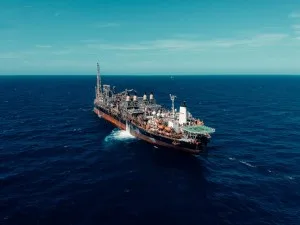
O Bank of America (BofA) reforçou sua visão positiva para as duas principais teses do setor de petróleo na Bolsa brasileira, mas por motivos diferentes.
A aposta em Petrobras ( PETR3 ; PETR4 ) está cada vez mais apoiada na qualidade dos ativos do pré-sal e em uma possível reprecificação dos múltiplos, a recomendação para PRIO ( PRIO3 ) se concentra na capacidade de gerar caixa e distribuir recursos aos acionistas nos próximos anos.
A instituição reiterou recomendação de compra para ambas as empresas e elevou seus preços-alvo.
Para Petrobras, o preço-alvo passou de R$ 55 para R$ 70 por ação, enquanto para PRIO o novo alvo é de R$ 74, ante R$ 71 anteriormente.
Petrobras: mercado subestima o pré-sal? A principal mensagem dos analistas sobre Petrobras é que o mercado continua subestimando os ganhos estruturais dos campos do pré-sal.
Segundo o banco, os investidores tendem a tratar os ativos do pré-sal de forma semelhante aos campos convencionais do pós-sal, ignorando características geológicas que permitem recuperação maior do petróleo, produção mais elevada por poço, platôs de produção mais longos e declínio mais lento da produção.
O BofA argumenta que os reservatórios do pré-sal possuem óleo mais leve, reservatórios gigantescos e elevada permeabilidade horizontal, fatores que favorecem produtividade superior e ajudam a explicar por que campos como Búzios, Tupi e Mero continuam surpreendendo.
Com isso, o banco elevou suas projeções de produção para 2,94 milhões de barris por dia em 2027 e 3,08 milhões de barris por dia em 2028.
Os números ficam acima das metas do próprio plano de negócios da Petrobras, que trabalha com cerca de 2,6 milhões e 2,7 milhões de barris por dia, respectivamente.
Leia também Juros disparam pelo mundo: o que investidor deve fazer agora? Rendimento dos títulos americanos volta a subir após dado de inflação e reacende o temor de escalada; veja os riscos para os ativos brasileiros e como montar a carteira A consequência dessa visão é uma expectativa de crescimento superior à observada entre as grandes petroleiras globais.
O BofA projeta expansão média anual da produção da Petrobras de 6,7% entre 2026 e 2028, acima de Exxon (5,7%), Galp (5,1%), Shell (4,8%), TotalEnergies (4,4%) e Chevron (2,3%).
Além da expansão operacional, o banco continua vendo Petrobras negociando com desconto relevante em relação aos pares internacionais.
Segundo seus cálculos, a companhia negocia a aproximadamente 3,5 vezes EV/Ebitda (valor da empresa/lucro antes de juros, impostos, depreciações e amortizações) projetado para os próximos 12 meses, o que representa desconto de cerca de 55% frente a Exxon e Chevron, 18% em relação às europeias e 29% na comparação com asiáticas.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.infomoney.com.br — o conteúdo pertence a InfoMoney.