LC 236/2026: normas gerais ou rito nacional para tribunais fiscais dos estados?
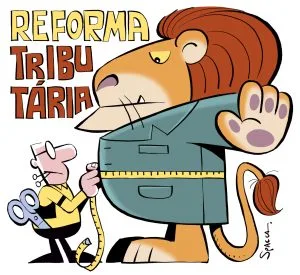
A partir de 4 de setembro de 2028, um Conselho de Contribuintes estadual terá de suspender seus prazos entre 20 de dezembro e 20 de janeiro, contá-los em dias úteis, divulgar pauta com dez dias de antecedência e deixar de admitir recurso hierárquico ao secretário de Estado da Fazenda contra decisão definitiva favorável ao sujeito passivo.
Nada disso foi decidido pela Assembleia Legislativa do estado.
Spacca … Foi o Congresso que fez essas escolhas.
A Lei Complementar nº 236, de 4 de setembro de 2026, inseriu no Código Tributário Nacional um capítulo sobre processo administrativo fiscal (artigos 208-A a 208-J) e deu aos entes dois anos para adaptar suas leis.
Se não o fizerem, as regras nacionais incidirão até que sobrevenha legislação específica (artigo 211-B).
O artigo 208-A abre o capítulo dizendo que ele “estabelece normas gerais”.
A qualificação pretende enquadrar a matéria no artigo 146, III, da Constituição.
Mas uma regra não ganha natureza de norma geral apenas porque o legislador assim a denominou.
Do mesmo modo, matéria estranha à reserva de lei complementar não adquire hierarquia material de lei complementar só por ter sido aprovada por maioria absoluta, como o Supremo Tribunal Federal assentou ao tratar da isenção da Cofins revogada por lei ordinária [1] .
A pergunta que importa é outra: o que a União escreveu no CTN é diretriz ou é rito? Sustento que, em parte decisiva, é rito, e que essa parte é inconstitucional.
Limite das normas gerais Começo pelo conceito de norma geral.
A formulação de referência é a de Diogo de Figueiredo Moreira Neto, elaborada em 1988, ano da Constituição.
O autor fixou que as normas gerais “estabelecem princípios, diretrizes, linhas mestras”, “não podem entrar em pormenores ou detalhes nem, muito menos, esgotar o assunto legislado” e têm por fim “a uniformização do essencial sem cercear o acidental, peculiar das unidades federadas” [2] .
Tércio Sampaio Ferraz Júnior acrescentou o critério finalístico: é matéria de norma geral a que “extravase o interesse circunscrito de uma unidade” e cuja particularização “engendraria conflitos ou dificuldades no intercâmbio nacional” [3] .
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.