Calculadora da Charão ajuda a proteger lucro e margem na Reforma Tributária
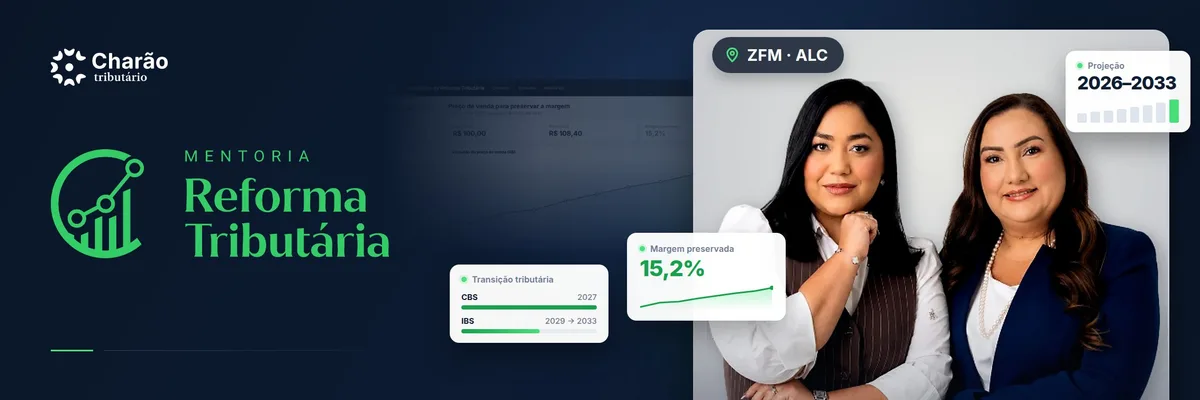
Calculadora desenvolvida pela Charão mostra como proteger lucro e margem na Reforma Tributária Divulgação A Reforma Tributária não vai alterar apenas os impostos pagos pelas empresas.
Durante o período de transição, a mudança gradual entre os tributos atuais e o novo modelo poderá exigir que empresários revisitem seus preços de venda ano após ano para preservar margem e resultado.
Pensando nesse desafio, a Charão Tributário desenvolveu uma calculadora de transição da Reforma Tributária, criada para demonstrar, com dados reais da empresa, como preço, tributação, custos e margens poderão se comportar até 2033.
A ferramenta parte do cenário atual de 2026 e projeta os sete anos seguintes da transição.
Em 2027, a CBS passa a substituir PIS e Cofins.
Já entre 2029 e 2032 ocorre a substituição gradual do ICMS e do ISS pelo IBS, até a vigência integral do novo modelo em 2033.
Quanto seu produto deverá custar em cada ano? Esse é um dos principais questionamentos que a calculadora desenvolvida pela Charão busca responder.
À medida que os percentuais dos tributos mudam durante a transição, manter o mesmo preço simplesmente porque ele funcionava no ano anterior pode gerar distorções na rentabilidade.
A ferramenta permite visualizar o preço de venda da empresa em 2026 como cenário-base e acompanhar as projeções para 2027, 2028, 2029, 2030, 2031, 2032 e 2033.
Mais do que mostrar a mudança dos tributos, a calculadora demonstra o efeito dessa transição no negócio.
O empresário consegue analisar como ficam os custos relacionados à venda, a tributação da operação, a margem percentual e a margem em valor absoluto.
A ferramenta também projeta qual deverá ser o preço de venda necessário para preservar determinado resultado, considerando a receita líquida da operação.
Precificação passa a fazer parte da estratégia tributária Para a Charão, um dos principais pontos de atenção da Reforma Tributária é analisar a carga tributária sem relacioná-la à formação do preço e à margem.
Uma empresa pode manter o faturamento e, ainda assim, perder resultado se não recalcular corretamente os impactos das mudanças sobre suas operações.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em g1.globo.com — o conteúdo pertence a G1 Amazonas.