En el Presupuesto 2027, el Gobierno ofrece beneficios impositivos a las empresas privadas que gestionarán las rutas nacionales
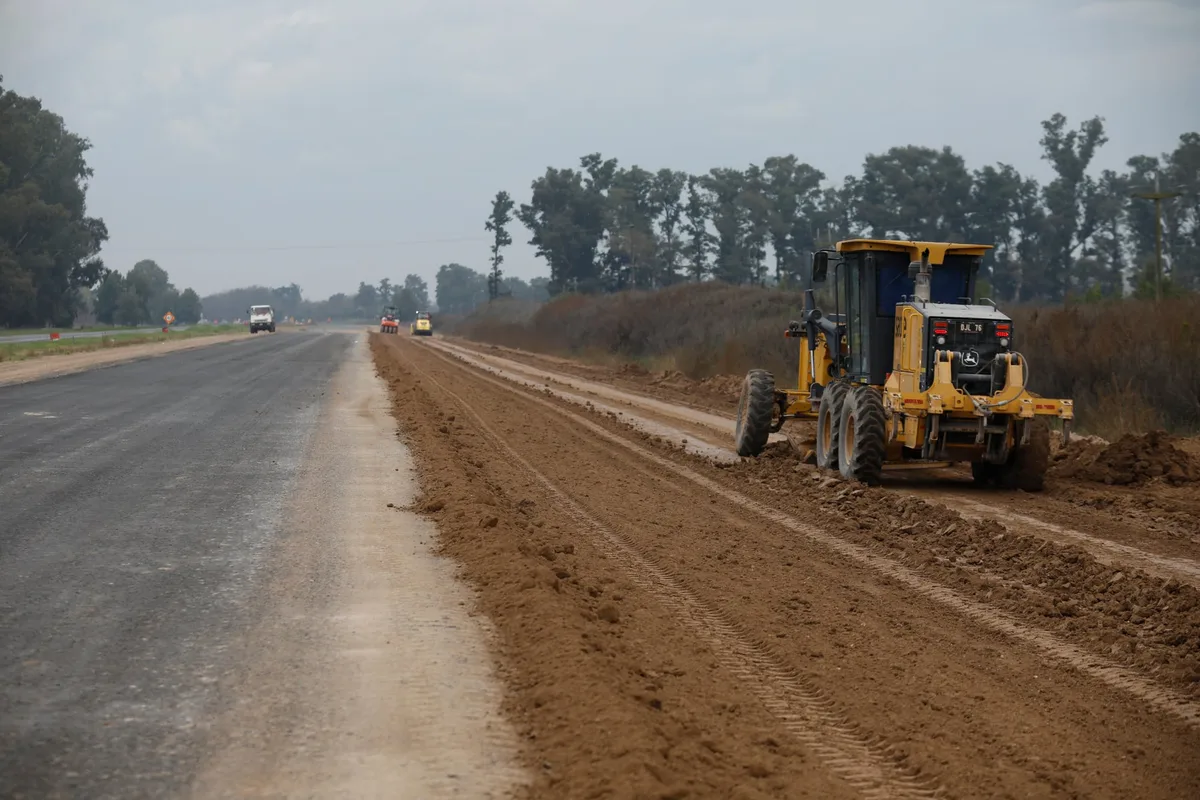
El Gobierno incorporó al proyecto de Presupuesto 2027 un amplio esquema de reducción de impuestos para atraer inversiones privadas destinadas a construir o ampliar rutas nacionales .
El paquete contempla amortización acelerada , devolución anticipada del IVA y la posibilidad de utilizar la totalidad del impuesto al cheque como pago a cuenta de otras obligaciones.
La propuesta busca trasladar al sector privado una mayor participación en el financiamiento de la infraestructura vial y darle forma legal al anuncio realizado por el ministro de Economía, Luis Caputo , quien había anticipado un régimen de “cero impuestos” para las nuevas obras.
Aunque no establece una exención general de todos los tributos, el esquema reduce algunos de los principales costos impositivos asociados con las inversiones.
Además, busca convertir los beneficios en permanentes: el artículo 72 dispone su incorporación a la Ley Complementaria Permanente de Presupuesto, por lo que su vigencia no quedaría limitada a 2027.
El régimen alcanzará a los titulares de contratos de concesión de obra pública correspondientes a licitaciones celebradas después de la publicación de la eventual ley.
También podrá aplicarse a inversiones destinadas a ampliar obras comprendidas en concesiones de rutas nacionales ya existentes.
El primero de los beneficios consiste en una amortización acelerada para el cálculo del Impuesto a las Ganancias .
Los bienes muebles nuevos afectados a una concesión vial —con excepción de los automóviles— podrán amortizarse como mínimo en dos cuotas anuales, iguales y consecutivas.
En el caso de las obras de infraestructura, el plazo de vida útil utilizado para determinar la amortización podrá reducirse a la mitad.
Los concesionarios también tendrán acceso a un mecanismo de reintegro o certificado de crédito fiscal por el IVA incluido en las compras, importaciones y contrataciones necesarias para ejecutar las obras.
A eso se suma la posibilidad de utilizar el 100% del impuesto a los débitos y créditos bancarios efectivamente pagado como crédito contra Ganancias, IVA y contribuciones patronales destinadas al sistema previsional.
El eventual remanente no podrá emplearse para cancelar otros impuestos, solicitarse como devolución ni transferirse a terceros.
ARCA deberá reglamentar el mecanismo.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.lanacion.com.ar — el contenido pertenece a La Nación Economía.