Robo de CUIT: qué le pasa a una empresa ante ARCA cuando le cargan compras que nunca hizo y qué hacer
El uso de la CUIT de una sociedad por parte de terceros que compran sin autorización se está volviendo un problema para empresas y contadores.
Las compras quedan informadas a nombre de la empresa en los registros de ARCA, aunque no haya participado de ellas, y si el proveedor figura entre los contribuyentes no confiables del organismo, el Fisco puede cuestionar el crédito fiscal y el gasto que se computaron.
Entonces la sociedad debe explicar operaciones que nunca hizo .
Cuando un proveedor informa una factura con la CUIT de un cliente, la operación queda registrada a nombre del cliente en la sección “Mis Comprobantes”, en Recibidos, del portal con clave fiscal.
ARCA mantiene además una base pública de contribuyentes no confiables , conocida como Base APOC, que permite verificar si un proveedor figura como sospechoso, y usa una herramienta llamada POTAPOC, sigla de Potenciales Usinas de Facturas Apócrifas, que analiza grandes volúmenes de datos para detectar posibles emisores de facturas falsas .
Del lado del comprador, la Ley 11.683 obliga a constatar que las facturas recibidas estén autorizadas por el organismo.
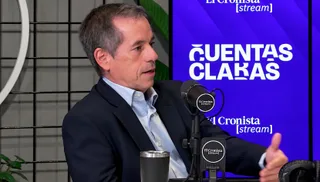
El tema viene a la luz luego de que el contador Mariano Ghirardotti, socio de Ghirardotti & Ghirardotti, describiera en un tuit cómo suelen darse fiscalizaciones por compras que la una empresa jamás registró y realizadas por gente que utilizó el cuit de la sociedad para sus compras particulares.
Según explicó en una entrevista con El Cronista , el robo o uso indebido de la CUIT es un delito que “esta pasando mucho” y se está generalizando.
Su hipótesis es que el aumento de estos casos puede suceder porque la “economía informal no quiere quedar registrada en sus compras y por eso recurre a CUIT de terceros”.
Dos problemas distintos Según Ghirardotti, hoy conviven dos situaciones: por un lado está la compra a un proveedor apócrifo, es decir, uno que emite facturas sin operaciones reales detrás .
Una factura apócrifa documenta operaciones inexistentes o infladas y permite generar créditos fiscales ficticios.
Por otro, están las compras hechas por terceros mediante sustitución de identidad , que usan sin autorización la CUIT de una persona o sociedad para adjudicarle consumos que no hizo.
Así, en el segundo caso, la empresa no compró facturas para pagar menos impuestos, sino que son otros los que compraron y el Fisco se las adjudica.
Según detalló Ghirardotti, el riesgo no es sólo impositivo, también, y dependiendo del tipo de producto o servicio adquirido, si hubiera algo ilegal, como componentes de explosivos u otras sustancias prohibidas, el contribuyente podría quedar vinculado directamente a ese acto ilícito .
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.cronista.com — el contenido pertenece a El Cronista.