Diputados busca destrabar el debate sobre endeudamiento familiar, pero hay una tasa que divide las aguas
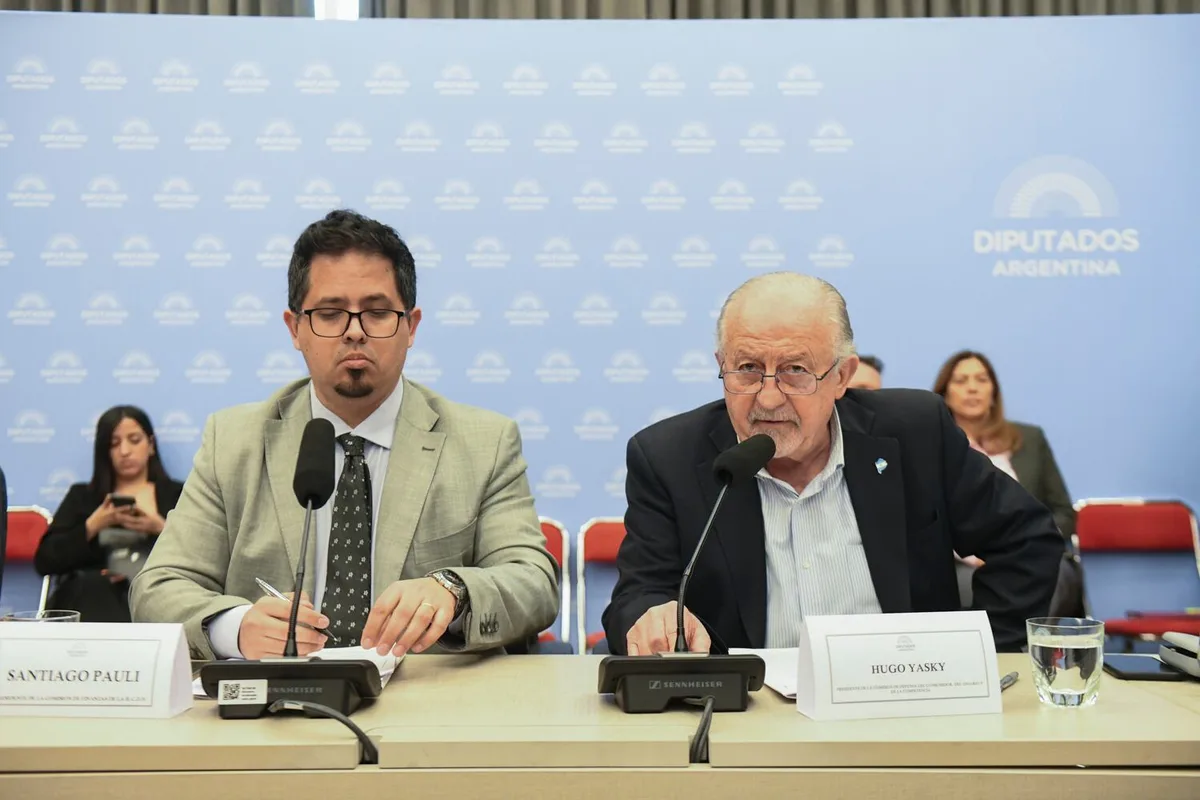
La Cámara de Diputados avanza esta semana en uno de los debates más sensibles del año legislativo: cómo frenar el sobreendeudamiento de las familias argentinas, un fenómeno que ya alcanza a unos seis millones de personas en situación de mora.
El plenario de Finanzas y Defensa del Consumidor, del Usuario y la Competencia recibió en las últimas semanas a especialistas, cámaras de comercio y organizaciones de endeudados, en el marco de un cronograma que prevé la firma del dictamen el martes 29 de septiembre.
Luego de la reunión que se llevó a cabo ayer, se consensuó volver a reunirse mañana para dar las puntadas finales al asunto, informaron a El Cronista fuentes parlamentarias.
Tras varias rondas de discusión, los bloques opositores quedaron a un paso de consensuar una única iniciativa.
Según pudo reconstruirse, el proyecto en el que confluirían Unión por la Patria, Provincias Unidas, el Frente de Izquierda y la Coalición Cívica consiste en una ley de emergencia por 180 días, prorrogable por un período igual, que combina varios ejes: un tope a la tasa de interés nominal que cobran tarjetas y billeteras virtuales; límites a los gastos y a las comisiones asociadas; y planes de refinanciación de hasta 36 meses, escalonados según el monto adeudado.
Un punto no menor es la eliminación del 100% de los intereses punitorios, respetando el capital y los intereses compensatorios ya devengados.
También se contempla dar competencia a Defensa del Consumidor para exigir la apertura de los algoritmos de scoring que usan las billeteras a la hora de fijar tasas diferenciales según el perfil del cliente, con el objetivo de transparentar esas prácticas.
El armado del texto único no fue sencillo puertas adentro de Unión por la Patria, que debió compatibilizar más de 15 propuestas propias antes de someterlo al resto de los bloques.
Lo que sigue sin cerrarse es el valor exacto de la tasa de referencia sobre la que se calcularán los topes —vinculada a la TAMAR, la tasa mayorista que publica el Banco Central —, con el adicional de 25 puntos como uno de los números que circulan y que genera resistencia entre bancos, fintechs y cadenas comerciales con tarjetas propias, que argumentan que ese margen es el que les permite cubrir el costo de fondeo.
La magnitud del problema explica la urgencia: el ratio de morosidad se disparó desde fines de 2024 y hoy el 12,8% de los créditos bancarios y el 25% de los otorgados por billeteras y fintechs están en mora.
Entre febrero de 2024 y julio de 2026 la cantidad de créditos otorgados creció un 8%, mientras que la cantidad de personas endeudadas en mora se multiplicó casi al doble, de 3,3 a 6 millones.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.cronista.com — el contenido pertenece a El Cronista.