El mito de la deuda que desaparece: la trampa de “borrar la app” y la letra chica de las fintech
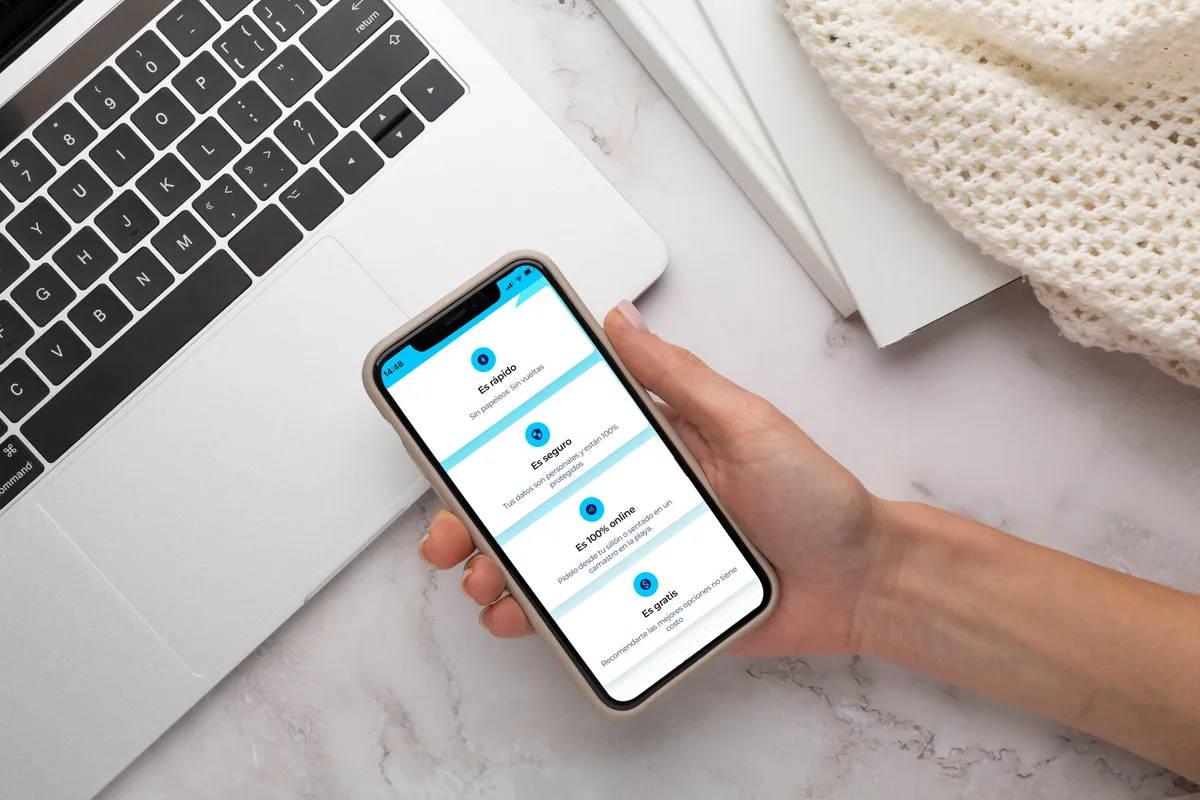
Los ciudadanos que solicitaron un crédito mediante plataformas digitales y hayan escuchado hablar del mito de que la deuda desaparece deben tener a mano toda la información pertinente para saber en qué consiste la trampa de “borrar la app” y la letra chica de las fintech sobre los contratos digitales en este tipo de créditos.
En primer lugar, es importante saber que pese a la inmediatez y la facilidad para contar con el dinero solicitado, el click o la aceptación del préstamo a través del celular encierra los derechos y obligaciones de un contrato formal entre el emisor y el aspirante que tiene todas las características de un documento formal en papel .
Más allá de que en un préstamo digital no existe la instancia de acuerdo con firma con lapicera, presencia de escribanos o el gesto de estrecharse las manos entre las partes comprometidas, sí rigen las condiciones de cualquier convenio financiero , donde aparece un ente regulador de ese acuerdo.
La trampa de “borrar la app” y la letra chica de las fintech Una vez solicitado el crédito, muchas personas se preguntan si es posible desestimar la deuda de manera tan sencilla como se obtuvo, y resolver así la situación de morosidad.
Aumenta la mora en billeteras virtuales: cada vez menos personas pagan sus deudas En concreto, y aunque difieran de una entidad bancaria, las billeteras digitales que otorgan préstamos a través de sus plataformas están reguladas por el BCRA (Banco Central de la República Argentina) y deben reportar cada préstamo a la Central de Deudores del sistema financiero.
Esto significa que en caso de caer en morosidad y no poder afrontar las cuotas mensuales, el solicitante aparecerá en el registro de deudores y esto conlleva algunos inconvenientes posteriores.
Por eso, desinstalar la aplicación no elimina la obligación contraída en el momento de obtener el préstamo digital.
Lo que hay que saber de los contratos digitales y el costo financiero total Si se cae en la morosidad, la situación queda registrada en la Central de Deudores del Banco Central, y esto desencadena, principalmente, en la imposibilidad de acceder a cualquier otro crédito del sistema formal .
En caso de no poder regularizar su situación y abonar la deuda y la cuota mensual, el nombre del solicitante será el foco de un estudio de cobranza o de una demanda judicial , debido a que la deuda digital tiene las mismas particularidades que cualquier préstamo bancario.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.lanacion.com.ar — el contenido pertenece a La Nación.