“Cupones de crédito”: cómo es el instrumento que analiza el Banco Central para abaratar el financiamiento de los comercios
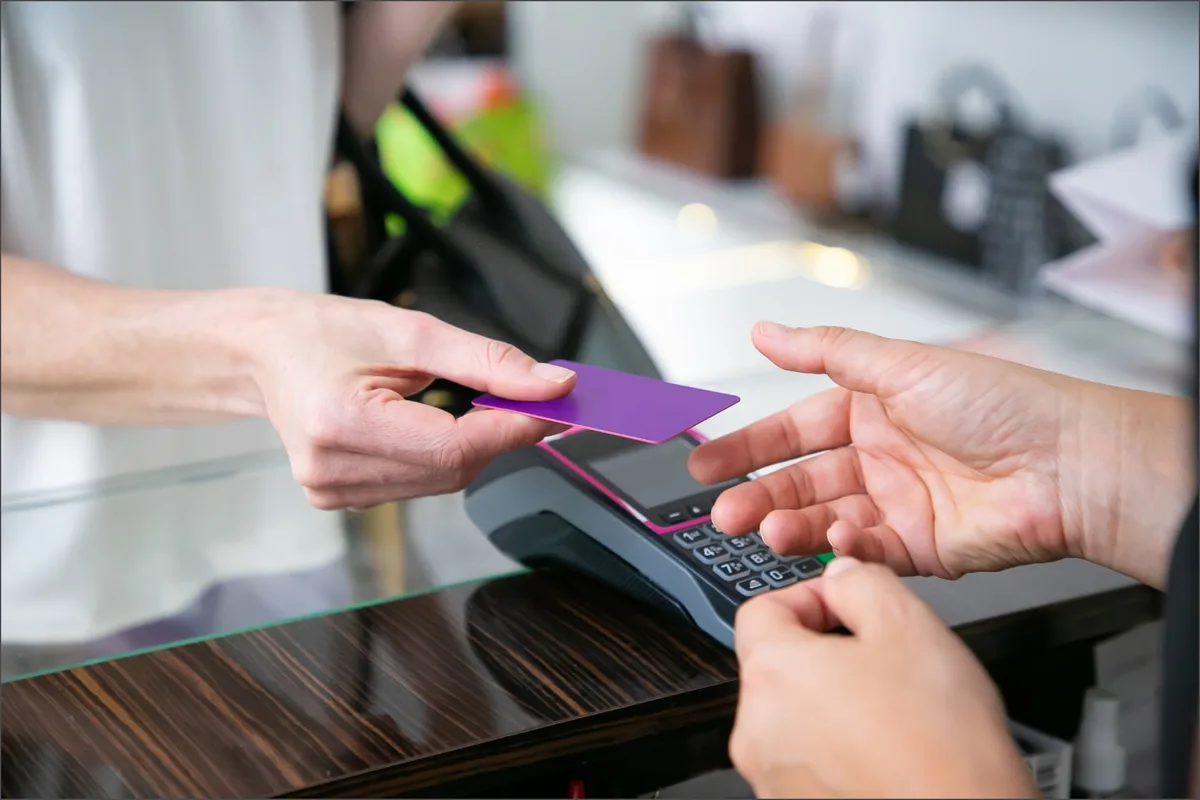
El Banco Central (BCRA) avanza en el desarrollo de un nuevo instrumento financiero que permitiría a los comercios transformar las ventas con tarjeta de crédito en “cupones” negociables.
Con esta iniciativa, el objetivo es que los negocios puedan acceder a tasas de financiamiento más bajas y que tengan una alternativa para obtener mayor liquidez.
Hoy, cuando un consumidor realiza una compra con tarjeta en un comercio, se genera un compromiso de pago a favor del establecimiento.
El banco emisor de la tarjeta es quien mantiene la relación crediticia con el cliente y quien asumió previamente el riesgo de que esa persona pague su consumo.
Desde el punto de vista del comercio, por lo tanto, el derecho de cobro que surge de una operación aprobada tiene un riesgo crediticio de prácticamente cero.
Vaca Muerta corre contra las elecciones: busca US$20.000 millones antes de 2027 Sin embargo, esos derechos de cobro no funcionan actualmente como un instrumento financiero que pueda negociarse de manera amplia.
Los comercios tienen la posibilidad de descontarlos para cobrar antes del plazo previsto, pero las alternativas son limitadas y las tasas que enfrentan pueden ser elevadas, especialmente para los establecimientos más pequeños.
Con ese contexto de fondo, el objetivo del Banco Central es crear “cupones de crédito” para que el comercio pueda negociar en un circuito abierto.
Por ejemplo, si un cliente paga con tarjeta de crédito en una cuota, se genera un cupón de crédito.
Si ese consumidor financia la compra en seis pagos, el comerciante tendría a disposición seis cupones de crédito, cada uno de ellos con una fecha de cobro diferente.
La lógica sería similar a la de un cheque diferido.
En lugar de tener una única operación de venta financiada que se cobra a diez días, el comerciante tendría instrumentos individuales asociados a cada uno de los pagos futuros, los cuales están respaldados por la compra que ya concretó un cliente.
De esta manera, el comercio podría conservarlos hasta su vencimiento o descontar aquellos que necesite convertir en efectivo antes de tiempo, dependiendo de su estrategia financiera.
En términos prácticos, el esquema busca que una venta con tarjeta pueda convertirse en un activo financiero que el comercio tenga la posibilidad de administrar.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.lanacion.com.ar — el contenido pertenece a La Nación Economía.