El Gobierno reglamentó la ley de Inocencia Fiscal II: cómo se aplicará la norma que busca sacar los “dólares del colchón”
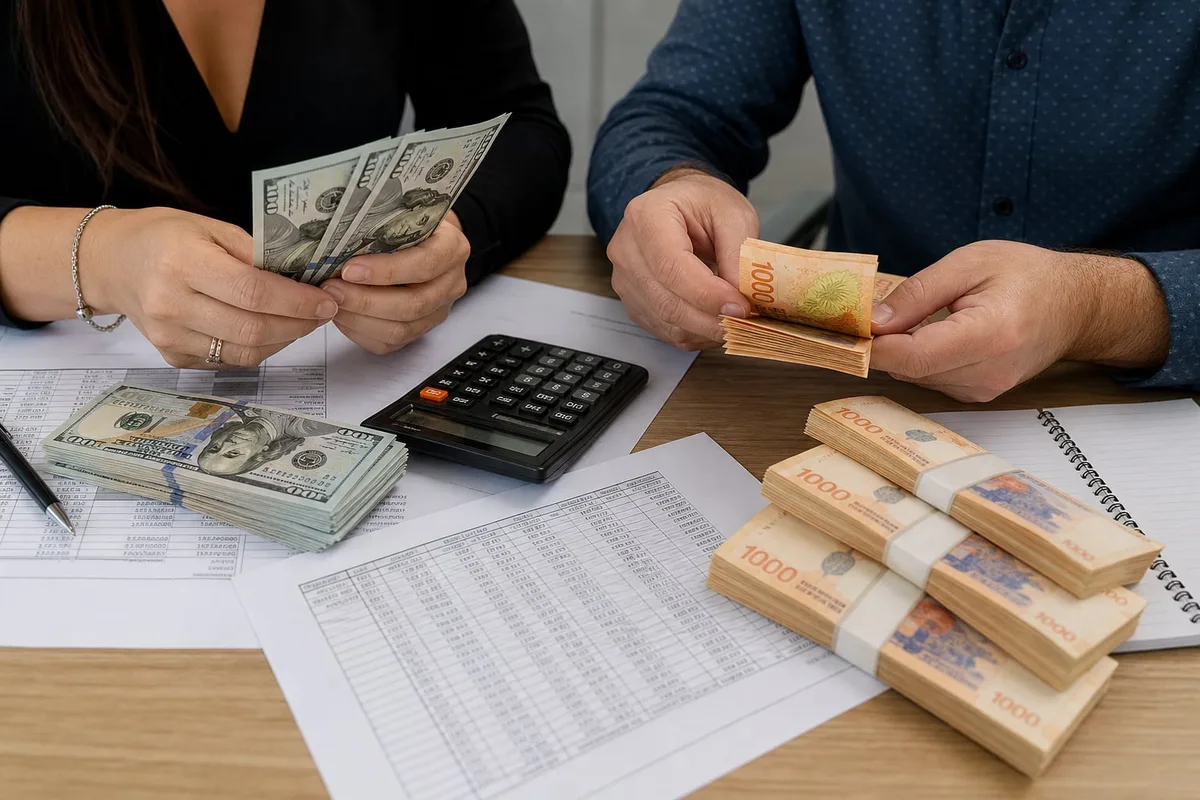
El Gobierno publicó en el Boletín Oficial la reglamentación de la ley 27.826, conocida como Inocencia Fiscal II , que establece reglas para la declaración jurada simplificada del Impuesto a las Ganancias, reduce multas formales para determinados contribuyentes, en especial mipymes.
La reglamentación era esperada por los contadores para poder asesorar a sus clientes interesados en acceder a sus beneficios.
La intención del Gobierno con la norma, tras el escaso éxito de la primera ley de Inocencia Fiscal, es dar un marco de mayor seguridad jurídica a los contribuyentes para que saquen los “dólares del colchón”, los aporten al sector formal de la economía y eso ayude a la reactivación.
Entre otras disposiciones, dispuso que las micro, pequeñas y medianas empresas, junto con personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales, recibirán una reducción automática de 25% en las multas previstas por incumplimientos formales en la ley de procedimiento tributario .
La reducción alcanza las sanciones por falta de presentación de declaraciones juradas, incumplimiento de requerimientos de información y otras infracciones formales incluidas en los artículos 38 y 39 de la ley 11.683.
El beneficio no se aplicará a los contribuyentes que tengan la categoría de Grandes Contribuyentes Nacionales de acuerdo con la normativa de la ARCA .
Multas reducidas y nuevos criterios para Ganancias La ley creó además un régimen especial que reduce en 50% las multas formales cometidas antes de su entrada en vigencia, siempre que no estén firmes o, aun si lo están, que permanezcan impagas.
El beneficio comprende obligaciones vencidas desde la vigencia de la ley 27.799.
Para acceder a esa rebaja, el contribuyente deberá cumplir la obligación formal que originó la infracción antes de adherir o en el mismo momento.
La aceptación implica allanarse sin condiciones al reclamo fiscal por la parte no reducida, renunciar a acciones y derechos vinculados con la sanción y asumir costas y gastos judiciales si correspondiera.
La reducción no habilitará la devolución de importes abonados antes de la vigencia de la norma.
La ARCA deberá dictar las disposiciones operativas y adaptar sus sistemas informáticos dentro de los 30 días posteriores a la publicación.
También se modificó el régimen de declaración jurada simplificada del Impuesto a las Ganancias para personas humanas y sucesiones indivisas residentes en el país.
La adhesión podrá ejercerse para períodos fiscales iniciados desde el 1 de enero de 2025.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae Economía.