Warsh elige la inflación y no a quien le nombró
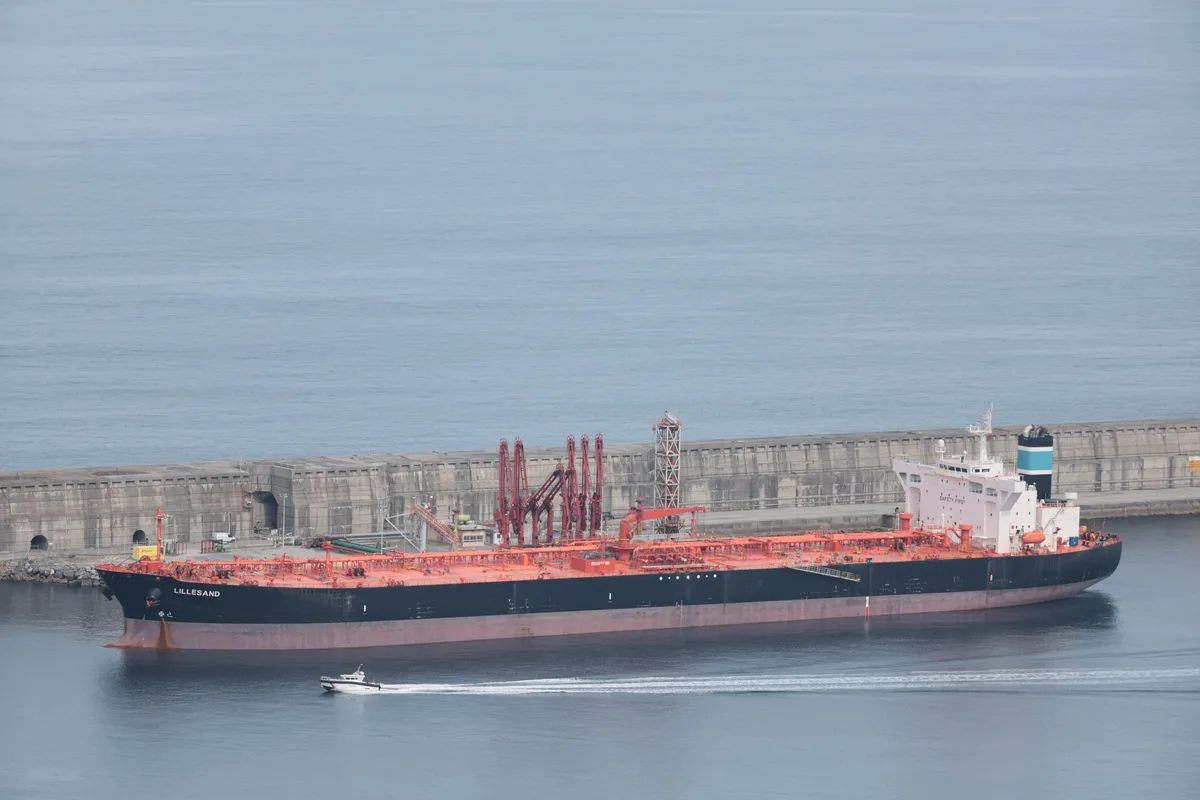
Cuando un banco central endurece su política monetaria para combatir una inflación que se origina a 10.000 kilómetros de distancia, en un estrecho sobre el que no tiene influencia alguna, no está interviniendo sobre la causa del problema. Está actuando sobre algo más frágil y, probablemente, más valioso, como es la confianza en que ese problema no se convierta en permanente. Eso es, en esencia, lo que ha hecho la Reserva Federal de Estados Unidos al elevar los tipos 25 puntos básicos , hasta el rango del 3,75%-4%, en la primera subida desde 2023.
Lo llamativo no es solo la decisión, sino quién la firma. Kevin Warsh llegó a la presidencia de la Fed en mayo con el aval de Donald Trump y con la expectativa, ampliamente compartida en los mercados, de una institución más complaciente. Ha hecho exactamente lo contrario. La subida convierte una decisión técnica en una declaración de intenciones sobre quién fija el precio del dinero en EE UU. Conviene no subestimar ese mensaje. Buena parte de la prima de riesgo que los inversores han venido incorporando a los activos estadounidenses en los últimos meses tenía que ver, precisamente, con la duda sobre la independencia del banco central.
Los datos daban munición a ambos bandos. El IPC estadounidense de agosto se situó en el 3,4% , por encima de lo esperado, con gasolina y diésel por las nubes. Sin embargo, la inflación subyacente se moderó hasta el 2,4%, su nivel más bajo en años. Ahí está el debate doctrinal. El manual dice que ante un shock de oferta el banco central debe mirar a través de él, porque la política monetaria no produce barriles ni despeja rutas marítimas. Subir tipos cuando el núcleo de los precios se comporta puede ser, al menos en apariencia, un error de libro.
La Fed ha decidido que ese manual asume dos cosas que hoy no se cumplen. La primera, que el shock es transitorio. El brent lleva por encima de los 100 dólares desde el 3 de septiembre, con los flujos por Ormuz aún muy por debajo de los niveles previos al conflicto y con presión añadida en el mar Rojo. Eso no es un pico; es un régimen. La segunda, que las expectativas están ancladas. El aprendizaje de 2021 fue caro. Cuando la energía deja de ser un precio relativo y pasa a definir un nivel general, acaba filtrándose a salarios, márgenes y contratos. Y para entonces, el ajuste necesario ya no son 25 puntos básicos.
Europa afronta la misma factura con peores cartas. El gas TTF ha superado los 79 euros por megavatio hora, máximos desde diciembre de 2022, con los almacenamientos en el entorno del 65% de su capacidad, el nivel más bajo en 15 años al arrancar la temporada fría. Algunos analistas sitúan el invierno en torno a los 85 euros y no descartan superar los 100 si persisten las interrupciones del suministro catarí. La diferencia con Estados Unidos es estructural, ya que la eurozona importa el shock íntegro, sin la compensación que supone ser productor. Cada dólar del barril y cada euro del megavatio son, en Europa, una transferencia neta de renta hacia fuera.
El Banco Central Europeo se adelantó el día 10, elevando la facilidad de depósito hasta el 2,5%, en su segunda subida del año.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en elpais.com — el contenido pertenece a El País Economía.