SAT aclara que no existen embargos masivos de cuentas bancarias: en qué casos sí puede inmovilizar fondos
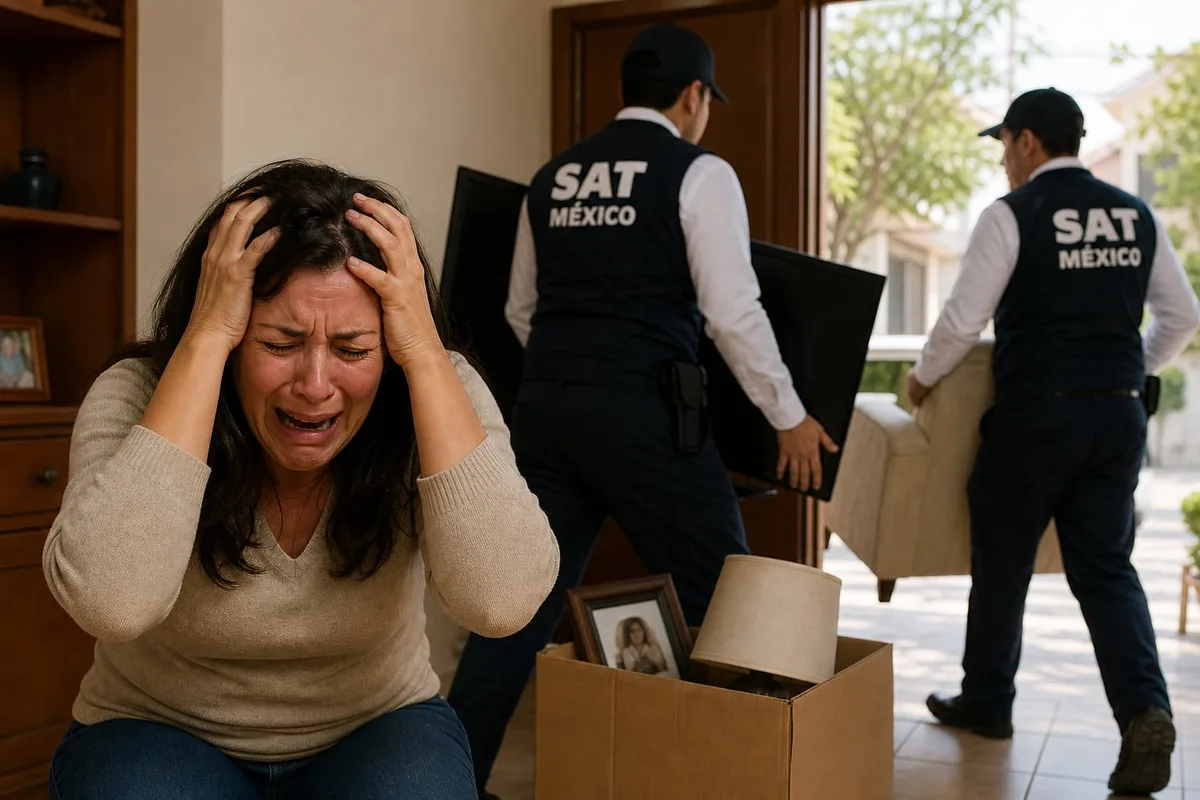
El Servicio de Administración Tributaria (SAT) desmintió de manera categórica que cuente con alguna facultad para ejecutar bloqueos masivos de cuentas bancarias contra contribuyentes con adeudos fiscales.
La aclaración llegó luego de que circularan versiones, tanto en redes sociales como en publicaciones de distintos medios, que describían la medida como automática, generalizada y sin previo aviso.
A través de una tarjeta informativa oficial, el organismo fue tajante: “Es totalmente falso que esta institución cuente con una ‘atribución extraordinaria’ para llevar a cabo un bloqueo masivo de cuentas bancarias a personas con supuestos adeudos con el fisco”.
El SAT también negó que incremente sus fiscalizaciones de forma automática o arbitraria en algún mes específico del año. ¿Es cierto que el SAT realiza embargos masivos de cuentas bancarias en México? No.
El organismo aclaró que no posee ninguna atribución extraordinaria para bloquear cuentas de forma generalizada.
La inmovilización de fondos solo puede aplicarse de manera individual, con notificación previa al contribuyente y dentro de un procedimiento legal específico contemplado en el Código Fiscal de la Federación (CFF).
Lo que sí existe: un procedimiento individual y regulado Aunque no hay bloqueos masivos, el SAT sí cuenta con un mecanismo legal para inmovilizar depósitos bancarios cuando hay adeudos fiscales firmes que no fueron pagados ni garantizados.
Este proceso está regulado por el artículo 156-Bis del CFF y opera de forma individual, caso por caso, nunca de manera indiscriminada.
Según ese artículo, la autoridad fiscal solo puede proceder a la inmovilización de depósitos en dos escenarios.
El primero, cuando existen créditos fiscales firmes: adeudos determinados y notificados que no fueron pagados ni garantizados dentro del plazo legal.
El segundo, como medida precautoria durante el ejercicio de facultades de comprobación, es decir, durante auditorías o revisiones, siempre que se cumplan los requisitos legales para asegurar el pago de posibles créditos.
En ambos casos, el SAT debe notificar previamente al contribuyente, quien conserva el derecho de presentar garantías, defensas o recursos legales antes de que se ejecute cualquier medida.
Este procedimiento no debe confundirse con los rumores de bloqueos generalizados, ya que implica actos administrativos debidamente fundados y el análisis individual de cada situación fiscal.
En qué casos sí procede un embargo Un crédito fiscal es un adeudo que el SAT ya determinó y tiene derecho a cobrar: contribuciones, aprovechamientos, recargos, multas y demás accesorios pendientes, según el artículo 4 del CFF.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.infobae.com — el contenido pertenece a Infobae México.