Google Earth, IPTU e a armadilha do artigo 173, II, do CTN
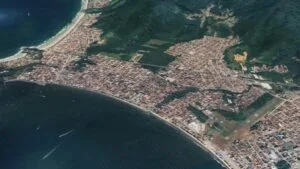
Google Earth Vista de Ubatuba (SP) por satélite Municípios de médio e grande porte vêm recompondo bases de cálculo de IPTU por fotointerpretação e telemetria, em varreduras que alcançam milhares de imóveis de uma vez.
Por sua vez, o contribuinte descobre a operação quando recebe notificação retroativa a cinco ou seis exercícios, fundada em área construída que nunca declarou e que a prefeitura nunca foi ao local conferir.
A discussão relevante não é se a tecnologia pode ser usada, porque pode.
É outra, e quase ninguém a enfrenta no momento certo: quando o número apurado por satélite se revela errado (após a perícia local), o que acontece com o crédito tributário? A resposta depende de uma qualificação jurídica que costuma passar em branco na petição inicial, e que decide se o contribuinte ganha cinco anos de tranquilidade ou apenas adia o problema.
O que o Tema 387 realmente autorizou A porta de entrada dessas operações é o artigo 149, VIII, do CTN: o município sustenta que a área maior é fato novo, desconhecido à época do lançamento original, e que por isso pode revisar de ofício.
Invoca, para tanto, o Tema Repetitivo 387 do Superior Tribunal de Justiça (REsp 1.130.545/RJ, relator: ministro Napoleão Nunes Maia Filho, 1ª Seção, julgado em 9/8/2010), que autorizou a revisão do lançamento quando ela “decorrer da apreciação de fato não conhecido por ocasião do lançamento anterior”.
É o precedente que as procuradorias citam, e é também o precedente que elas, muitas vezes, citam pela metade.
A anotação do Núcleo de Gerenciamento de Precedentes do próprio STJ, ao registrar as premissas fáticas do paradigma, delimita o alcance da tese: “O lançamento original reportou-se à área menor do imóvel objeto da tributação por desconhecimento de sua real metragem, o que determinou a posterior retificação dos dados cadastrais (e não o recadastramento do imóvel)”.
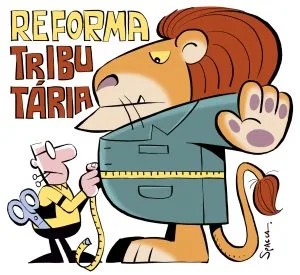
Spacca … O parêntese carrega a distinção inteira.
Na retificação, o Fisco toma conhecimento de uma circunstância concreta daquele imóvel.
No recadastramento por sensoriamento remoto, decide reavaliar toda uma região com um critério de aferição que antes não utilizava, e o resultado não é a descoberta de um fato: é a substituição de um método.
Se a varredura é revisão de critério, o caso deixa o artigo 149, VIII, e passa a esbarrar no artigo 146 do CTN, que veda aplicar novo critério a fatos geradores já ocorridos.
Qual vício foi anulado Suponha que a tese vingue e o lançamento seja anulado.
A pergunta seguinte vale mais que a primeira.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.