Crédito privado hoje é “strike ou canaleta”, e especialistas recomendam dosar o risco
A expansão do mercado de crédito privado no Brasil trouxe novas alternativas de rentabilidade para os portfólios, mas eventos recentes acenderam o alerta sobre a necessidade de gestão de risco, alocação consciente e conduta ética na distribuição.
Isso porque, embora algumas taxas de retorno ainda sejam atrativas, tanto o investidor quanto o planejador financeiro devem olhar além dos rendimentos e se questionar sobre a situação real da empresa para decidir se vale a pena o risco.
Para Marilia Fontes, sócia fundadora da Nord Investimentos, investir em crédito privado atualmente “é strike ou canaleta”, referindo-se aos ganhos em potencial ou a perdas relacionadas ao risco do papel.
E por isso o investidor precisa estar ciente de que este tipo de investimento “sempre pode dar errado”.
“Em um crédito de risco baixo, você vai falar para ele [o investidor] que uma empresa vai quebrar em 1.000.
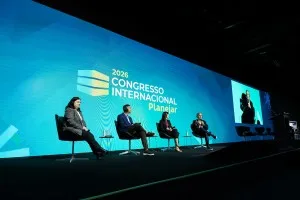
Um crédito de risco médio, você vai falar que é uma em 100, e um crédito de risco alto, é uma em 10”, afirmou Fontes em painel sobre crédito privado no Congresso da Planejar, realizado na quinta-feira (17).
Só assim o investidor vai compreender que a classe não é isenta de riscos, falou.
No mesmo debate, Gustavo Ledimuth, diretor na Santander Corretora, destacou que empresas que pagam maiores taxas de retorno estão premiando o investidor para compensar algum risco, e o investidor precisa saber quais são para avaliar se vale a pena entrar no ativo.
Leia também Renda fixa: chegou a hora de abandonar de vez o CDI? Especialistas veem CDI alto por muito tempo, mas divergem sobre alongar prazos no Tesouro e no crédito privado Taxas de DIs fecham em baixa após nova pesquisa favorável a Flávio Bolsonaro Anúncio de reajuste do Bolsa Família durante a manhã foi mal-recebido pelo mercado, impulsionando taxas Episódios recentes do mercado corporativo também servem de alerta.
Fontes relembrou casos envolvendo empresas como Raízen, Grupo Pão de Açúcar (GPA) e Casas Bahia, em que a falta de liquidez impediu investidores de liquidarem seus papéis e reduzirem a exposição quando os problemas ficaram evidentes.
“Um crédito que a gente viu até com Raízen dois anos antes era bom, e de um ano para o outro o crédito pode mudar”, ponderou a analista.
O setor também lida com surpresas e distorções contábeis, a exemplo do caso das Lojas Americanas que, segundo Fontes, assustou o mercado e demonstrou a limitação da análise de balanços diante de fraudes.
Em cenários extremos de inadimplência, a perda do capital é severa.
“Se Casas Bahia dá um default , você não recebe mais nada”, diz.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.infomoney.com.br — o conteúdo pertence a InfoMoney.