Primeiro a entrar, primeiro a sair. As contas do Governo para maximizar imposto sobre as petrolíferas
O Governo apresentou uma proposta para que as empresas petrolíferas que apresentem lucros 20% superiores à média dos últimos dois anos, este ano, tenham de pagar uma taxa extraordinária de 33% .
Para aumentar a base sobre a qual incide esta nova contribuição, será considerada a regra do primeiro a entrar, primeiro a sair (FIFO) .
Dado o contexto de subida de preços do petróleo, o ganho contabilístico para as petrolíferas é mais expressivo, logo a receita do imposto será mais elevada.
“A Contribuição de Solidariedade Temporária sobre o Setor Petrolífero é aplicável aos lucros excedentários apurados no período de tributação para efeitos do IRC com início em 2026, aplicando-se apenas nesse exercício”, pode ler-se no projeto-lei do Executivo liderado por Luís Montenegro.
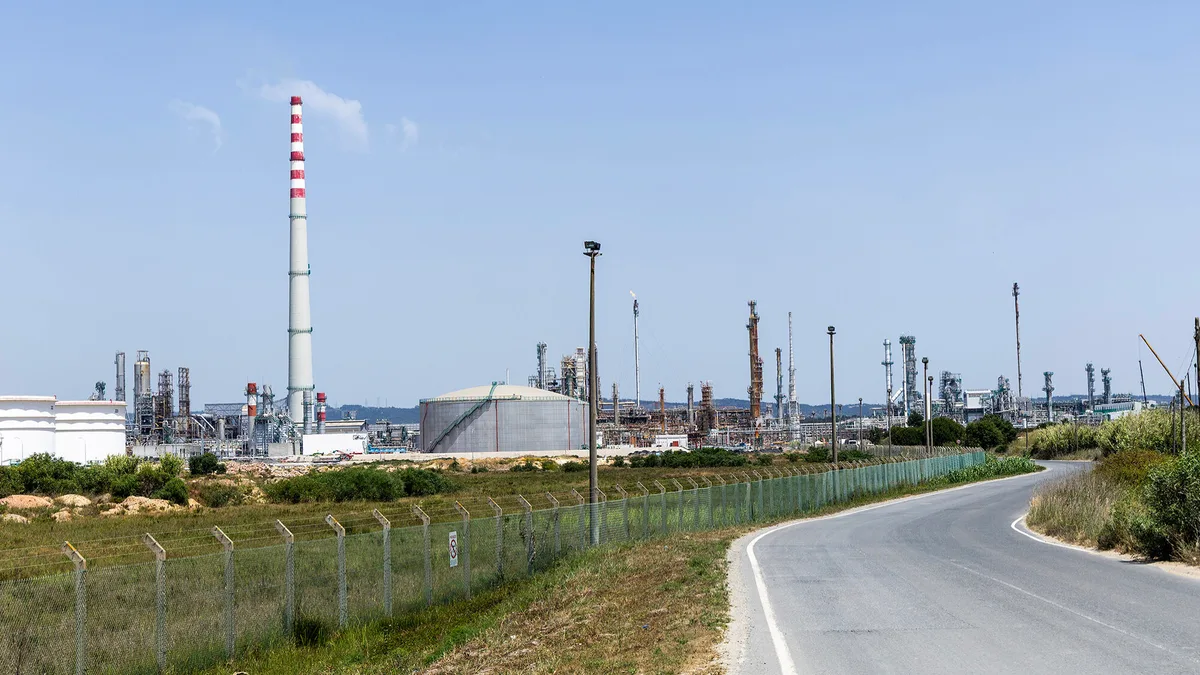
Vai incidir sobre os lucros das empresas que desenvolvem atividades nos setores do petróleo bruto e da refinação.
Ou seja, a Galp.
Na proposta do diploma, o Executivo justifica a medida com o impacto que a subida dos preços dos combustíveis está a ter nas famílias e empresas, enquanto o setor petrolífero, em especial as atividades de extração e refinação de produtos petrolíferos, têm “registado um crescimento excecional das suas margens de lucro”.
Conheça a proposta para taxar o lucro extra das petrolíferas premium Ler Mais O mesmo documento refere ainda que, “para efeitos do presente regime, ao lucro tributável nos termos do Código do IRC acresce a diferença positiva, quando exista, entre o lucro tributável que seria determinado com base na aplicação do método FIFO (First In First Out) aos produtos petrolíferos consumidos na atividade de refinação e o lucro tributável determinado com base na aplicação do método de custeio adotado na contabilidade”.
Pedro Pinheiro, presidente do Instituto Superior de Contabilidade e Administração de Lisboa (ISCAL) explica ao EContas que “no contexto de uma tributação extraordinária sobre os lucros das empresas, a utilização deste método pode assumir particular relevância num período de forte subida dos preços do petróleo , porque leva a reconhecer como custo das vendas os stocks adquiridos anteriormente, a preços potencialmente mais baixos, enquanto o inventário final fica valorizado a custos mais recentes”, Por exemplo, “vamos imaginar que, no dia 1 de setembro, a empresa comprou o petróleo a 80 dólares e que no dia 20 de setembro comprou por 120 dólares.
Para valorizar a produção da refinação vai considerar o preço mais baixo.
Quer dizer que vai utilizar um custo mais baixo e que a margem de lucro será superior “, refere, por outro lado, Jorge Carrapiço.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em eco.sapo.pt — o conteúdo pertence a ECO.