Quanto vale a REN para o banco que assessorou o Governo
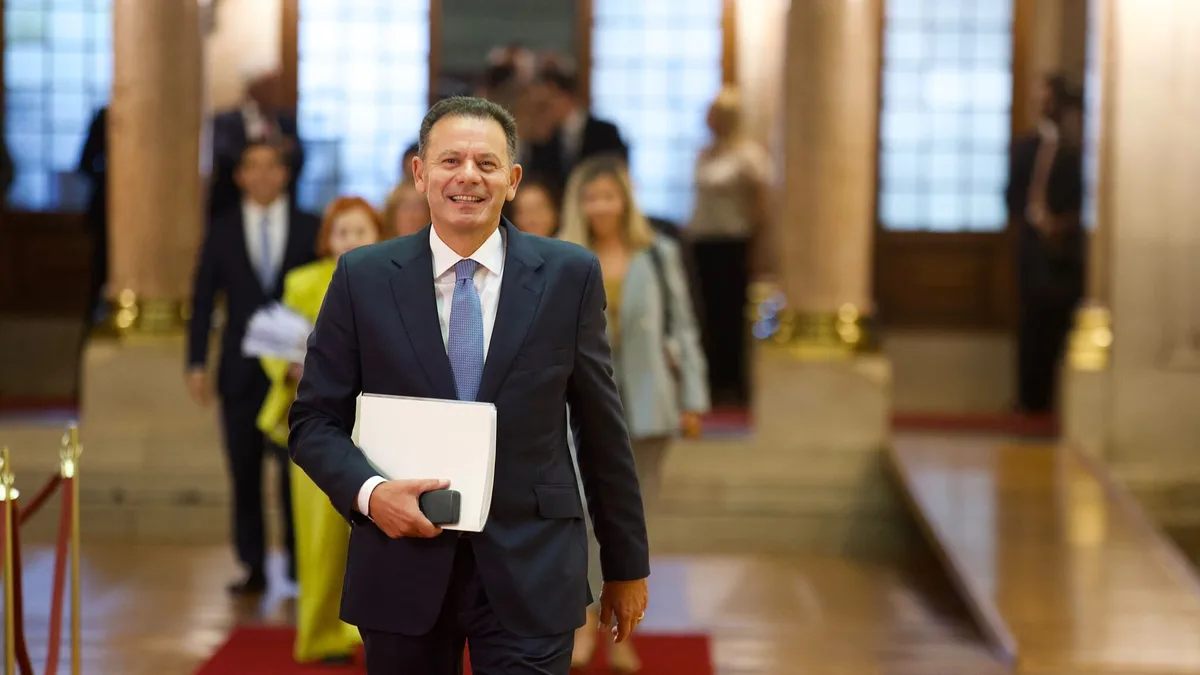
O Estado tornou-se sócio da REN há poucos dias com uma fatia de 13,7% comprada à Pontegadea Inversiones, a holding de Amancio Ortega, num negócio validado por uma avaliação do Caixa Banco de Investimento (Caixa BI) que o Governo nunca tornou pública.
Ainda assim, há um rasto documental que ajuda a entender como o banco que assessorou o Governo no negócio olha para a gestora das redes de eletricidade e gás.
Desde 17 de março que o Caixa BI atribui um preço-alvo para as ações da REN de 4,45 euros, 20 cêntimos acima dos 4,25 euros pagos pela Parpública.
Essa nota de research e as seguintes não são o documento remetido ao Tribunal de Contas para sustentar a operação, mas nascem da mesma instituição e seguem a mesma metodologia usada de forma continuada para avaliar a REN, o que as coloca entre as poucas referências públicas disponíveis para quem procura entender o raciocínio financeiro por detrás do negócio.
A operação envolveu mais de 91,7 milhões de ações da REN, representativas de 13,7% do capital, por 389,8 milhões de euros.
O valor incorporou um prémio de 15% face à cotação média dos seis meses anteriores , ficando “abaixo dos 20% pedidos inicialmente pela Pontegadea Inversiones e ainda mais abaixo do prémio de 50%, pago em 2012 pela State Grid, por 25% do capital da REN”, justifica o Ministério das Finanças num comunicado de terça-feira.
O Caixa BI estima que o lucro líquido da REN aumente 27,7% este ano para 160,3 milhões de euros e cresça 21,5% para 161,2 milhões de euros em 2027.
Com a conclusão do negócio, a 7 de setembro, o Estado passou a ser o segundo maior acionista da REN, apenas atrás da chinesa State Grid , que detém 25% do capital.
A evolução do preço-alvo do Caixa BI ajuda a situar o momento em que a avaliação mudou.
A 6 de março, depois de conhecidos os resultados anuais de 2025, o banco mantinha o valor em 3,50 euros por ação, abaixo da cotação de então.
REN.
Comprar fatia de 13,7% em bolsa teria demorado 730 dias Ler Mais Na altura, João Miguel Lourenço, analista do Caixa BI que acompanha a empresa há vários anos sublinhava a melhoria das perspetivas da empresa: “Destacamos um ligeiro aumento do EBITDA e a diminuição dos custos financeiros.
Adicionalmente, destacamos a melhoria da guidance para 2026 e 2027 relativa a capex , EBITDA e lucro líquido, todos acima das nossas estimativas.” Onze dias depois, a 17 de março, o Caixa BI elevou o preço-alvo para 4,45 euros, um aumento de 27%, sem alterar a recomendação de “compra”.
“O nosso justo valor é de 4,45 euros por ação, o que nos levou a manter a recomendação de compra” , lê-se na nota assinada por João Miguel Lourenço.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em eco.sapo.pt — o conteúdo pertence a ECO.