Presidente da CMVM defende “auto-enrolment” para mobilizar poupança das famílias
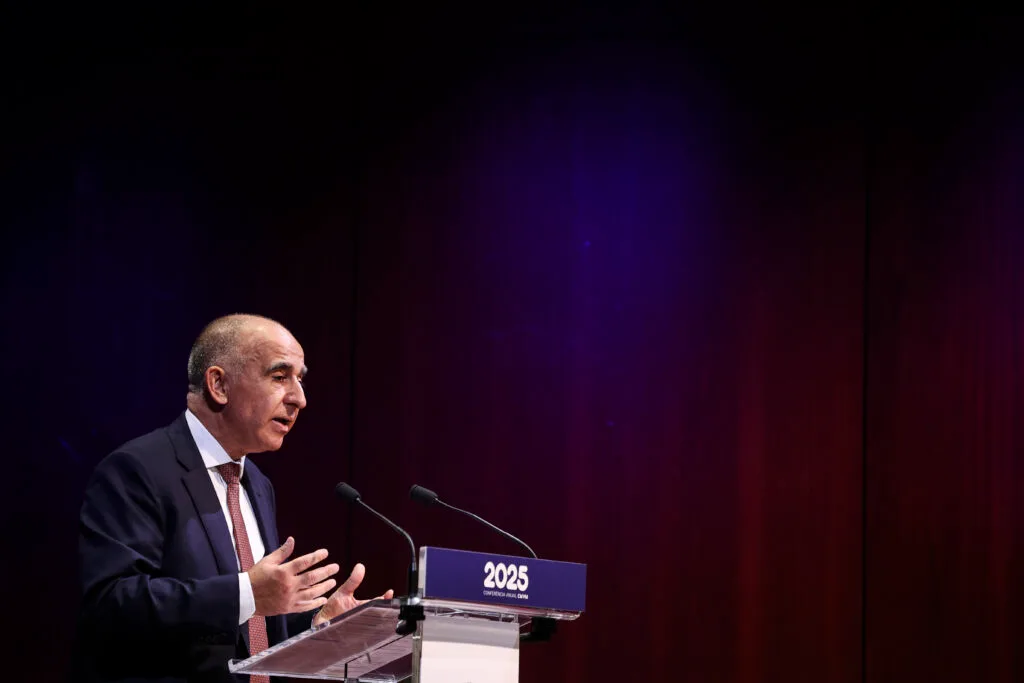
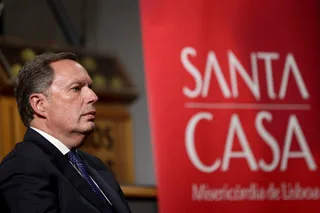
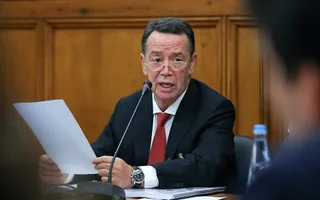
O presidente da Comissão do Mercado de Valores Mobiliários (CMVM), Luís Laginha de Sousa, defendeu na quarta-feira a criação em Portugal de uma Conta Individual de Poupança e Investimento (CIPI) e de um regime de inscrição automática em produtos de poupança complementar para a reforma, para canalizar mais poupança das famílias para o financiamento da economia.
Na intervenção na Conferência Anual da Maxyield, subordinada ao tema “Um tempo novo para o mercado de capitais”, que decorreu no Auditório CGD do ISEG Lisboa School of Economics and Management, o responsável confirmou que a CMVM apresentou ao Governo uma proposta de articulado para a criação da CIPI.
Segundo Laginha de Sousa, a iniciativa parte da constatação de que a capacidade de criar um ambiente mais empreendedor e competitivo, de desenvolver e fixar bons projetos em Portugal e de lhes dar escala internacional “depende também da nossa capacidade para mobilizar a poupança”.
“Continuar a fazer apenas o que sempre fizemos, ou simplesmente não agir, significa perder competitividade”, afirmou.
O presidente da CMVM lembrou que as famílias portuguesas mantêm uma proporção muito significativa das poupanças em depósitos bancários e instrumentos semelhantes.
Embora essa poupança seja essencial para a segurança financeira, uma concentração excessiva limita as possibilidades de valorização a longo prazo e reduz a parcela canalizada diretamente para o financiamento das empresas e da economia.
A CIPI, acrescentou, está alinhada com a recomendação da Comissão Europeia para que os Estados-membros criem contas de poupança e investimento com um enquadramento simples e fiscalmente atrativo, e poderia aumentar a participação dos investidores não profissionais nos mercados de capitais.
Laginha de Sousa fez questão de afirmar que a CIPI “não deve ser apresentada como uma forma de promover o mercado de capitais”, mas como uma opção adicional para ajudar as famílias a preparar o futuro.
“Não substitui os depósitos, não elimina o risco e não é uma solução única”, ressalvou, defendendo que deve ser simples, transparente, diversificada, acessível e acompanhada de adequada proteção do investidor.
“Auto-enrolment” para a reforma O segundo elemento destacado foi a necessidade de ultrapassar o bloqueio que tem impedido a concretização de outros mecanismos, designadamente um regime de inscrição automática em instrumentos de poupança complementar para a reforma, o “auto-enrolment”.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em jornaleconomico.sapo.pt — o conteúdo pertence a Jornal Económico.