Fed unânime sobe juros contra a vontade de Trump e sinaliza mais subidas até final do ano
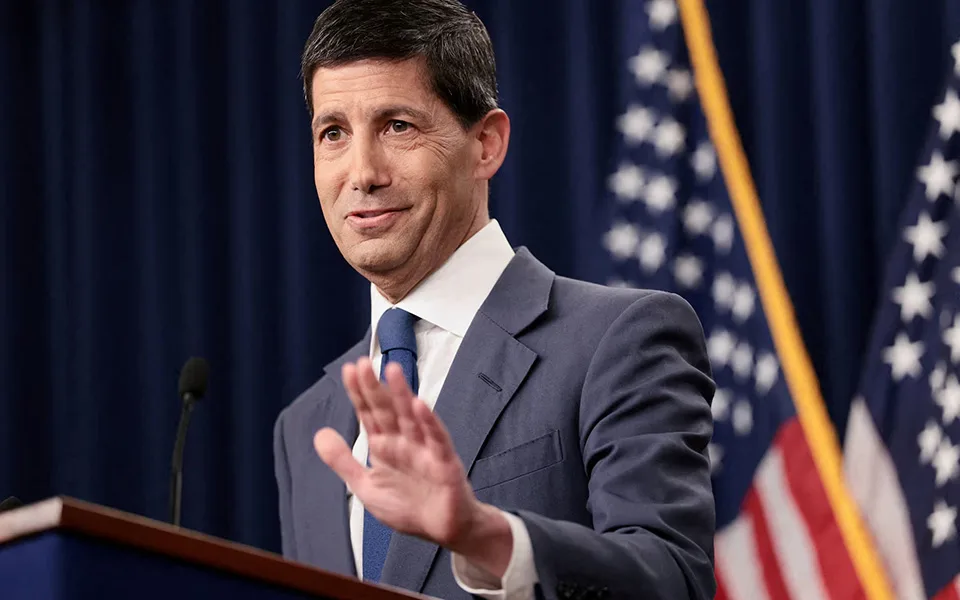
A decisão era já largamente antecipada, com os mercados a atribuírem 92,5% de probabilidade antes da conclusão da reunião a uma subida de 25 pontos base (pb).
Os juros diretores na maior economia do mundo ficam assim entre 3,75% e 4% após uma decisão unânime e que Warsh classificou como “sóbria, séria e responsável”.
O banqueiro explicou que a força da economia, as pressões inflacionistas e a situação geopolítica foram os principais determinantes da Reserva Federal, rejeitando que tenha sido a leitura da inflação em agosto ou do mercado laboral que garantiram a subida.
“Os mercados habituaram-se a esperar, por vezes em suspenso, por leituras pontuais.
Essa não é a minha visão”, afirmou.
“As tendências interessam; as leituras pontuais são ruído.
A dependência de leituras pontuais é uma preocupação perigosa.” Ainda assim, e na ausência de forward guidance pelo líder da Fed, o mercado tomou a atualização de projeções macroeconómicas como um sinal do que estará para vir em termos de política monetária.
A mediana da taxa terminal para este ano e o próximo foi revista em alta para 4,1%, ou seja, sugerindo que a maioria dos membros do FOMC vê mais uma subida de 25 pb este ano como provável.
O famoso ‘dot-plot’, que traduz visualmente as projeções individuais dos responsáveis pela política monetária, indica que 16 dos 18 participantes na reunião esperam mais subidas este ano, com quatro a apontarem mesmo para mais duas subidas.
Esta visão é consistente com a revisão em alta da inflação este ano de 3,6% para 3,7%, bem como para 2028, de 2% (o objetivo de médio prazo do banco central) para 2,1%.
Por outro lado, também as projeções para a inflação subjacente para este ano e 2028 foram revistas marginalmente em alta, reforçando a noção que a Fed teme uma inflação mais prolongada e persistente.
A Pantheon Macro considera em nota que “a extensão do pivô hawkish é surpreendente, dadas as mudanças relativamente pequenas nas medianas do Comité para a inflação subjacente, crescimento ou taxa de desemprego”.
Combinado com a perceção da maioria do FOMC que o atual nível de taxas é restritivo, “isto sugere que as suas ideias de que será necessário mais aperto monetário mudarão rapidamente se, como antecipamos, a economia começar a perder fôlego no quarto trimestre face ao choque energético e ao impulso decrescente da economia orçamental”.
Silêncio de Trump (e Warsh) Nomeado por Trump, que vem desde antes do seu regresso à Casa Branca a pedir cortes de juros, Kevin Warsh optou por alinhar com os mercados e voltar a subir taxas.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em jornaleconomico.sapo.pt — o conteúdo pertence a Jornal Económico.