OE2027 mexe na carteira das empresas: prémios isentos, incentivos à habitação e SAF-T adiado
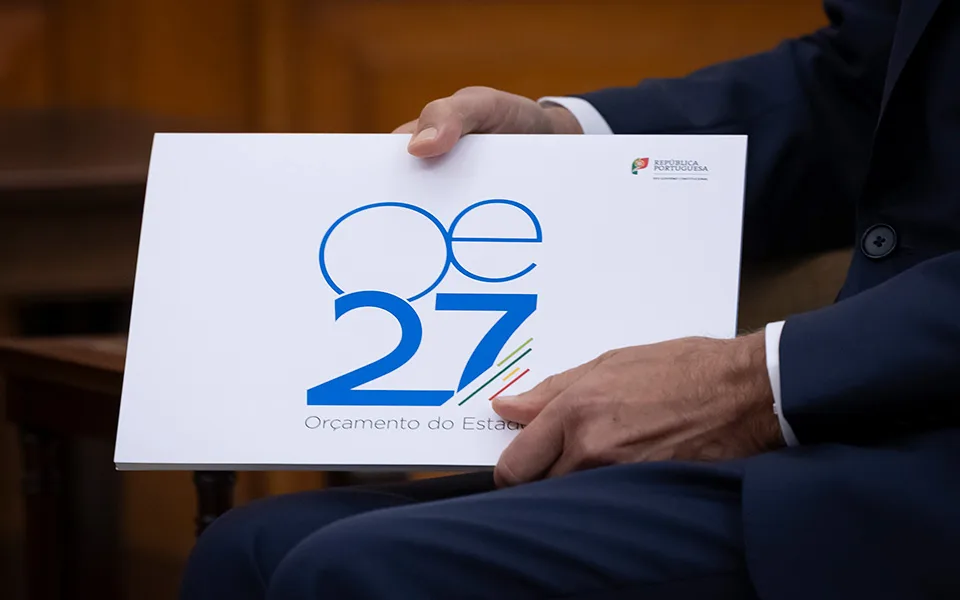
A proposta de Orçamento do Estado para 2027 (OE2027) prevê incentivos fiscais à habitação dos trabalhadores, prolonga a isenção de IRS e de contribuições para a Segurança Social de determinados prémios e reduz de 4,6% para 4,5% a taxa de referência do incentivo à valorização salarial.
Entre as medidas com impacto direto na gestão empresarial estão ainda a prorrogação do Sistema de Incentivos Fiscais à Investigação e Desenvolvimento Empresarial (SIFIDE II), o prolongamento de benefícios fiscais para a agricultura, os transportes e outras atividades e o adiamento da entrega do ficheiro SAF-T (PT) da contabilidade para os períodos de tributação de 2028 e seguintes, com submissão em 2029 ou posteriormente.
A proposta prolonga também até ao final de 2027 a aceitação de faturas em PDF para efeitos fiscais e prevê a atualização em 4% das taxas ambientais abrangidas por uma disposição específica.
Em paralelo, atualiza em 3,88% os escalões gerais de IRS e em 2,3% os escalões de IMT aplicáveis à habitação, mantendo inalterados quatro grandes códigos fiscais: IRC, IVA, Imposto do Selo e IMI.
A análise da PwC Portugal à Proposta de Lei n.º 110/XVII/2.ª, apresentada em outubro de 2026, caracteriza o documento como um Orçamento de continuidade, marcado pela atualização de valores, pela prorrogação de regimes e pelo ajustamento de percentagens.
As medidas permanecem propostas legislativas e poderão ser alteradas durante a discussão parlamentar.
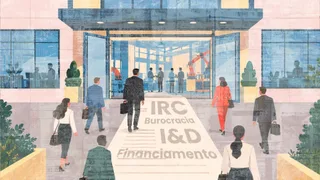
IRC: exceção ao agravamento das tributações autónomas A proposta prevê que o agravamento de dez pontos percentuais das taxas de tributação autónoma não seja aplicado durante o período de tributação de 2027 quando se verifiquem determinadas condições.
A primeira abrange os sujeitos passivos que tenham obtido lucro tributável num dos três períodos de tributação anteriores e cumprido atempadamente as obrigações declarativas relativas à entrega da declaração Modelo 22 de IRC e da Informação Empresarial Simplificada (IES) referentes aos dois períodos de tributação anteriores.
A segunda exceção aplica-se às empresas no início de atividade: o agravamento não será aplicado no período de tributação em que a atividade começa nem nos dois períodos seguintes.
O regime prevê, assim, um tratamento distinto para empresas com histórico de resultados e cumprimento declarativo e para as que se encontram nos primeiros anos de atividade, nos termos definidos na proposta.
Habitação dos trabalhadores: depreciações podem duplicar A proposta introduz um incentivo fiscal às empresas que detenham imóveis construídos, adquiridos ou reconvertidos para habitação dos trabalhadores.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em jornaleconomico.sapo.pt — o conteúdo pertence a Jornal Económico.