El Gobierno podría haber financiado 440.000 viviendas asequibles con los fondos europeos rechazados
La gestión de los fondos Next Generation ha sido un quebradero de cabeza para el Gobierno desde el principio.
Problemas para acelerar la ejecución de los recursos europeos, problemas para involucrar a las empresas, problemas con el cumplimiento de los compromisos -hasta en nueve ocasiones se ha modificado el Plan de Recuperación-, y consecuencia de todo ello ha sido también la falta de transparencia que ha guiado todo el proceso.
Un camino que terminó peor de lo que empezó, con la renuncia a 61.700 millones de los 163.014 millones que la Comisión Europea asignó hace cinco años a España para la reconstrucción de la economía tras la pandemia, decisión que ha sido interpretada como una falta de ambición y como la pérdida de una gran oportunidad para transformar la economía española.
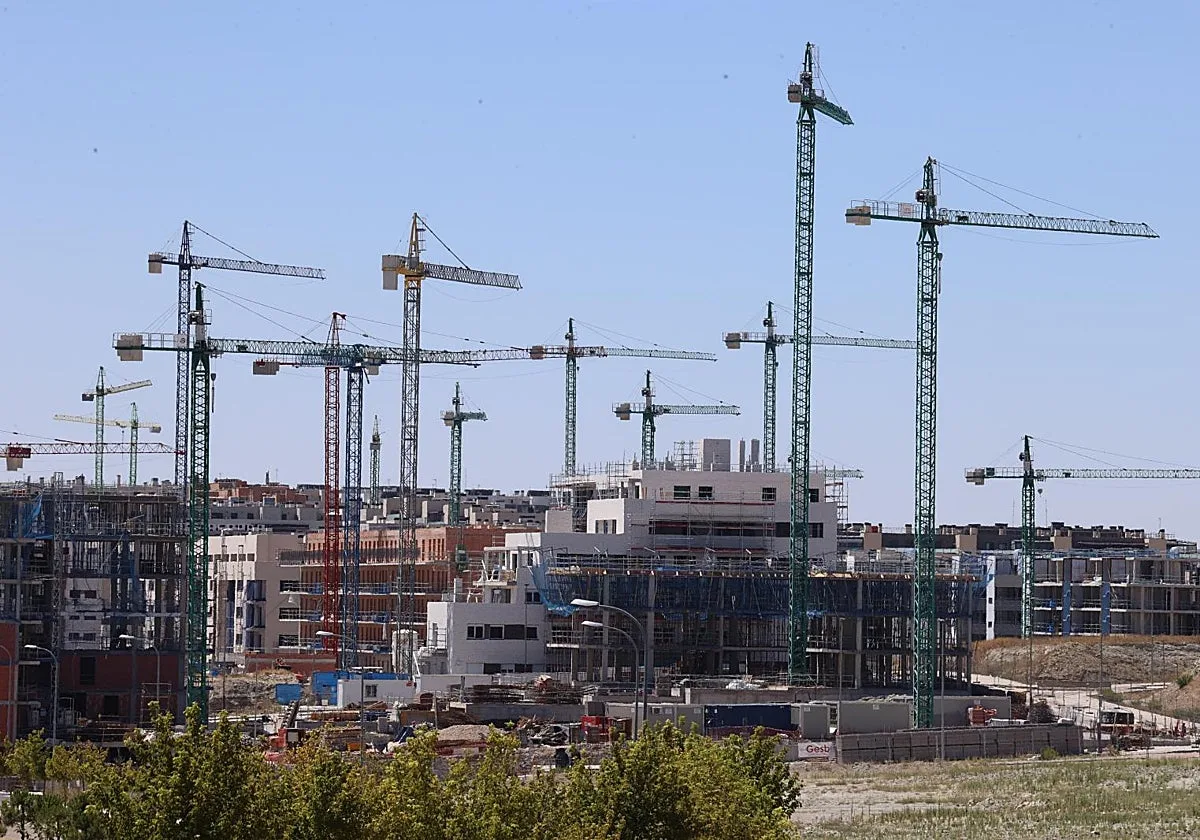
Ahora que la escasez de vivienda y los precios están en el centro del debate, un estudio del 'think tank' Foro Regulación Inteligente asegura que si ese 38% de los fondos en forma de préstamos baratos que no se han querido se hubieran canalizado con un esquema similar al 'Plan Vive' madrileño, el programa de colaboración público-privado, se podrían haber financiado alrededor de 440.000 viviendas «asequibles», que cubrirían el 60% del déficit residencial acumulado.
Es la principal conclusión del trabajo «Los 61.700 millones que no fueron a casas», en el que se argumenta que esas 440.000 viviendas equivalen al 60% del déficit acumulado de 750.000 viviendas que el Banco de España había estimado para 2021-2025.
Señala el servicio de estudios que, de haberse llevado a cabo esa construcción, se hubiera superado el déficit conjunto de Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga, que cifran en unas 394.000 viviendas.
El cálculo central que realizan parte de un coste de unos 200.000 euros por vivienda sin suelo, con suelo público cedido y un préstamo europeo que financiaría el 70% del importe —140.000 euros por vivienda—, mientras el operador privado aportaría el 30% restante.
El informe ofrece un rango amplio según el modelo utilizado: desde unas 205.700 viviendas en el escenario más conservador, comprando también el suelo, hasta 663.300 viviendas si se aplica la misma ratio de financiación por vivienda que empleó el Gobierno en su línea ICO.
Explican que el modelo sería potencialmente autofinanciable, con un préstamo de 140.000 euros a 30 años y al 3,4% tendría una cuota aproximada de 626 euros mensuales , compatible con las rentas actuales del 'Plan Vive', de entre 465 y 927 euros.
Considerando gastos de gestión y mantenimiento, la renta media necesaria rondaría los 780 euros, según sus cálculos.1.080 euros El alquiler mediano, 1.080 euros, ya supera el salario mediano de un joven, situado en 1.048 euros, y solo el 15% de los jóvenes vive emancipado.
5News agregó este resumen a partir del feed público del medio. La nota completa, con todo el contexto, está en www.abc.es — el contenido pertenece a ABC.