Vale (VALE3) escapa do jogo de “vida ou morte” — mas você sabe o que fazer com as ações agora?
Enquanto as empresas de Óleo e Gás vivem um dos melhores momentos de sua história — as ações da Petrobras , inclusive, atingiram o all time high nesta semana —, as mineradoras atravessam um período distinto, e a culpa é justamente do petróleo .
Com a forte alta do preço dos combustíveis desde o início da guerra, o frete do minério de ferro do Brasil para a China mais do que dobrou (de cerca de US$ 20 por tonelada para US$ 40 por tonelada).
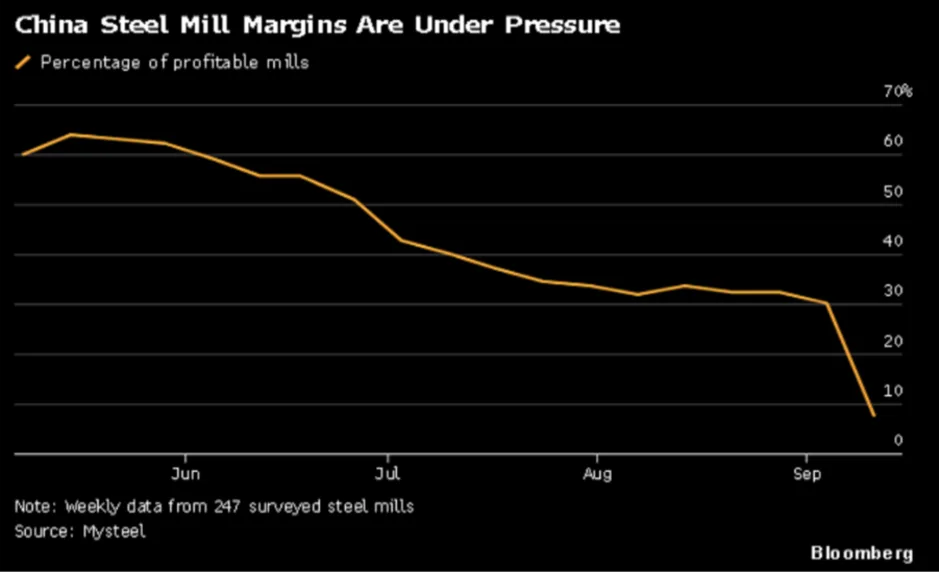
Praticamente ao mesmo tempo, a MySteel divulgou ao mercado que a porcentagem de siderúrgicas chinesas lucrativas desabou desde o início de setembro, trazendo dúvidas sobre a demanda e pressionando as cotações do minério.
Fonte: Bloomberg Leia também: O petróleo voltou a subir: ainda vale a pena comprar ações da Petrobras (PETR4) e embolsar dividendos? Com esses desdobramentos, as mineradoras que possuem menor escala, infraestrutura logística mais frágil e menos capacidade financeira de assegurar contratos antecipadamente começaram a mostrar dificuldade de competir com as australianas, que estão bem mais próximas geograficamente da China e, portanto, são menos impactadas pelo frete.
Usiminas e Itaminas anunciaram recentemente a suspensão de operações por conta dessas condições adversas, e provavelmente veremos outras paralisações em breve.
A situação obviamente não ajuda a Vale , mas é bem menos crítica para ela do que para as pares brasileiras.
QUER INVESTIR MELHOR? Comece o dia descobrindo o que move o mercado financeiro e os seus investimentos, de forma 100% gratuita! Telefone VEJA AQUI Vale o "vida ou morte"? Para começar, a Vale costuma trabalhar com fretes contratados antecipadamente.
Cerca de 90% dos contratos de 2026 e 80% dos contratos de 2027 foram fechados com tarifas abaixo das praticadas atualmente, o que deixa seus resultados menos expostos à variação dos fretes " spot ".
Nos resultados do 2T26 a companhia revisou as estimativas para custos totais do minério entregue na China de US$ 54 por tonelada para US$ 60 por tonelada no ponto médio das faixas, o que implica em um impacto bem menor do que temos observado no restante da indústria.
Esse número também explicita outro pilar importante da tese: enquanto mineradoras menores estão sofrendo para entregar rentabilidade com a commodity perto de US$ 100 por tonelada, a Vale tem um break-even mais próximo de US$ 70 por tonelada, o que se traduz em uma boa margem de segurança.
Por não se tratar de uma questão de "vida ou morte", a Vale não é a mineradora que mais vai se valorizar em uma eventual recuperação do minério de ferro nas próximas semanas ou meses, e isso está longe de ser um problema para nós.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.seudinheiro.com — o conteúdo pertence a Seu Dinheiro.