Exportação indireta na reforma tributária: entre o controle fiscal e a usurpação da imunidade
Em 1º janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) passa a ser exigida em sua alíquota plena, com a extinção do PIS e da Cofins.
O ano de 2026 vem funcionando como período de teste, com alíquotas simbólicas de 0,9% e de 0,1% para o Imposto sobre Bens e Serviços (IBS).
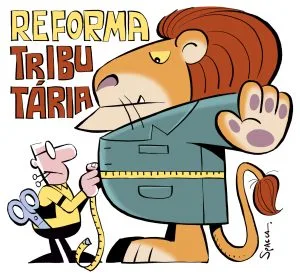
Spacca … Essa iminência temporal torna premente o debate sobre um dispositivo que passou quase despercebido na densa regulamentação da reforma tributária sobre o consumo: o artigo 82 da Lei Complementar nº 214/2025, que disciplina a exportação indireta, isto é, a saída com fim específico de exportação intermediada por empresa comercial exportadora, ou trading company .
A aparente singeleza da controvérsia mascara uma fissura constitucional profunda.
A Constituição afirma que o IBS e a CBS não incidem sobre exportações.
A lei complementar, ao regulamentar a matéria, condicionou a desoneração das vendas internas destinadas à exportação ao cumprimento de cinco requisitos pela intermediária, d entre eles, a certificação no Programa Operador Econômico Autorizado (OEA) e patrimônio líquido mínimo.
Emerge daí o questionamento central: pode o legislador infraconstitucional erigir barreiras subjetivas de ingresso contra uma regra constitucional de imunidade tributária objetiva? Precisão dogmática: imunidade não se confunde com isenção Cumpre esclarecer, inicialmente, uma questão conceitual.
Esse tema costuma ser tratado como “isenção de CBS na exportação”, mas isso é tecnicamente impreciso.
A isenção é a dispensa legal do tributo devido, visto que o ente competente poderia tributar, mas opta por não o fazer, por meio de lei infraconstitucional.
O Código Tributário Nacional a trata como hipótese de exclusão do crédito tributário, em seu artigo 175, I.
Imunidade, por sua vez, é quando uma norma constitucional subtrai do legislador a própria competência para tributar.
O tributo não deixa de ser cobrado por benevolência, ele sequer chegou a poder existir naquela situação.
Spacca … Essa distinção não é um mero preciosismo acadêmico.
A desoneração das exportações é uma imunidade, de modo que o espaço da lei complementar é restrito, regulamentar, mas ela não define o alcance.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.