Minerva (BEEF3): Os 3 motivos que fazem o Bradesco BBI não recomendar compra mesmo com potencial de 70% para a ação
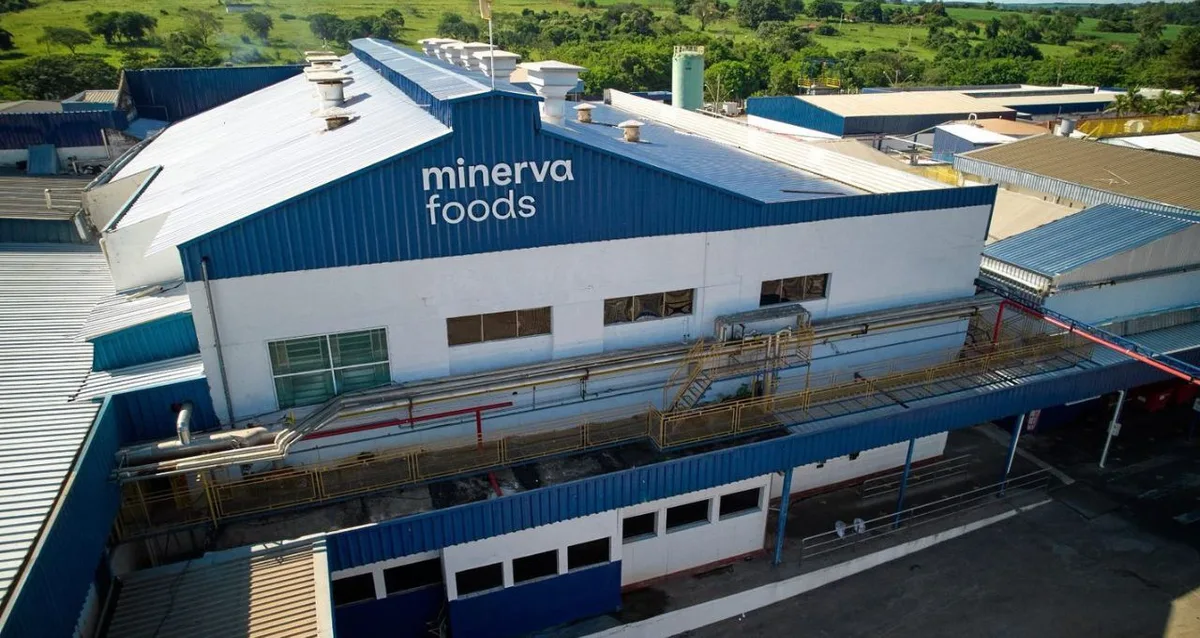
As ações da Minerva Foods ( BEEF3 ) apresentam potencial de valorização de 70,43% até o preço-alvo de R$ 6,80 estabelecido pelo Bradesco BBI . Mesmo diante do espaço expressivo para alta, o banco mantém recomendação neutra para os papéis do frigorífico.
A cautela está ligada principalmente a três fatores: o balanço ainda pressionado, a demora na conversão do capital de giro em caixa e uma visão mais conservadora para o ciclo da carne bovina no Brasil.
Os analistas Henrique Brustolin e J. Ricardo Rosalen se reuniram com executivos da Minerva, em Barretos (SP), para discutir a estratégia da companhia e as perspectivas para o mercado global de proteína animal.
Na avaliação da empresa, a América do Sul — especialmente o Brasil — deve ganhar relevância como exportadora líquida de proteínas diante das restrições estruturais à produção nos Estados Unidos e na Europa.
A nova cota norte-americana de 300 mil toneladas de carne bovina moída, por exemplo, tende a beneficiar principalmente Brasil e Paraguai, segundo a companhia.
Nesse cenário, a estratégia da Minerva continua apoiada na diversificação geográfica e na capacidade de arbitrar preços do gado, custos de produção e mercados consumidores entre os diferentes países em que atua.
Apesar das perspectivas favoráveis para as exportações, o foco da tese de investimento mudou. Para o BBI, a principal questão deixou de ser o ganho adicional de escala e passou a ser a capacidade da Minerva de transformar capital de giro em caixa e reduzir a dívida.
O primeiro ponto de cautela é a alavancagem. Atualmente, a relação entre dívida líquida e Ebitda da Minerva está próxima de 2,9 vezes, acima do intervalo entre 1,5 e 2 vezes considerado adequado pela própria administração.
A companhia entende que as despesas financeiras deveriam consumir, no máximo, cerca de 35% do Ebitda. Com os juros nos níveis atuais, atingir esse patamar exigiria justamente uma redução da alavancagem para a faixa entre 1,5 e 2 vezes.
Enquanto isso não acontecer, a expectativa é que os dividendos permaneçam limitados ao mínimo estatutário de 25% do lucro.
A Minerva mantém aproximadamente R$ 15 bilhões em caixa, montante 50% superior ao mínimo de R$ 10 bilhões previsto em sua política de liquidez. A reserva oferece flexibilidade para administrar vencimentos, negociar refinanciamentos e carregar estoques em momentos de oportunidades comerciais.
Ainda assim, para o BBI, o elevado volume de caixa não elimina a necessidade de reduzir o endividamento e aliviar as despesas financeiras.
A normalização do capital de giro pode liberar cerca de R$ 3 bilhões em caixa, segundo as estimativas apresentadas pela companhia. O problema é que esse processo deverá acontecer mais tarde do que o inicialmente previsto.
Antes concentrada no terceiro trimestre de 2026, a liberação de recursos deve ganhar força apenas no quarto trimestre, com uma parcela podendo ficar para o primeiro trimestre de 2027.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.moneytimes.com.br — o conteúdo pertence a Money Times.