STF tem cinco votos pela imunidade de ITBI para capital social de imobiliárias
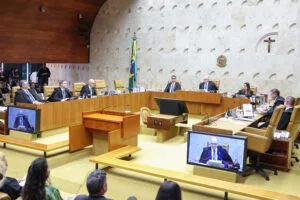
O Plenário do Supremo Tribunal Federal tem cinco votos para reconhecer que a imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) na integralização do capital social também vale para empresas cuja atividade preponderante seja imobiliária.
O julgamento, no entanto, foi suspenso por um pedido de vista do ministro Alexandre de Moraes, nesta quarta-feira (16/9).
Relator do caso, o ministro Edson Fachin manteve o voto que havia apresentado quando o processo começou a ser analisado no Plenário virtual .
Ele foi acompanhado pelos ministros André Mendonça, Nunes Marques, Luiz Fux e Cristiano Zanin.
Por outro lado, os ministros Gilmar Mendes e Flávio Dino divergiram do relator.
Antonio Augusto/STF Para relator, regra constitucional busca facilitar a capitalização de empresas O caso é julgado no Recurso Extraordinário 1.495.108, com repercussão geral reconhecida no Tema 1.348.
O colegiado discute se empresas que atuam predominantemente com compra e venda ou locação de imóveis também têm direito à imunidade prevista pela Constituição quando recebem bens ou direitos para integralização do capital social.
Imunidade independe da atividade Em seu voto, Fachin entendeu que a Constituição estabelece tratamento distinto para duas situações: a transferência de bens para integralização do capital social e as transmissões decorrentes de fusão , incorporação, cisão ou extinção de pessoa jurídica.
Segundo o relator, a ressalva prevista no artigo 156, parágrafo 2º, inciso I, da Constituição — que permite a cobrança do imposto quando a atividade preponderante da empresa é a compra e venda ou locação de imóveis ou o arrendamento mercantil — incide apenas sobre o segundo grupo de operações.
Com isso, para Fachin, o fato de uma empresa exercer predominantemente atividade imobiliária não é suficiente para afastar a imunidade quando um imóvel é transferido especificamente para integralizar seu capital social .
O relator sustentou que essa interpretação está em linha com o entendimento adotado pelo Supremo no Tema 796 da repercussão geral, julgado em 2020.
Naquele precedente, a corte estabeleceu que a imunidade do ITBI não alcança eventual valor dos bens que exceda o montante efetivamente destinado à integralização do capital social.
Fachin também apontou que a regra constitucional busca facilitar a capitalização das empresas , estimular a livre iniciativa e impedir que a tributação se transforme em obstáculo à formação e ao desenvolvimento das sociedades empresárias.
Na avaliação do ministro, a imunidade não constitui um privilégio tributário concedido a algumas empresas, mas uma escolha feita pela própria Constituição para proteger a atuação das pessoas jurídicas e favorecer sua capitalização.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.