Taxa dos lucros excessivos pode enfrentar obstáculos constitucionais
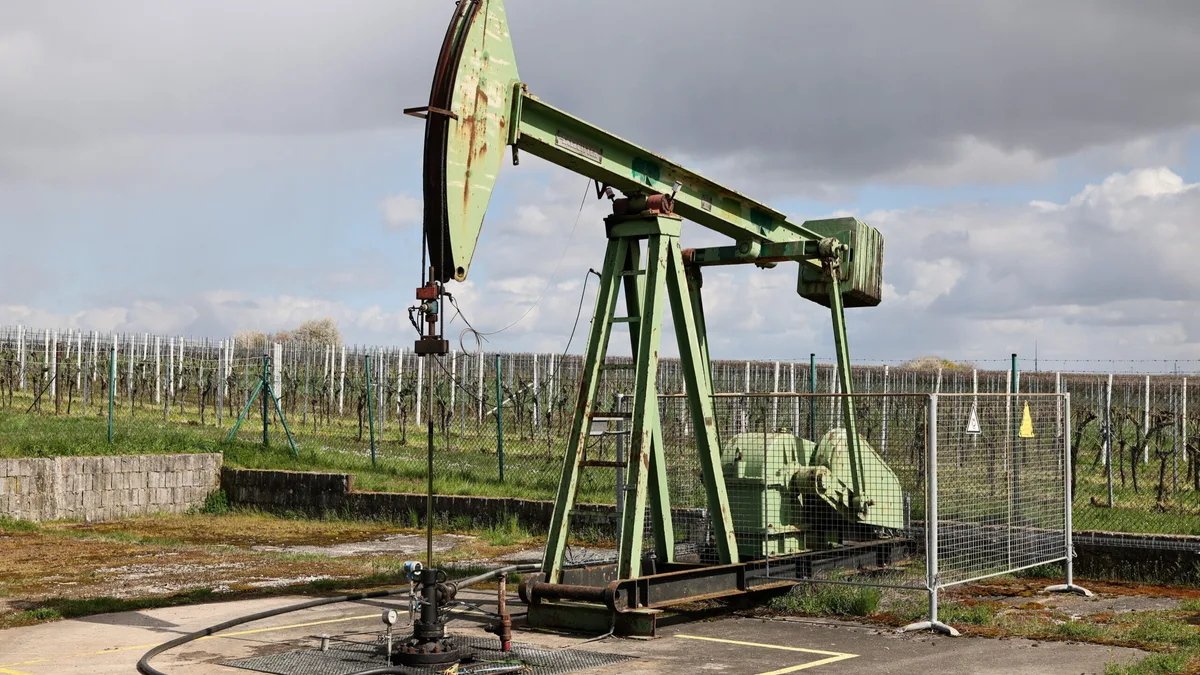
Advogados apontam que a Contribuição de Solidariedade Temporária sobre o Setor Petrolífero pode levantar problemas de constitucionalidade , seja por questões relacionadas com a retroatividade da aplicação da medida ou até com o âmbito e incidência da mesma.
A Contribuição de Solidariedade Temporária sobre o Setor Petrolífero (CSTSP) é uma contribuição proposta pelo Governo com o objetivo de arrecadar receita junto dos setores considerados mais beneficiados com a subida recente dos preços dos combustíveis, de forma a poder financiar medidas de apoio aos mais afetados com esta mesma circunstância.
Apesar de ainda estar sujeita a discussão parlamentar, advogados consultados pelo ECO/Capital Verde apontam alguns pontos que, na sua opinião, carecem de melhoria.
Conheça a proposta para taxar o lucro extra das petrolíferas premium Ler Mais O sócio da Pérez-Llorca, Martim Teixeira, indica que existem “ alguns indícios de que a questão da constitucionalidade da CSTSP poderá vir a ser suscitada ”, nomeadamente “ em sede de proibição de retroatividade ”.
Isto porque a CSTSP se aplica a todo o lucro de 2026, que foi gerado antes da entrada em vigor da lei.
Neste aspeto, será “decisivo” apurar se os contribuintes afetados por esta Contribuição teriam “uma expectativa jurídica da inexistência desta sobretributação extraordinária que merecesse ser protegida”, conclui.
"Existem já na proposta apresentada alguns indícios de que a questão da constitucionalidade da CSTSP poderá vir a ser suscitada.” Martim Teixeira Sócio da Pérez-Llorca O advogado indica ainda que, pelo facto de esta proposta ser unicamente nacional, carece de um “escudo” a nível europeu, como existiu para a tributação equivalente aplicada em 2022.
Este poderia conferir alguma legitimidade “face a eventuais testes de constitucionalidade”.
Por seu lado, Pedro José Santos, coordenador do Departamento Fiscal da RSN Advogados, afirma que podem ser levantadas questões de constitucionalidade relativamente ao âmbito da incidência da proposta.
Isto porque a lei não indica como se mede especificamente o peso das atividades de extração ou refinação de petróleo para o volume de negócios, nem remete para nenhum CAE (Código de Atividade Económica) específico.
Por fim, não define o que conta como volume de negócios de extração ou refinação numa empresa integrada, ou seja, que refina e vende, detalha.
No fundo, “ a norma não diz como se mede o peso da refinação no volume de negócios, e é precisamente disso que depende saber quem paga ”, remata.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em eco.sapo.pt — o conteúdo pertence a ECO.