Reforma para além dos tributos: transparência, preço e relações de consumo
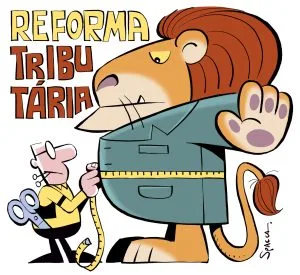
A reforma tributária do consumo costuma ser examinada a partir de seus efeitos mais evidentes: novas regras de incidência, creditamento, obrigações acessórias, documentos fiscais, sistemas de apuração e impactos financeiros sobre as empresas.
Há, entretanto, uma dimensão menos explorada dessa transformação.
Spacca … A substituição gradual do atual sistema de tributação do consumo pelo IBS e pela CBS não modifica apenas a relação jurídica entre Fisco e contribuinte.
Ao alterar a forma pela qual os tributos são calculados, destacados e percebidos na formação do preço, a reforma alcança também a relação entre empresas e consumidores e, em determinados setores, pode, no mais, produzir reflexos regulatórios relevantes.
Nesse contexto, uma questão aparentemente operacional surge: como apresentar o preço ao consumidor durante a transição para o novo sistema? E este questionamento revela um problema jurídico muito mais amplo, já que transparência deixou de ser apenas uma qualidade desejável do sistema tributário.
Princípios da transparência e da justiça tributária A Emenda Constitucional nº 132/2023 acrescentou o § 3º ao artigo 145 da Constituição e estabeleceu, expressamente, que o Sistema Tributário Nacional deve observar os princípios da simplicidade, da transparência, da justiça tributária, da cooperação e da defesa do meio ambiente.
A transparência tributária não é propriamente uma novidade no ordenamento brasileiro.
O § 5º do artigo 150 da Constituição já determina que “ a lei determinará medidas para que os consumidores sejam esclarecidos acerca dos impostos que incidam sobre mercadorias e serviços ”.
Foi nesse contexto que surgiu a Lei nº 12.741/2012, conhecida como Lei da Transparência Fiscal, que passou a exigir a informação, nos documentos fiscais ou equivalentes emitidos ao consumidor, do valor aproximado dos tributos cuja incidência influencia a formação do preço.
Entretanto, com a promulgação da EC nº 132/2023, a transparência passou a figurar entre os princípios estruturantes do Sistema Tributário Nacional, ao lado da simplicidade; com isso, o constituinte reformador criou também um parâmetro público para avaliar o quanto os consumidores estão compreendendo do sistema tributário.
E aqui surge uma distinção importante, e um ponto de atenção para as empresas: informação disponível não significa necessariamente informação compreensível.
Ou seja, um sistema pode apresentar todos os seus componentes tributários e, ainda assim, ser pouco transparente para quem precisa compreender o preço efetivamente cobrado.
Direito à informação clara sobre produtos e serviços É justamente nessa fronteira que o Direito Tributário começa a dialogar diretamente com o Direito do Consumidor.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.