Proteção ao adquirente pode sufocar fornecedor na reforma tributária
A notícia de que o split payment não estará disponível em janeiro de 2027 levou empresas compradoras a considerar o recolhimento pelo adquirente (RAD) uma forma de preservar seus créditos de CBS e IBS.
Se o crédito depende da extinção do débito da etapa anterior, o próprio comprador pode recolher o tributo e reduzir sua dependência da regularidade fiscal do fornecedor.
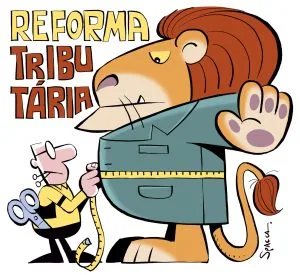
Spacca … O RAD protege o crédito do adquirente, mas pode retirar do fornecedor parte do caixa antes do aproveitamento de seus próprios créditos.
Em cadeias com margens estreitas, essa diferença afeta o capital de giro, o pagamento de despesas e a compra de insumos.
A questão, portanto, não é apenas quanto risco o adquirente elimina, mas quanto transfere à cadeia que abastece seu negócio.
A Lei Complementar nº 214/2025 trata o split payment e o RAD separadamente.
No split payment , o agente de pagamento consulta a plataforma pública e segrega a diferença entre o débito indicado no documento fiscal e as parcelas já extintas.
O sistema busca reter apenas o valor ainda devido na operação.
Operação feita pelo RAD No RAD, quando o meio de pagamento não permite a segregação automática, o adquirente sujeito ao regime regular recolhe a CBS e o IBS incidentes sobre a operação.
O pagamento extingue o débito correspondente e libera seu crédito.
O problema é que o RAD considera o tributo incidente na operação, mas não a posição global dos créditos do fornecedor, conhecida apenas na apuração.
Créditos sobre insumos, energia, aluguel, serviços ou investimentos podem se transformar em saldo a recuperar.
O dinheiro deixa de circular na empresa e passa a depender de compensação ou ressarcimento.
Spacca … A legislação prevê a transferência, em até três dias úteis, da parcela do RAD que exceder o débito ainda aberto da operação.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.