Governo propõe taxa de 33% para petrolíferas com subida de lucros superior a 20%
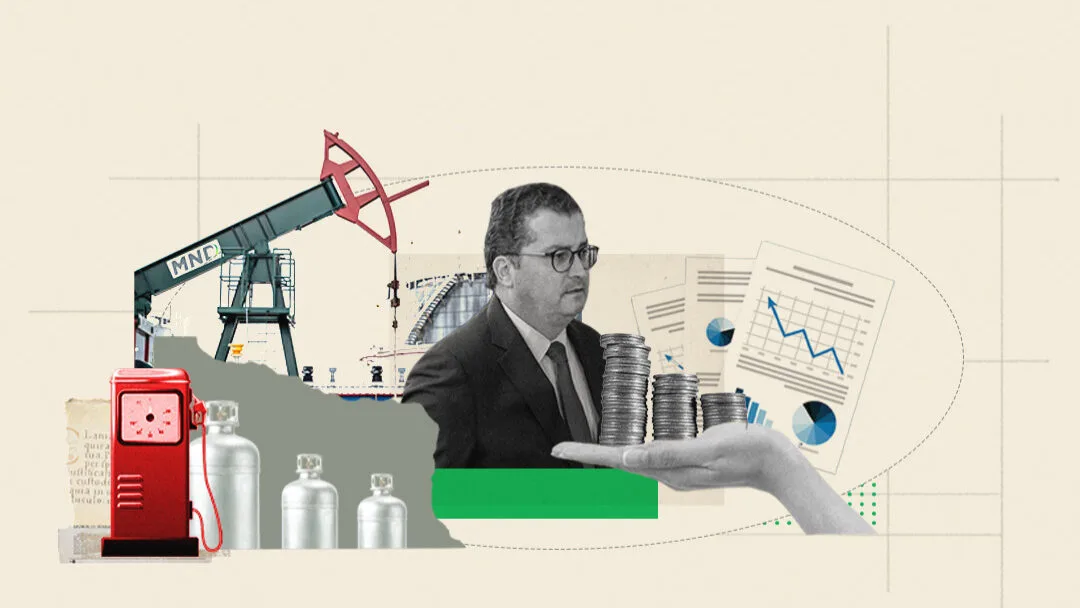
As empresas petrolíferas que apresentem lucros superiores a 20% este ano, face à média dos lucros tributáveis em 2024 e 2025, terão de pagar uma taxa extraordinária de 33% , no âmbito da contribuição de solidariedade temporária sobre o setor petrolífero (CSTSP).
Os valores constam da proposta entregue pelo Governo no Parlamento e que ainda terá de ser apreciada pelos deputados.
Na proposta do diploma, o executivo justifica a medida com o impacto para as famílias e empresas da subida dos preços dos combustíveis, enquanto o setor petrolífero, em especial as atividades de extração e refinação de produtos petrolíferos, têm “registado um crescimento excecional das suas margens de lucro”.
“Estes lucros excedentários, comummente designados por windfall profits , não decorrem de melhorias na eficiência produtiva, de decisões estratégicas inovadoras ou de novos investimentos estruturais por parte das operadoras, decorrendo apenas de flutuações exógenas de mercado”, pode ler-se.
O que já se sabe sobre a nova taxa de lucros extraordinários Ler Mais A proposta de lei cria assim a já anunciada e aprovada em Conselho de Ministros Contribuição de Solidariedade Temporária sobre o Setor Petrolífero (CSTSP), com uma natureza extraordinária e “temporalmente limitada”, aplicando-se apenas ao período fiscal de 2026.
Esta taxa incidirá sobre a parcela de lucros que exceda “significativamente” a média dos lucros registados pelas empresas do setor nos dois anos anteriores , com o Governo a justificar que tem por “finalidade compensar os encargos públicos suportados com as medidas de regulação pública”.
Na ótica do Executivo, consideram-se lucros excedentários a parte do lucro tributável “relativo ao período de tributação com início em 2026 que excedam o correspondente a 20% de aumento em relação à média dos lucros tributáveis nos dois períodos de tributação com início nos anos de 2024 e 2025”.
A proposta estipula ainda que ao lucro tributável nos termos do Código do IRC “acresce a diferença positiva, quando exista, entre o lucro tributável que seria determinado com base na aplicação do método FIFO ( First In First Out ) aos produtos petrolíferos consumidos na atividade de refinação e o lucro tributável determinado com base na aplicação do método de custeio adotado na contabilidade”.
Nos casos em que a média dos lucros tributáveis relativa aos dois períodos de tributação for negativo, considera-se que essa média é igual a zero, incidindo a CSTSP sobre a totalidade do lucro tributável relativo ao período de tributação com início este ano.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em eco.sapo.pt — o conteúdo pertence a ECO.