JCP pago a acionistas compõe base de PIS e Cofins no regime cumulativo
Valores pagos aos acionistas a título de juros sobre capital próprio (JCP) não podem ser deduzidos das bases de cálculo de PIS e Cofins pelas empresas que operam no regime cumulativo da Lei 9.718/1998 .
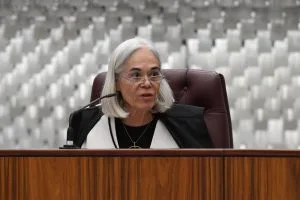
Gustavo Lima/STJ Ministra Maria Thereza rejeitou distinção de empresa no regime cumulativo A conclusão é da 2ª Turma do Superior Tribunal de Justiça, que negou provimento ao recurso especial de uma empresa que visava reduzir a base das contribuições federais.
O resultado representa a unificação da jurisprudência tributária, já que a 1ª Turma do STJ tem precedente no mesmo sentido, julgado em maio, no REsp 2.223.576.
Ambos os colegiados entenderam que incide a tese do Tema 454 dos recursos repetitivos, fixada em 2016 e segundo a qual não é dedutível da base de PIS e Cofins o valor destinado aos acionistas a título de JCP.
O marco desenhado pela 1ª Seção do STJ naquele precedente foi a vigência das Leis 10.637/2002 e 10.833/2003, que organizam a cobrança das contribuições e suas bases de cálculo.
Distinção rejeitada Para o contribuinte, a tese não seria aplicável porque opera sob o regime cumulativo da Lei 9.718/1998, que impõe tributos em cascata e não dá direito ao crédito.
Em oposição, as Leis 10.637/2002 e 10.833/2003 trazem regime não-cumulativo.
O argumento não colou.
Relatora do recurso especial, a ministra Maria Thereza de Assis Moura afirmou que os juros sobre capital próprio não têm a mesma natureza jurídica de lucros e dividendos, sendo impossível retirá-los do cálculo de PIS e Cofins.
Essa posição vale “mesmo em se tratando de pessoas jurídicas submetidas ao regime da Lei 9.718/1998, tanto antes das Leis 10.637/2002 e 10.833/2003 quanto após a edição dessas, nos casos de submissão obrigatória à sistemática da cumulatividade”.
A exclusão da base de cálculo só seria possível se existisse previsão legal específica que a autorizasse.
A votação foi unânime.
Reavaliação de riscos Segundo Newton Domingueti , sócio da área de contencioso tributário do Velloza Advogados, o ponto mais importante do julgamento é o fato de a 2ª Turma do STJ ter enfrentado diretamente o argumento dos contribuintes.
“As empresas sustentavam que o precedente repetitivo sobre o tema foi pensado para o regime não cumulativo e não valeria para quem continuou no cumulativo, como as instituições financeiras”, explicou.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.