STF volta a discutir IPTU por área: levantamento do g1 mostra como capitais usam a metragem
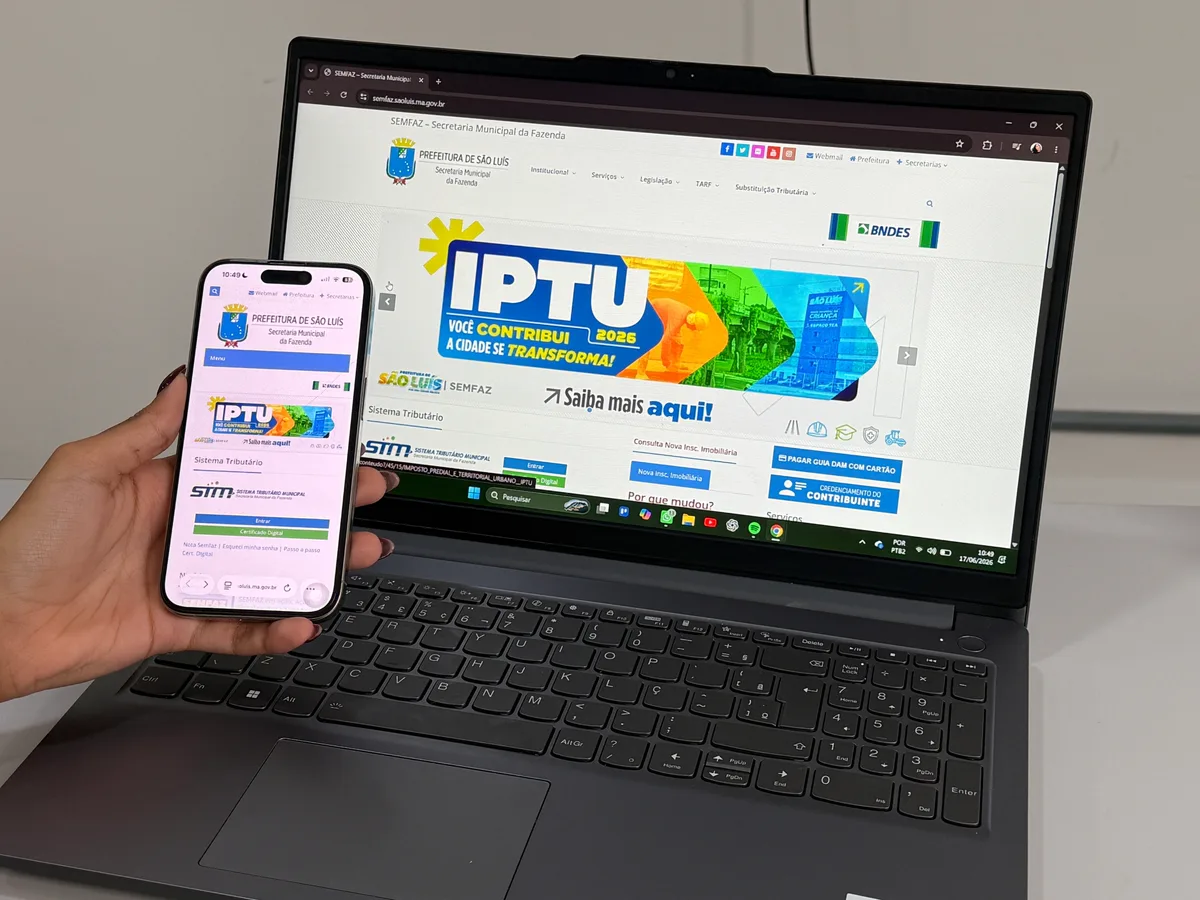
Primeira parcela e cota única do IPTU de São Luís vencem na próxima sexta-feira (10) Divulgação O Supremo Tribunal Federal (STF) retomou nesta semana a discussão sobre os limites do uso da área dos imóveis na cobrança do Imposto sobre a Propriedade Predial e Territorial Urbano (IPTU), em julgamento previsto para seguir até esta sexta-feira (9).
A Corte analisa embargos de declaração apresentados por Chapecó (SC) contra uma decisão tomada em agosto (entenda abaixo), que considerou inconstitucional a aplicação de alíquota de IPTU definida com base na área do imóvel.
O julgamento pode manter, modificar ou limitar os efeitos daquela decisão. 🗒️ Tem alguma sugestão de reportagem? Envie para o g1 Acontece que a discussão envolve uma das principais fontes de receita arrecadadas diretamente pelas prefeituras.
Somente no ano passado, 5.393 municípios com dados disponíveis no Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro (Siconfi) declararam ter arrecadado, juntos, de R$ 81,8 bilhões com IPTU.
Só as capitais responderam por R$ 38,5 bilhões desse valor.
Agora no g1 🔎 O valor inclui toda a receita do imposto e não permite identificar quanto foi arrecadado por regras ligadas à área dos imóveis.
Como o entendimento da Corte pode ter impacto sobre outras formas de cobrança que também levam em conta a metragem dos imóveis, o g1 analisou as regras das 26 capitais e do Distrito Federal.
VEJA AQUI.
O objetivo foi verificar como outras cidades usam a área dos imóveis na cobrança do imposto e em que medida a decisão do STF pode afetar essas regras.
A análise encontrou desde situações em que a área define diretamente a alíquota até casos em que a proporção entre o terreno e a construção pode mudar a classificação do imóvel ou separar uma parcela do lote para uma cobrança diferente.
Chapecó tenta reverter decisão Em agosto, o STF declarou inconstitucional a definição, por uma lei municipal posterior à Emenda Constitucional (EC) nº 29, de 2000, de uma alíquota de IPTU com base na área do imóvel.
A Constituição permite que o imposto seja progressivo conforme o valor venal do imóvel — uma estimativa de seu valor para fins tributários.
Para calcular esse valor, o município pode considerar características como a área do terreno e da construção, a localização, o uso do imóvel e outros fatores previstos na legislação da cidade.
O texto constitucional também permite que o IPTU tenha alíquotas diferentes de acordo com a localização e o uso do imóvel.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em g1.globo.com — o conteúdo pertence a G1 Política.