Pix chegou ao Chile antes de uma política comum de pagamentos
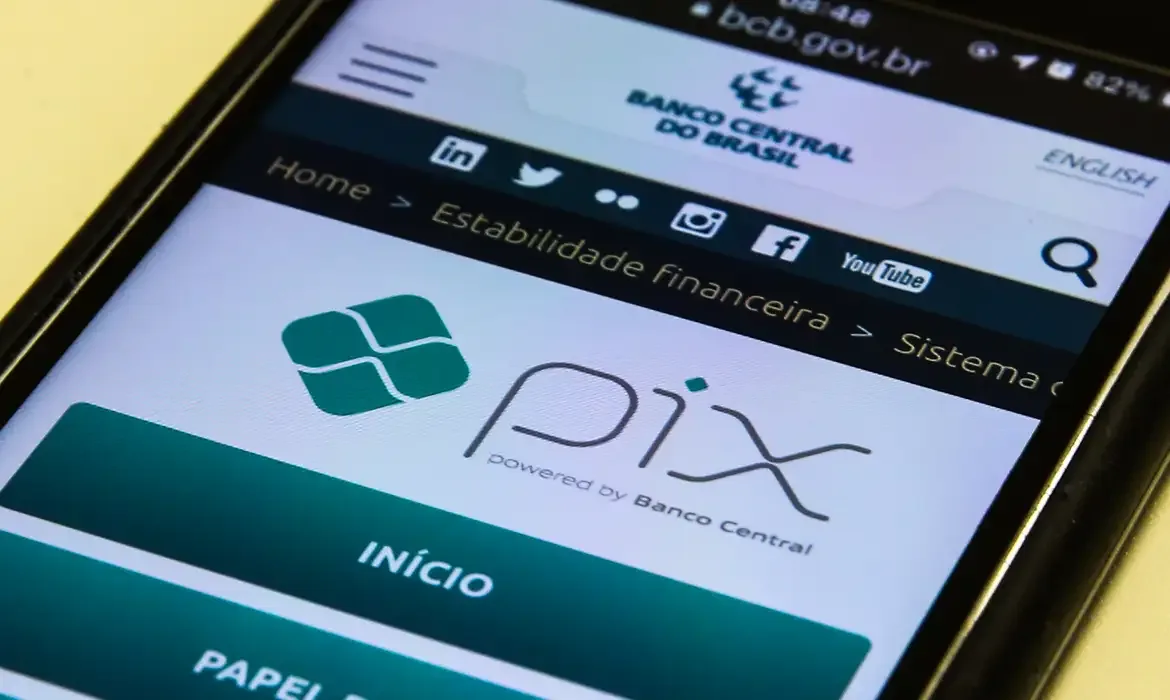
No verão de 2026, mais de 120 mil chilenos usaram uma carteira digital para pagar com Pix durante viagens ao Brasil.
Segundo um balanço da Prex, divulgado pelo T13, foram quase três milhões de transações apenas em janeiro e fevereiro.
No sentido inverso, estabelecimentos no Chile já permitem que turistas brasileiros escaneiem um QR Code, paguem em reais e façam com que o comerciante receba em pesos chilenos.
À primeira vista, parece a internacionalização natural de uma infraestrutura brasileira que se tornou parte do cotidiano.
Mas há uma diferença importante: esse movimento não nasceu de um acordo entre os bancos centrais do Brasil e do Chile.
Tampouco existe, hoje, um sistema oficial de liquidação internacional do Pix operando entre os dois países.
O próprio Banco Central do Brasil inclui o “Pix Internacional” em sua agenda evolutiva para 2027 em diante.
O que já existe são empresas privadas capazes de ligar as duas pontas da operação, combinando pagamento, câmbio, processamento e liquidação.
Para o usuário, tudo isso cabe em poucos segundos na tela do celular.
Por trás dela, porém, a transação pode envolver uma carteira digital, um prestador de câmbio, um processador, instituições financeiras e regras de mais de uma jurisdição.
Essa diferença entre a simplicidade da experiência e a complexidade da infraestrutura é o ponto central do debate.
No Chile, a própria Prex informa que seus serviços de remessas e câmbio são concentrados na Prex SpA, sociedade que não é fiscalizada pela Comissão para o Mercado Financeiro (CMF), o regulador financeiro chileno.
Isso, por si só, não indica qualquer irregularidade.
Mostra, porém, como uma experiência digital percebida pelo cliente como única pode atravessar perímetros regulatórios diferentes sem que essa divisão seja evidente na hora do pagamento.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em revistaforum.com.br — o conteúdo pertence a Revista Fórum.